10 多年前,香港保险在内地悄然兴起。那时,不少内地朋友纷纷购买香港保险。时光荏苒,一晃多年过去,那些当年购置香港保险的朋友,是否认为这笔投资物有所值呢?
为此,特地对部分早在 10 多年前就购买了香港保险的朋友进行了深度调研。
当向他们询问持有港险保单的感受以及是否后悔当初的决定时,所得到的回答几乎全是积极正面的。
有的客户表示:“收益与预期演示的相差不大,回本后每年看着账户数字持续增长,内心感到踏实又安心。”
也有客户称:“买了之后不用打理,无需操心,等到需要用钱的时候取出一部分就行。”
还有客户说:“这属于专款专用,是为了未来进行财富传承准备的。”
2013 年生效的一份香港友邦 10 年缴费期的储蓄保单,如今 10 年过去,该保单正式结束了第 10 个保单周年。
此计划中的“期满红利”,投保时计划书里的数字是 15100美元。
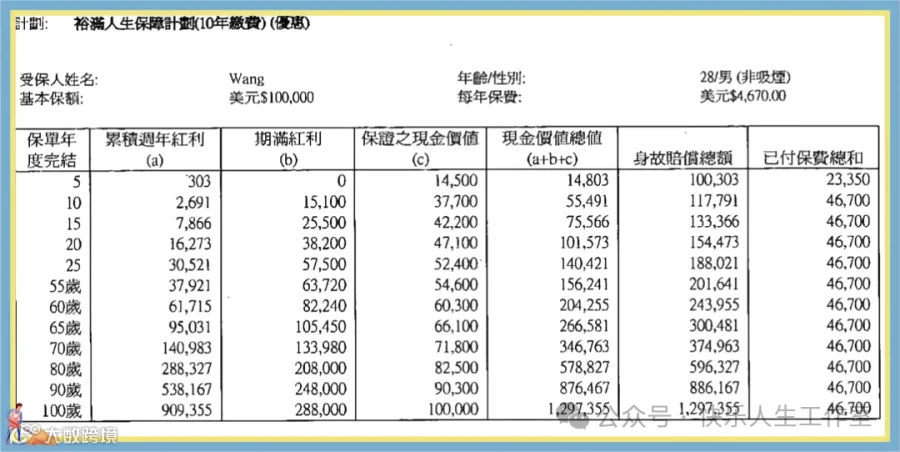
那实际情况如何呢?通过香港友邦的 APP,在保单现金价值里,有以下几栏数字。
1.现金价值,即计划书里的“保证现金价值”,为 37700美元,与计划书一致。
2.积存红利,这部分是保单的“累积周年红利”。之所以这个数字与计划书相差较大,是因为在过去两年,该客户认为保险公司提供的累积积存利率 3.5%过低,便将大部分取出进行现金流投资。下面显示的 460.58 美元,是刚过完保单周年的新一期现金分红。
3.最后,终期红利/分红即计划书里的期满分红。在 APP 里实际显示的数字是 14202美元,计划书里为 15100美元,相当于实际的期满红利与计划书相比,实现了 94.1%。
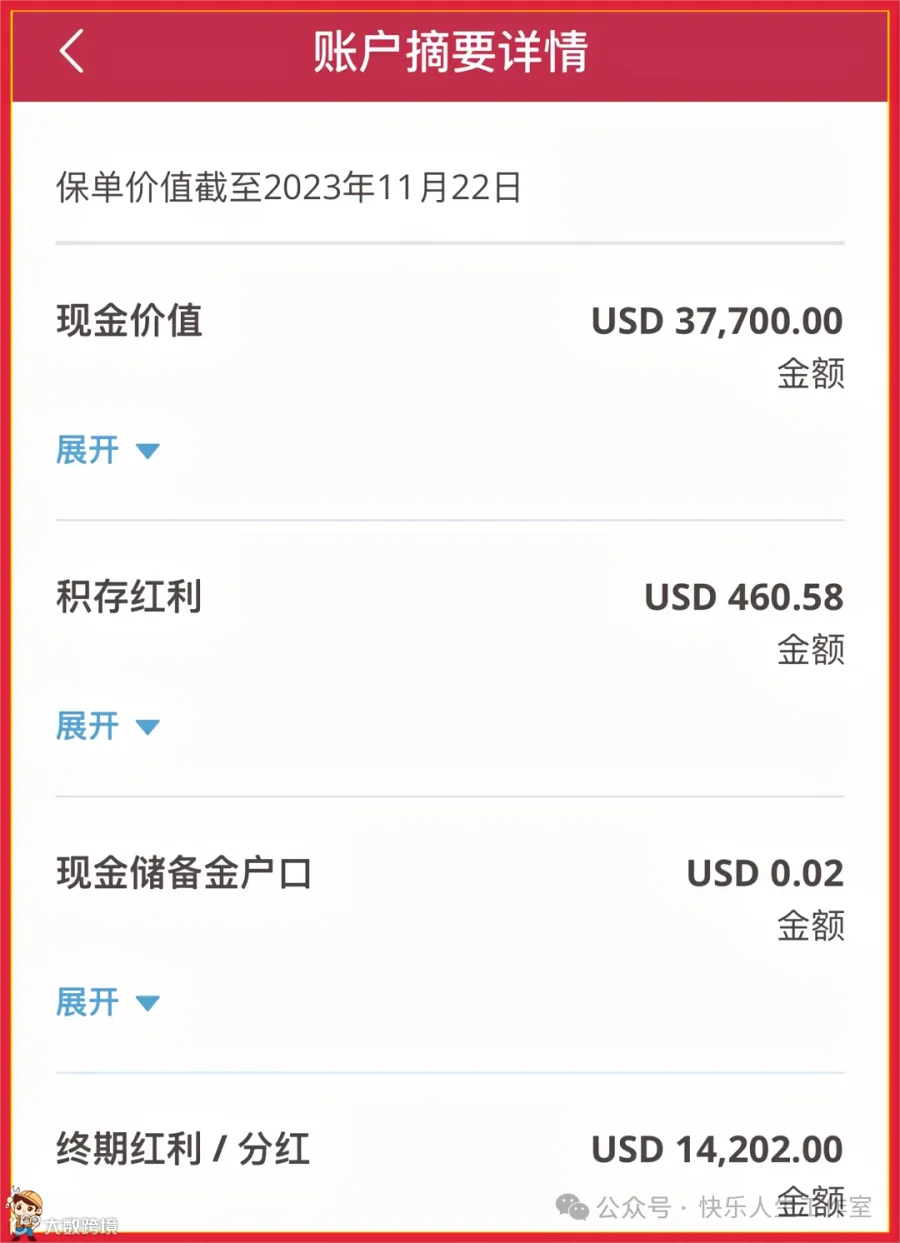
虽未 100%达到计划书预期,有些遗憾,但达成 94%还算可以接受。
况且保险公司的精算部门,在2011 或 2012 年设计该产品之际,根本无法预测到 10 年后,全球会长期处于接近零利率的时代,更无法预知 2015 年的股灾、2018 年的经济衰退、2020 年的 新冠 疫情、2022 年的全球大熊市以及美国的高通胀等状况。
精算师和投资部门在设计产品时,只能依据对相当长时期未来的平均预测,在计划书里展现出一个大概率能够达成、不算保守、能让客户满意并且具有市场竞争力的回报率。所以说保险公司当年“吹出的牛皮”和“画出的大饼”都是真的。

许多客户会问,非保证部分能否实现?
若有人信誓旦旦地说 100%能实现非保证回报预期,那定是夸大或误导;
能实现 90%至 100%,应属大概率事件;若仅实现 80%,想必投资市场极为惨淡,其他投资类别或许已亏损严重,而保险至少能保底。这就是储蓄分红保险的“保障功能”和独有的“超级魔力”。
就 2023 年的投资环境而言,无论是债券市场还是全球股市,表现都不错。香港保险公司进行全球性分散投资,成绩应优于 2022 年。若这一趋势持续,相信明年查看终期分红时,实现率有望更高。
无论是之前已购买还是正打算购买或还未购买香港保险的朋友:
在做出任何投资决策前,务必先搞清楚该金融产品的底层资产和收益来源,切勿盲目听从宣导,更要避免陷入拼收益、拼优惠的占小便宜陷阱。