


1.香港保险收益是不保证的
香港的保险以低保证收益+高分红为主,所以有人说,香港保险不值得投保。
那么事实真是这样的吗?

这种不保证收益的设定是为了保护保险公司在极端情况下不破产,进而确保保险公司能为客户提供长期、可靠的服务。
保单发出后,保险公司每年都要向全市场公布分红实现率。

如果分红实现率不佳,则会损害保险公司的百年信誉,阻碍新保单销售。因此保险公司也不敢在非保证收益上随意画大饼。
退一万步讲,就算非保证部分只实现50%,实际收益率也有5%左右,这也吊打某些产品。
2.资本的本质是逐利,哪里赚钱投哪里,才是正确之道
人在哪里,钱在哪里,这是一句目光短浅的话。回想一下十年前买房,买在二线城市翻2倍,买在北京上海赚3倍,你选哪里?
资本的本质是逐利,哪里赚钱投哪里,才是正确之道。
而香港账户的钱回内地也非常方便,绑定微信或者支付宝,就可以直接在内地刷二维码付款,非常丝滑。
3.买港险有汇率风险
也许你毫无意识,我们就算只生活在中国,赚人民币、花人民币也有汇率风险。因为我们日常生活中很多生活必需品、和工业原材料都高度依赖进口,比如石油、铁矿石、大豆、糖、牛肉、鱼虾、乳制品、高端医疗设备和药品、还有各种生存用到的零部件等等。而进口商品需要支付美元。
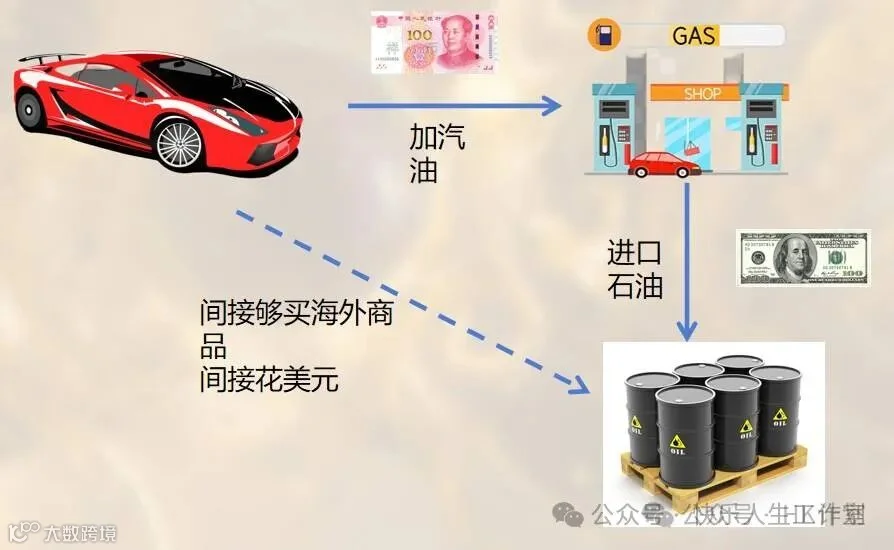
我们看似没有花外币,实质上各种生产商、供应商帮我们购买了许多海外商品,而进口这些商品和原材料,需要支付美元。
在全球化时代,我们每个人都在间接花美元,如果本国经济不好,或者全球经济不好,美元则会走强,我们的生活成本也会相应上升。
所以把部分资产或者收入变成美元,其实是对冲汇率风险,而不是增加汇率风险。

就是因为上述3个原因,给很多想买港险的朋友带来了困惑,其实是对港险产品缺少了解,希望通过上述的简单分析,能给你放心投保港险带来更多有价值的参考。
4.如何降低港险中的汇率风险?
选择合适的保险产品:有些香港保险产品提供了汇率风险对冲的功能,例如外汇期权或远期合约等。这些产品可以帮助锁定汇率,降低汇率波动对保险收益的影响。
分散投资:不要将所有的资金都投入到香港保险中,可以考虑将一部分资金投资于其他地区或其他资产类别,以分散汇率风险。
关注汇率走势:了解汇率的走势和影响因素,可以通过关注国际金融市场的动态、经济数据等来进行分析和预测。同时,可以咨询专业的金融机构或者外汇交易平台,获取更多关于汇率的信息和建议。
使用外汇保值工具:可以购买外汇期权或者外汇远期合约,锁定汇率,以确保在购买保险时能够以较为稳定的汇率进行交易。
长期持有:汇率波动是短期的,长期来看,汇率会趋向于稳定。因此,如果打算长期持有香港保险,可以选择忽略短期的汇率波动,等待汇率回升。
5.2024年一季度内地客户投保港险156亿
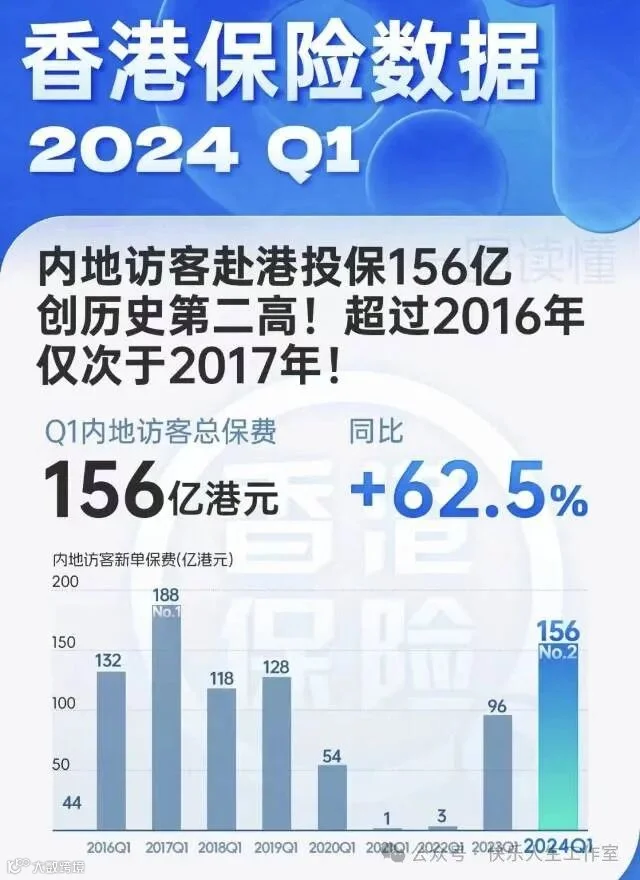
2024年首季,内地赴港投保的保费破3位数,高达156亿港元!
比2023年(96亿港元)同比增长62.5%!占全港总保费的24%!
如果你有做美元等外币资产配置的需求
香港銀行開戶+香港保險公司買保險,可以隨時諮詢我,添加我微信,私聊訂做專屬美元等外币理財計劃。