一、什么是重疾险?
重疾险,即重大疾病保险,是每个家庭不可或缺的首要保障之一。
当遭遇严重疾病时,除了生理上的挑战,经济压力往往让人倍感沉重。
此时,重疾险便成为支撑家庭渡过难关的重要支柱。
一旦确诊罹患合同中列明的重大疾病,保险公司将迅速提供一笔高额赔付,这笔资金可自由支配,用于医疗治疗、康复护理或弥补因病导致的收入损失。
二、为何为孩子选择重疾险?
为孩子配置重疾险,由于儿童投保时年龄较小,保费相对较低,且承保健康风险的可能性大,因此早买早划算。
为孩子投保重疾险,是给予他们一份全面、安心的保障,也是为家庭的未来播撒一份希望的种子。
三、为何选择香港重疾险?
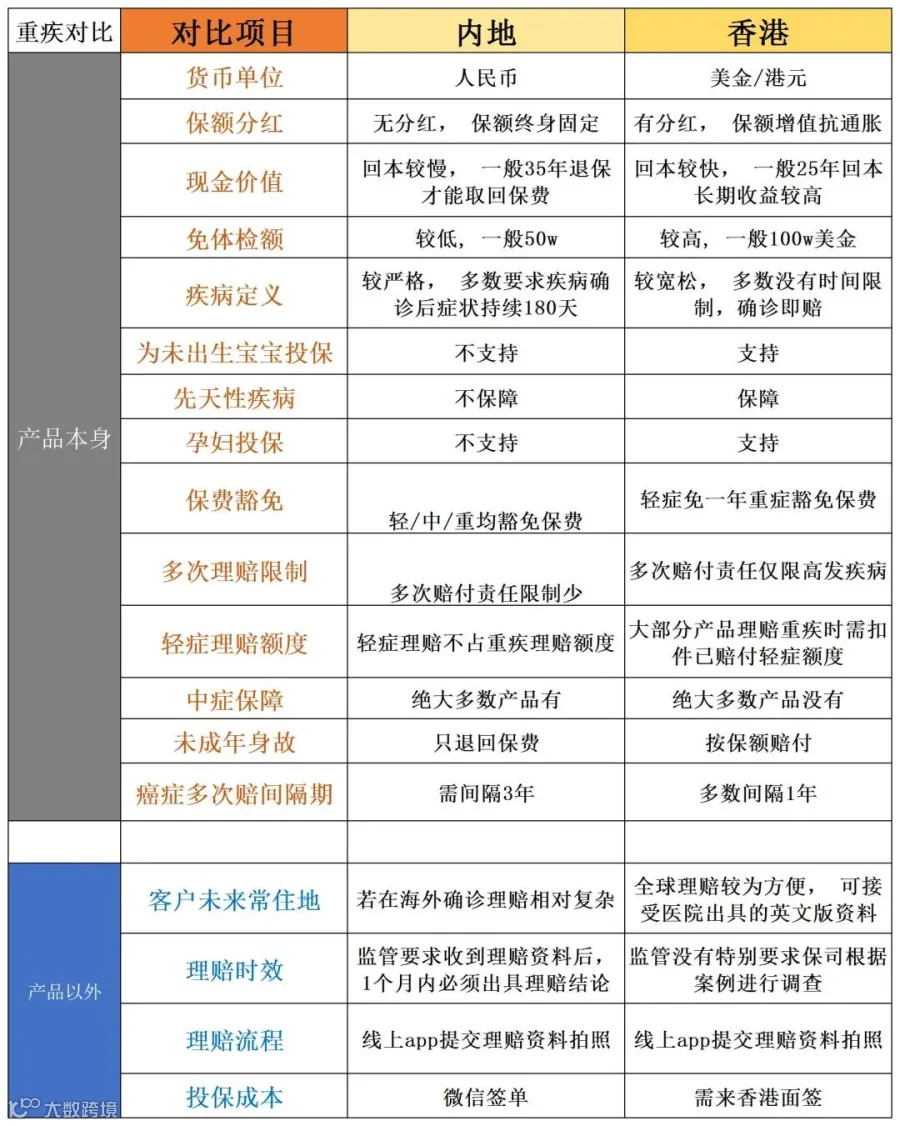
香港重疾险在多个方面展现出显著优势:
1.全面保障
香港重疾险通常涵盖先天性疾病,确保孩子从出生起就得到全方位的保护。
例如,富 T 的「守 H 家倍 198」允许客户在怀孕期间投保,甚至孕妈在怀孕 18 周时就可为宝宝投保,而且中港同价,性价比极高。
这意味着孩子出生后的所有疾病都能得到全面保障。让您的孩子在成长之路上更加安心。
2.高额赔付
在香港,众多重疾险产品针对儿童癌症予以多倍赔付,但其保费却与普通重疾险持平。相较而言,内地市场上此类产品凤毛麟角。这表明,香港的保险市场在保障儿童健康这一方面优势更为显著。

3.高额保额
在内地,10 岁以下小朋友的身故保额上限仅为 20 万,然而在香港,这一数字竟高达 500 万!且这只是单个孩子的投保额度。
更为惊人的是,倘若香港的父母选择投保 1000 万的额度,那么他们孩子的身故保额甚至还能够进一步提升至 1000 万!
4.复利分红
在香港,多数重疾险保额采用复利分红的形式,这犹如滚雪球,越滚越大。时间具有不容小觑的魔力,对于小朋友而言,因其投保年龄小,保险期限长,所能获得的分红也就更高。
5.保费豁免:
在香港,保费豁免功能通常被当作重疾险产品的一项标配功能,即无需额外付费就能享有此保障。然而在内地,这一功能需要额外附加保费。这无疑使得内地消费者在选择重疾险时,需要多斟酌一笔额外的支出。
此外,香港的重疾险对于父母的健康状况没有任何要求,而内地则需对父母的健康状况等进行审查。这一差别也致使两地的重疾险在投保流程上存在差异。

四、为孩子选择重疾险的三个思路
我觉得为少儿配置重疾险应当遵循以下三个思路:
优选终身重疾产品,且最好带有分红。由于宝宝投保年龄小,成本相对较低,选择终身型重疾产品,其价格相较于消费型产品并没有高出太多,然而保障力度却大幅提升。
挑选多重保障的产品,最好涵盖儿童特定疾病。伴随医疗技术的进步,重疾的治愈率不断提高,选择多重保障的产品,能为孩子的未来提供全面保障,例如癌症多次赔付等。
保额应具备递增特性。保额固定不变是内地保险的一大短板,试想一下,50 万保额在 30 年后乃至 50 年后,其作用能有多大?是否显得有些力不从心?
具备多重保障且保额分红的终身重疾险是少儿重疾险的理想之选。能满足上述条件的产品在内地颇为稀少,而香港保险的重疾险能够完美契合父母的需求。