


现在中国社会很快就进入老龄化了,养老的问题越来越明显。人的一辈子大概能分成三个阶段:小时候靠父母养着(0 到 22 岁)、自己能工作赚钱的阶段(22 岁到 60 岁)、靠退休金养老的老年阶段(60 岁以后)。在这三个阶段里,只有第二个阶段是真正能挣钱的时候。所以,聪明的人会在自己能挣钱的时候,提前把养老的钱规划好。
在规划养老的钱的时候,香港市场上的储蓄分红险和年金险都特别重要。
储蓄分红险能让投保人按照自己养老的需要去安排怎么取钱,保证老年的时候有稳定的钱。年金险主要是解决“活得太久钱不够”的风险,就是不管能活多长,都能一直给稳定的钱,保证晚年在钱这方面是安全的。
一、储蓄分红险和年金险的区别
1、运行机制不一样
储蓄分红险就是纯粹的存钱,咱们在退休前交保费,拿保费投资的收益。等退休了,就能从里面取现金价值当养老金,一直取到把保单里所有现金价值都取完,这保单就结束了。
因为这份储蓄分红险的总钱数是固定的,如果咱们活得太久,这笔钱总有领完的时候。这么一来,咱们的养老金就可能出现“人还在,钱没了”的情况。
年金险领钱跟被保人的寿命有关系,能保证被保人活着的时候一直有养老金拿,就是“活多久,领多久”。
要是被保人活得比平均年龄长,就能领更多年金,就相当于“赚了”;要是被保人活不到投保人群的平均年龄,领的年金就少,相当于“亏了”。保险公司会把从这张保单上赚的钱,拿去补贴那些投保人活得长、一直领养老金的保单。所以从根本上说,年金险更像保险,储蓄分红险更像是理财产品。
2、产品重点不一样
年金险能防长寿的风险,那是不是养老就得选年金险,不选储蓄险呢?不是这样的,虽说年金险活着就能一直领,可它预期能拿到的钱比储蓄险少,而且不像储蓄险那样,被保人去世后能把保单账户里剩下的现金价值留给子孙。
这俩重点不一样,也没有哪个好哪个不好——年金险重点在转移长寿风险,储蓄险重点在财富的积累和传承。
二、存养老金:分红险VS年金险
在考虑存储养老金时,分红险与年金险各有其特点和考量点。
1.风险与回报的平衡:
分红险:分红险就像是一种有风险的投资,你希望能得到更多的回报,但实际能拿到多少是不确定的,可能会比你想的多,也可能会少,甚至可能没有。
年金险:年金险则是为了给你提供一份稳定的终身收入,特别是当你年纪大了的时候。它就像是一个固定的工资,会一直发给你,直到你去世。
比如说万通的「富饶千秋」,如果你选择拿分红,回报可能会很多,但也不确定;而如果你选择把它变成年金,你每年就能拿到固定的一笔钱,一直到你去世。
① 提取分红的方案:
要是选择提取分红,按照现在假设的投资回报情况,每年最多能提取 72000 美元,能一直提取到 120 岁。不过要知道,这个金额是根据现在的投资预想算出来的,实际能提取的钱可能比这个多,也可能比这个少。等到提取结束的时候,估计剩下的现金价值是 82 万美元。
② 转为年金的方案:
要是选择把资金转成年金,那每年会固定给 64298 美元,而且这个钱会一直给下去,直到去世。这种办法能把“活得太久钱不够”的风险真正转移掉,保证就算活的时间很长,投资者也能有稳定的收入。

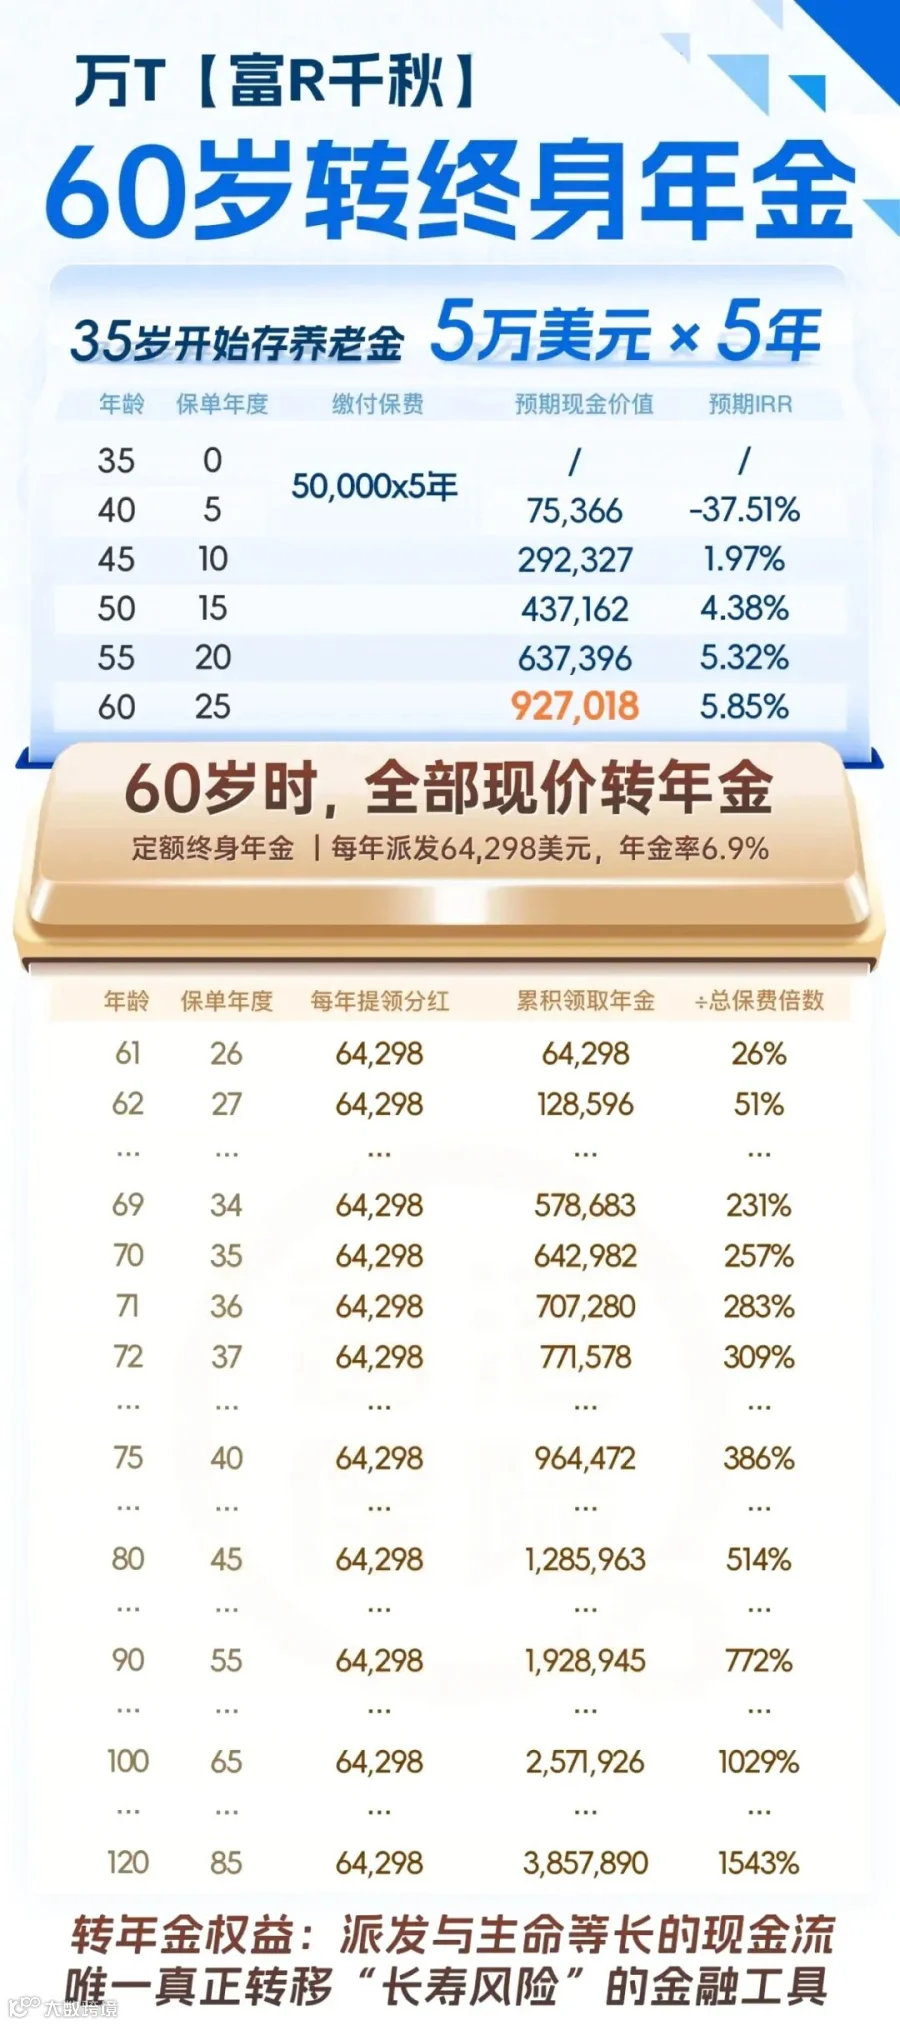
因为养老的需求是很固定的,不管市场情况怎么样,都得保证有一定的钱进来才能维持生活。所以,年金险因为能提供稳定的、能提前知道的每年固定收入,更适合用来作为存养老金的基础配置。
在这个基础上,投资者可以想想再加上别的资产,像分红险或者其他的投资产品,去争取更高的收益。这样的配置办法既保证了养老金是确定能有的,又给了一定能多赚钱的可能性。
2、计划性与灵活性
分红险:分红提取比较灵活,投保人能按照自己的需要决定要不要提取、什么时候提取、提取多少,能更好地满足各种变化的个人需求。
年金险:会定期、固定地发年金,给养老定好了明确的计划,很确定,能帮投保人避免因为没有规划可能出现的财务困难。
3、保险资金的投资
分红险:保险公司一般会把钱投在固定收益类的资产上(像债券)和权益类的资产上(像股票)。分红险在权益类投资上占的比例比较高,预期能得到的回报也比较高,不过风险也跟着变大了。
年金险:更倾向于投资固定收益类的资产,能保证回报比较稳定,给投保人更高的财务保障。
4、财富保障与传承
保险有一个很重要的功能,就是“定向传承功能”,分红险和年金险都有这个功能,投保人能按照自己的想法改变保单的持有人或者受保人,让财富能顺利地传给下一代。分红险重点是把资产传给下一代,年金险更侧重于把年金的权益和现金流传下去。
三、年金:唯一能真正转移长寿风险的金融工具
年金险跟其他养老的产品相比,有三个别人比不了的优点:
一直有的现金流,能真正防住“活得太久钱不够”:年金险最大的好处就是“确定能有”。
您买了之后,到了特定的年龄(比如 60 岁),往后每年都能稳稳地拿到一笔固定的钱,用来补充退休金,一直到去世。
这种一直都有的钱,跟其他存钱的办法比起来,更能保证您就算活得特别长,在晚年也能有稳稳当当的收入,真正把“活得太久钱不够”的风险给转移掉了。

专门用来养老的“封闭投资”,能克服人的弱点:年金险的第二个明显优点就是“不变动”。
对很多人来说,准备养老钱最大的难题不是钱不够,而是没办法一直坚持存钱。年金险靠着固定发养老金的模式,逼着人必须存钱,保证每年或者每个月都能稳稳地拿到一笔钱,一直到去世。
这种方式不光特别确定、有计划,还能让人不被消费诱惑,保住辛苦攒下的钱,有效防止老了可能没钱的情况。
不受经济周期影响的“长期投资”,是稳定养老金的基础:随着日子过去,通货膨胀会让钱变得不值钱。
但是,年金险作为一种安全又稳当的“保底资产”,能不受经济周期的影响,一直保持价值。通过合理地买一些境外资产,年金险能更好地达成长期投资的目标,给您的养老金打下坚实的基础,保证您晚年生活不缺钱。
四、「富饶千秋」:唯一兼具分红高收益转年金权益的产品
万通保险,港澳地区的佼佼者,率先推出终身年金计划,并连续11年荣获年金/退休产品的卓越表现奖。该公司以客户为中心,致力于帮助客户规划无忧的退休生活,并提供一系列全面的年金解决方案。
万通保险的年金产品线广泛,满足不同风险偏好。其中,“万通多Y终身年金”以其稳定的收益和4%-5%的年化收益率,成为低风险投资者的首选;而「富饶千秋」则以其高收益和5%-7%的年化收益率,吸引了风险偏好稍高的客户。

万通保险在派息方面表现卓越,其终身年金系列产品的派息率连续20多年保持在4%以上,穿越经济周期,实现长期投资目标。

特别值得一提的是,万通保险的旗舰产品「富饶千秋」,结合储蓄分红险和年金险的优势,既拥有分红险的高预期收益,又提供转为终身年金的选择权。其独有的12种终身年金权益,为品质养老提供终身稳定的现金流。

养老规划的首要任务是确保稳定性,无论未来几十年经济环境如何变迁,都需要有穿越经济周期的能力。在这方面,万通保险凭借其持续20多年派息率不低于4%的出色表现,在香港年金领域积累了深厚的经验。
无论是稳定的「多元终身年金」,还是收益更高的「富饶千秋」,万通保险都提供了多样化的选择,确保您的养老规划能够穿越经济周期,实现安心与稳健。
写在最后
