香港保险主打分红型,低保障高预期,减轻投资压力,追求高回报。现有储蓄类保险,特别是多元货币类,长期预期7%,预期7-10年。然而,息享年年储蓄保2,迅速回本,保证与预期利益均极高,是当前热销之选。
一、投保规则
交费方式:趸交与 5 年交,属美元保单,20 年期满
投保年龄: 0 - 70 岁;
趸交:最低保费为 1.25 万美元,且无需健康告知。
优惠:趸交时,保费 10 万美元以下,可享受 5%的折扣;若达到 10 万美元及以上,则可获得 6%的折扣优惠。
例如,趸交 10 万美元,实际只需趸交 9.4 万美元,即可享受趸交 10 万美元的权益。
二、保险责任
1.确定给付固定保证现金:
每年会固定派发已交保费的 2%,直至 20 年满期,共计 20 笔。每年的 2%年金既可以支取,也能存于保险公司累计生息,当前累计生息利率为年复利 4.25%。
2.周年红利与终期红利:
周年红利:以现金形式发放,可支取,可在保司累计生息,目前累计生息利率为年复利 4.25%,满 1 年即派发,共派发 20 次(若有)。投保前 5 年的周年红利 100%确定给付,且每年均为已交保费的 2%,100%确定。
终期红利:
满 6 年后则派发终期红利(若有),终期红利仅在身故理赔、20 年满期、退保时予以给付。
三、案例分享与拆解
举个栗子:45岁,李先生,趸交20万美元,保单利益如下
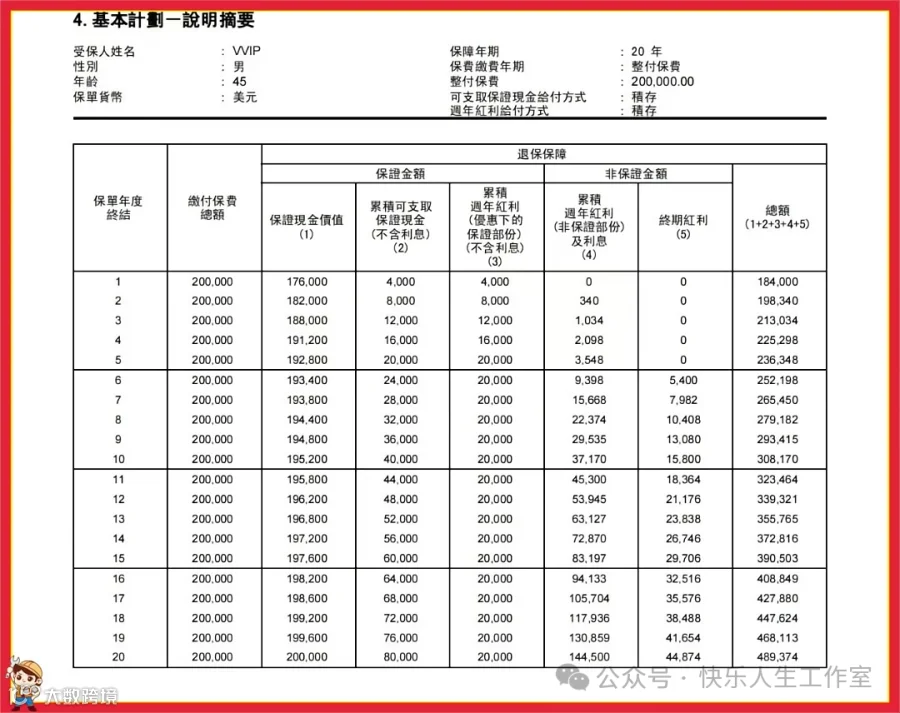
1. 总投入:趸交 20 万,优惠1.2万,实际仅需趸交 18.8 万,另需缴纳 12.82 美元的保费征费,总计趸交 188012.82 美元。
2.总收益:a+b+c
a: 每年保证年金:每年派发1 次 4000 美元,20年总计 8万美元;
b: 周年红利:前 5 年的100%确定发放,每年4000美元,共2万美元。
如每年的年金与周年红利未在保司累计生息,而是支取,那么满 5 年计算得出的 IRR 为 4.72%复利。
此为 100%确定的结果!
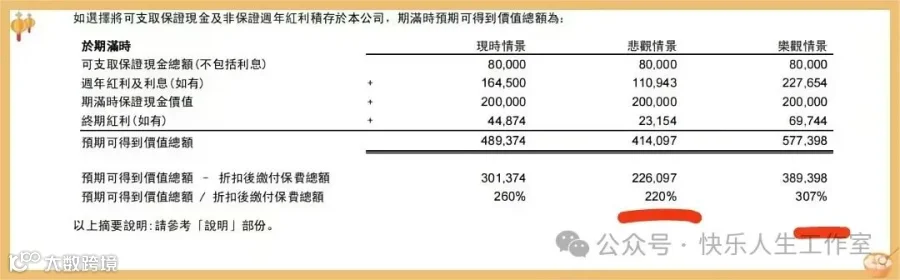
c: 根据当前的投资假设,趸交 18.8 万,累计 20 笔固定年金总计为 8 万,累计周年红利及其利息满期达 144500 美元,满期时保证现金价值为 20 万,终期红利为 44874 美元,总计 489374 美元,是总交保费 18.8 万的 2.6 倍,预期 IRR 为 4.90%。
按照悲观的投资假设,20 年满期的预期总回报是总交保费的 220%;
按照乐观的投资假设,20 年满期的预期总回报是总交保费的 307%。
四、投资策略
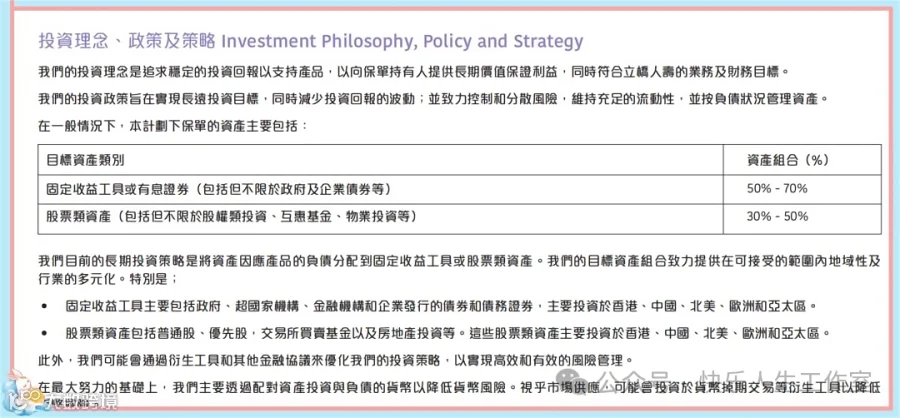
这款产品实际上主要是将资金投向了固收类资产。
其中 50%-70%的资金被投资于固定收益工具或有息证券。
即通过这种投资策略来降低投资的波动风险。其主要的投资领域包括香港、内地、北美、欧洲以及亚太区。
五、写在最后
这款产品具备如下特色:
1. 每年派发 2%年金与 前5年确定2%周年红利,后15年不确定,同时还有终期红利;
2. 当下累计生息利率较高,达 4.25%(浮动),年金与周年红利既可支取,也能够累计生息;
3. 在限定期内有极大优惠,趸交 10 万美元以下,保费优惠 5%;10 万及以上,保费优惠 6%,趸交只需缴纳扣除折扣后的净保费;
4. 在限定期内有巨大锁定,前 5 年的周年红利锁定为已交保费的 2%,固定不变,不受公司投资环境波动的影响;
5. 满 2 年即可快速回笼资金;满 5 年保证 IRR 高达 4.72%,100%确定;满期预期保单总价值为所交保费的 260%。
那么,无论是为自己投保还是为孩子投保,这款产品都是相当不错的选择,持有期短至 5 年,长至 20 年均可。