


导言:本文内容较多,适合对重疾险感兴趣的专业人士或客户阅读
在中国内地,保险行业流传着这样一句话:“重疾险的保障期限通常只能覆盖10到20年,之后可能需要重新评估和购买新的保险。”这并非意味着内地的重疾险不提供终身保障,而是强调随着时间的推移,初始选择的保额很可能无法满足不断攀升的医疗费用需求。
原因在于,根据中国内地的监管政策,多数重疾险产品的保额是固定不变的,不会随医疗通胀率自动调整。举例来说,若你在投保时设定了100万元的保额,无论经过10年、30年还是50年,该保额始终保持不变。但与此同时,医疗费用的通胀是全球普遍现象,且呈现出逐年上涨的行业趋势。
据统计预测,到2023年,全球医疗成本增长率至少将达到10.0%,较2021年的8.2%和2022年的8.8%有显著提升。特别是在亚太地区,医疗成本的增长现象更为突出,涨幅从6.9%跃升至10.2%。展望未来,医疗费用预计将持续快速增长,这意味着即便你现在拥有100万元的重疾险保额,几十年后这笔钱的价值可能会大幅缩水,无法有效覆盖实际的医疗开销。
因此,对于追求终身全面重疾保障的消费者而言,建议考虑选择那些保额能够随时间增长而增加的重疾险产品。这类动态调整保额的产品更能适应医疗费用长期上涨的行业趋势,从而为个人和家庭提供更稳固的健康财务保障。
一:香港重疾险
重疾险的本质实则为“收入损失保险”,其主要作用在于当罹患大病而无法工作时,能够给予收入方面的补充。其理赔金用途不受限制,既能够用于治病,也可用于偿还房贷、生活开支、支付孩子教育费用等等。香港的重疾险种类丰富多样,且极具创新性。
1.极具性价比的保费
倘若将你与同龄人进行对比,于香港购置的重疾险通常仅需内地保单 60%至 70%左右的价格。这关键在于香港的保费乃是依据国际发达国家的标准予以设定。
香港的医疗体系极为健全,医疗设备亦相当先进,人均寿命更长,进而致使基本保障费用相对较为低廉。另外,香港存有众多具有百年历史的保险公司,其品牌声誉优良,产品在成熟市场中竞争激烈,性价比自然而然也就更高。
02.保额具备增长性
在香港,重疾险通常会涵盖分红,其保额会随着时间的推移而逐步递增。如此一来,有助于抵御通货膨胀对保额所造成的侵蚀,能更加契合实际需求。
例如,一名 3 -5 岁的男孩,购置了香港的某一款重疾险,其初始总保额为 20 万美元。而当他到 66 岁时,保额已然增加至 140 万美元之上!

03.拥有一定额度的赠送比例
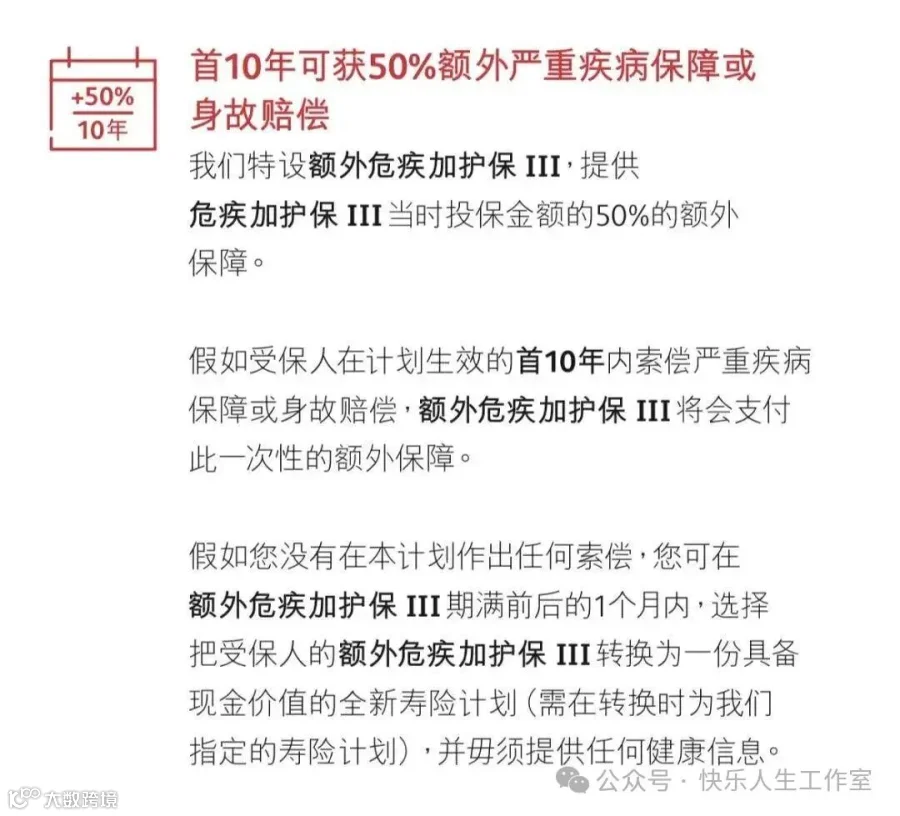
在香港,重疾险往往在最初的十年或十五年内会给予一定比例保额的赠送,例如达到 50%。这更进一步地提高了保险的性价比。
04. 超100+的全方位保障
香港主流的重疾险一般会涵盖 100 多种疾病,保障极为全面。针对高发且危险的疾病,诸如癌症、心脏病、中风等,提供多重且无需分组的保障。并且,香港的重疾险产品持续进化,紧跟人口老龄化的趋势,还新增了一些特殊保障。
比如针对“严重脑退化症”设置的保障,以及为应对产后抑郁高发状况而设立的“产后抑郁”保障。
腹中 4 个月的胎儿便能够进行投保,真正做到了从胚胎到生命终结的全面覆盖。若因医学需求进行冷冻卵子或者精子,也都能够获得赔付。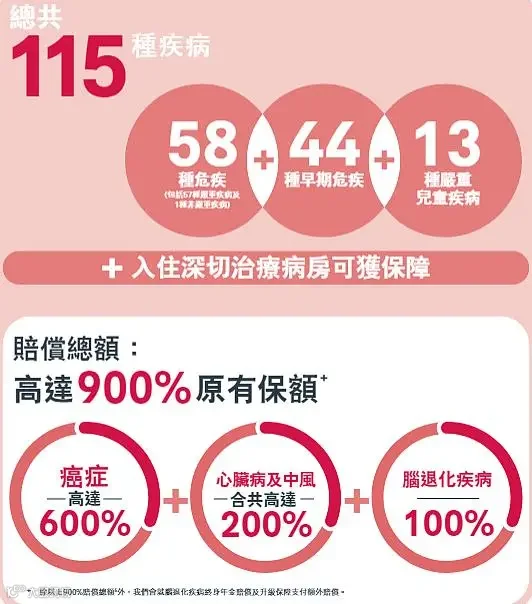
多次赔付与多重保障
伴随医疗技术的不断发展,癌症的 5 年生存率有了一定提升,故而持续且全面的危险疾病保障愈发显得关键。香港的重疾险显著突出了多重保障与持续保障的特性。
案例参考1:友邦「爱伴航」总计涵盖 115 种疾病,包括 58 种危疾、44 种轻症以及 13 种严重儿童疾病,最高可赔付达 900%保额。
首次重疾加上额外 5 次癌症、额外 2 次心脏病/中风以及额外 1 次“痴呆”。若是 30 岁前投保,首 10 年可额外赔付 50%;30 岁后投保,首 10 年可额外赔付 35%。
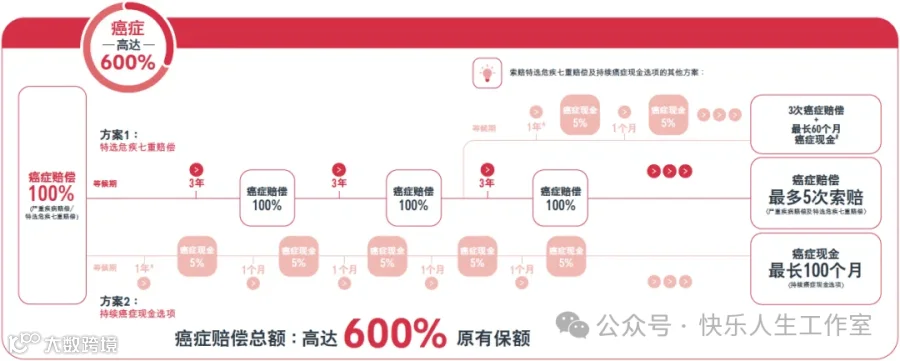
重疾持续治疗津贴,最高可赔付 500%。在首次确诊癌症后间隔 1 年,每月可额外领取 5%保额,最高可达 500%。
老年痴呆保障,可按保额的 6%领取直至终身。若在 85 岁前罹患脑退化疾病,1 年后每年可领取保额的 6%,直至终身。
最高支持 30 年缴费,其增值服务相当出色,涵盖家庭保障、ICU 保障、先天性疾病保障、怀孕期保障等,均处于香港重疾险的上等水平。
案例参考2:
1.以癌症重症为例
癌症能够实现多次赔付,且间隔期短至仅 1 年。癌症作为最为常见的危险疾病之一,其治疗往往需要耗费很长时间,且极容易出现复发情况。香港的重疾险针对癌症的再次赔付间隔要求相对较为宽松,通常仅仅需要 1 年时间,即便癌症再度发作、扩散或者复发,都能够再度获得赔付。
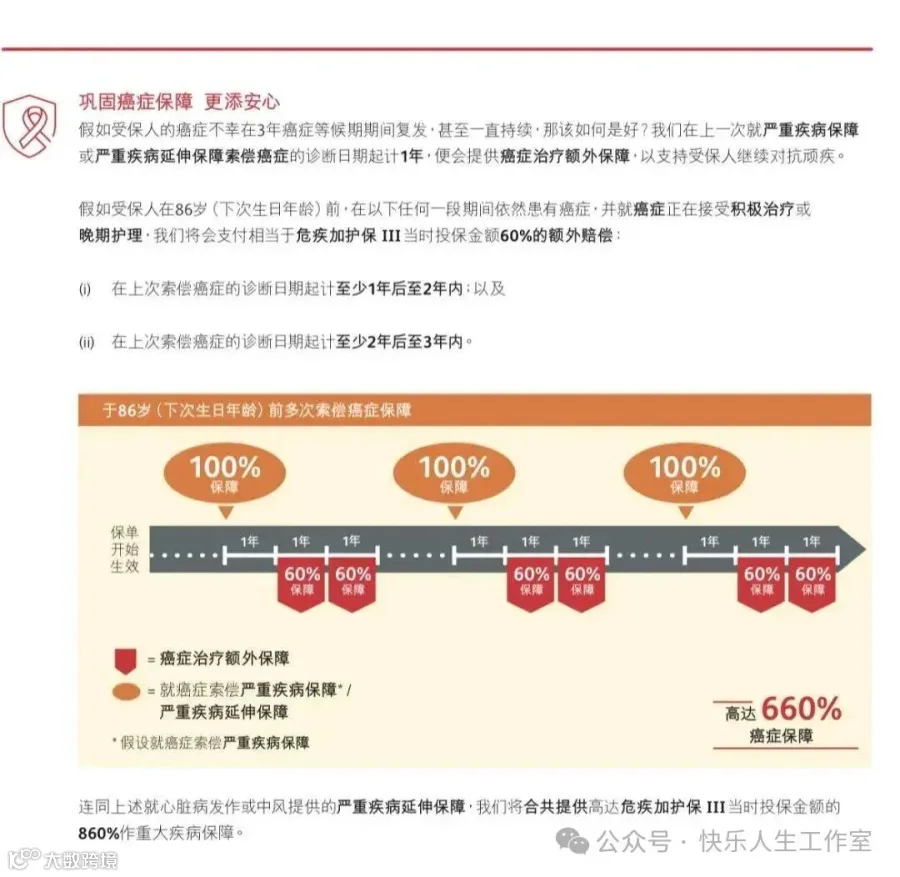
而在某些内地的重疾险产品中,癌症再次赔付的间隔期可能长达3年。

2.癌症的持续保障时长较为可观
部分香港的重疾险产品,其对癌症的持续保障时间或许长达 100 个月(约为 8.3 年)。换句话说,倘若在患癌后的第一年依旧处于接受治疗的状态,那么每个月都能够获得保额的 5%。而在内地的重疾险中,通常需要额外购买附加保险才能再次获得赔付,而且只能赔付一次,无法多次申请赔付。
06.高额的免体检保额
在香港,重疾险一般能够提供高达 50 万美元及以上的免体检保额,这足以全面覆盖您的保险需求。这一额度远远超出内地的免体检保额水平,也正因如此,成为众多中产阶层和高净值家庭选择在香港进行投保的重要原因之一。

07.更为宽泛的疾病定义
香港与内地的重疾险在疾病定义上存有差异,总体来讲,香港的保险在这方面相对要更宽松一些,尤其是在对疾病状态持续时间的要求上。
例如:
1.关于中风的定义
在香港的重疾险中:神经功能性障碍需要持续至少 4 星期。
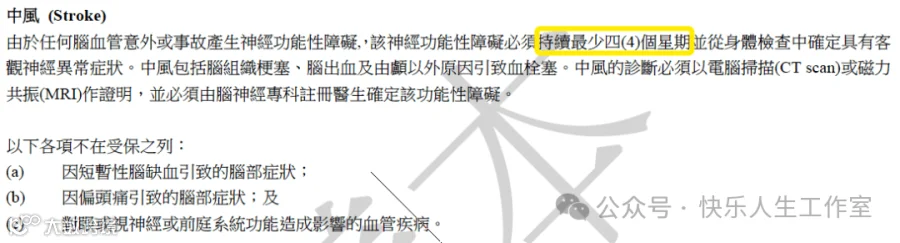
内地的重疾险:神经系统永久性功能障碍必须在确诊后的180天内持续存在。

2.关于瘫痪的定义
在香港的重疾险里:由于疾病或者受伤而导致的瘫痪,即永久地失去双手、双脚,或者是一手一脚,且不存在时间方面的限制。

内地的重疾险:因疾病或意外伤害导致两肢或两肢以上肢体永久完全丧失,需要在确诊或意外发生后的180天内。

08.多元货币保单具备更高安全性
香港的重疾险往往以美元来计价,香港的保险公司是在全球范围内开展运营的,其中有 13 家公司在香港有相关业务,6 家在香港上市。这些公司无论是盈利能力还是风险控制能力都表现得极为稳健。借助持有美元保单,能够有效分散风险,达成家庭资产的多元化配置,全面综合地平衡个人的风险与回报。
此外,由于香港的保险业务是面向全球进行销售的,所以也能享受到全球理赔的便捷性。全球各个地区的医院(包括内地的医院)都对香港的保险报告予以承认,并且实现了电子化理赔,通常情况下只需将所需文件快递给公司或者代理人,就能够轻松实现理赔。而内地的保险通常只能够在内地的医院进行理赔操作。
二:内地重疾险
自 1995 年内地保险市场引入重大疾病保险开始计算,重疾险产品到如今已然历经了 25 年的发展历程。重大疾病保险也从最初一个相对较为陌生的险种,逐步成长为健康保险市场中极为重要的保障型产品。
重大疾病保险在产品设计以及定价模型方面主要依靠两项关键的基础性内容,其一为重大疾病的标准定义,即何种疾病会被视为重大疾病从而进行理赔;其二为重大疾病的发生率,这同样是保险定价的重要依据之一。
01.保费豁免
就香港重疾险而言,轻症赔付会消耗产品原本的保额,并且不能豁免后续的保费。
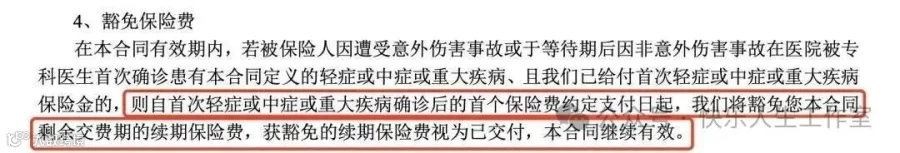
然而,内地重疾险在轻症和重症赔付方面则显得更加人性化,轻症、中症属于额外进行赔付!!还能够豁免后续的保费!!!并且不会占用原保额!!!
02.有关中症保障方面
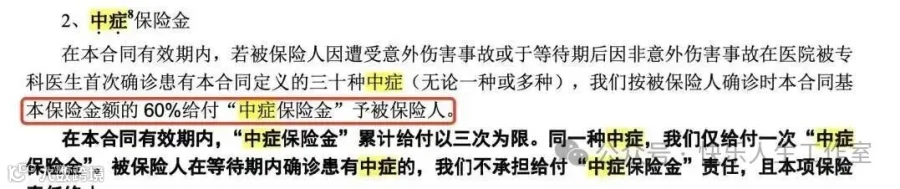
在香港重疾险中,绝大多数仅仅涵盖重症与轻症,并且轻症会占用保额。据所知,仅有香港富通重疾险包含中症保障。但内地的重疾险产品大部分都包含重症、中症以及轻症,其保障的范围更为广泛,在理赔时可赔付保额的 60%。
03.核保优势
内地的核保优势相较香港更为明显。内地有一些宽松核保的重疾险产品,其健康告知仅三条,高血压、糖尿病、肺结节、乳腺结节等患者均有机会购买。
例如,同方全球人寿的健易保重大疾病保险,其健康告知非常宽松,对于甲状腺结节、乳腺结节、高血压等常见疾病,只要符合健康告知,依然可以购买。此外,该产品还具有人机对话、核保简单、无需体检、无需资料等优点,投保年龄为30岁-65岁,免体检额度为30-50岁/30万,56-65岁/20万,年龄在65岁以内无需体检。
相比之下,香港重疾险的核保较为严格,轻症赔付会占用产品的原保额,且不能豁免之后的保费。

三:如何选择?
01.以下人群更为适合选择香港重疾险:
经常前往境外出行且有境外居住规划的人群;
存在海外医疗需求,或者追求尖端医疗技术的人群;
注重分红,期望保额能够随时间推移而增长的人群;
需要进行超高保额配置的人群;
身体状况健康无异常的人群;
为尚未出世的宝宝进行投保的人群。
而以下人群则更适合内地重疾险:
重视纯消费型产品的人群;
预算较为有限的人群;
存在健康异常情况的朋友们。
02.理赔对比说明
在此仅针对两地重疾保险的定义本身展开比较,此内容并不构成任何关于购买保险的推荐或建议。
疾病分类及结论如下:A.恶性肿瘤组 1.恶性肿瘤——重度(两地基本无明显差异);B.心血管相关疾病组 2.较重急性心肌梗死(两地差异不大)、5.冠状动脉搭桥术(内地的规定相对更为宽松)、16.心脏瓣膜手术(两地差异不明显)、21.严重特发性肺动脉高压(香港的规定相对更为宽松)、25.主动脉手术(内地更为宽松)……
不同的疾病在两地的理赔定义都存在差异,在进行选择时,可以结合自身是否有相关家族病史来作为参考依据。
03.保费水平对比情况
相较于内地的互联网重疾险产品而言,香港在保费水平方面未必具有绝对优势,双方性价比较高的产品,其保费大体上能够保持持平状态。然而,倘若将香港的保费与内地老牌保险公司的产品进行对照,那么香港在费率上的确具备一定优势。例如,针对一名 30 岁且不吸烟的男性(在香港,吸烟与否属于影响保费高低的因素之一),保额为 200 万时,香港产品的年费为 5.9 万元,而内地产品则高达 10.1 万元,内地产品的保费要比香港产品贵了约 70%左右。

04.内地的健康告知核保标准相对而言是比较低
香港重疾险于健康核保的告知环节有着更为严苛的要求,会对投保人过往长达 5 年的情况进行问卷式审核,而内地的产品仅仅是对投保人 2 年内的情况进行查核。
05.香港重疾险的购买具有一定的门槛要求。
具体而言,比如:
(1)签单需长途奔波
若要投保香港重疾险,内地客户必须要本人亲自前往香港或者澳门进行签单。这对于大湾区以外地区的客户而言,或许会存在一定的不便之处。
(2)外汇管制存在困扰
受内地外汇管制政策的影响,投保香港保险的内地客户在缴费、理赔等环节会受到一定程度的限制,当前仅能使用港澳银行账户,这给资金的操作带来了不便。
不过,随着未来大湾区保险服务中心的设立,这一问题将会得到一定程度的缓解。
四: 2024做出明智之选
重疾险的重要意义在于,一旦不幸患上疾病,能够即刻拥有一笔资金用于治疗,无需忧虑资金方面的压力,从而以最为积极的心态去应对疾病所带来的挑战。然而,倘若不论等待多少天,都需要自己先行垫付这笔钱,那么其意义就会被大幅削弱。
香港重疾险的确拥有诸多独特且人性化的优势,费率也相对较为低廉。
但我们需要进行评估,香港重疾险的哪些优势我们能够通过内地保单的组合来予以克服,而又有哪些劣势是我们无法去改变的。
倘若你已经在内地至少拥有一份重疾险,或者有前往境外生活的规划,那么香港重疾险,不失为一个良好的选择。

如果你对香港重疾险产品感兴趣/想买香港重疾险,你可以添加下面的微信,私聊,为您定做专属的重疾险保障计划。
