周末正值夏日,天气炎热,从香港前线传来最新的讯息。
由腾讯和高瓴资本携手创建的香港首家网上人寿保险公司 Blue 微蓝,将要推出一款储蓄险“GO 息宝”,其设计简洁,回本迅速,短期收益高!
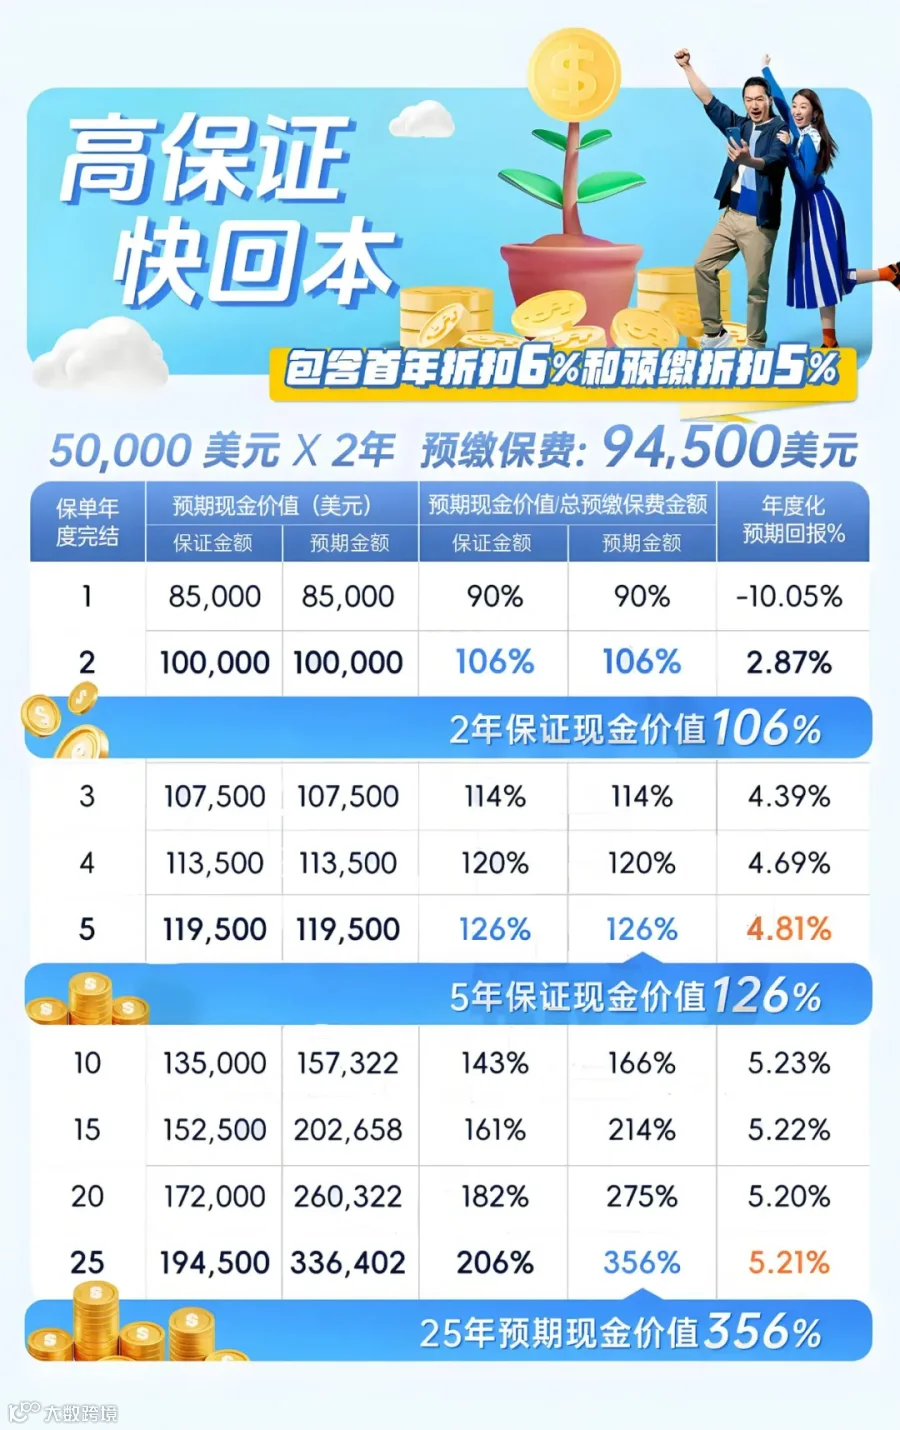
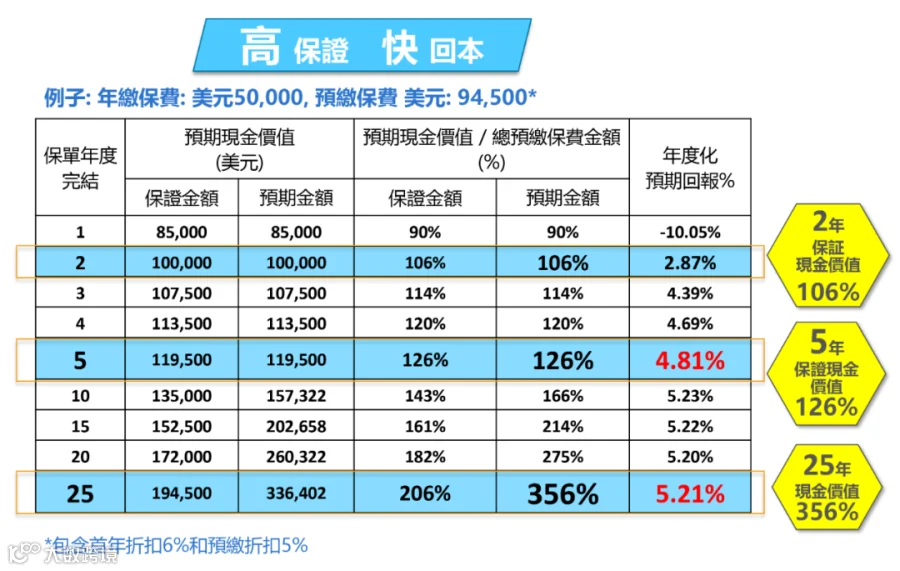
这款产品以“高保证、快回本”作为亮点,凭借 2 年保证回本、首 5 年保证收益率高达 4.81%的特点。
计划在下周二 7 月 23 日经由经纪渠道开启预售。

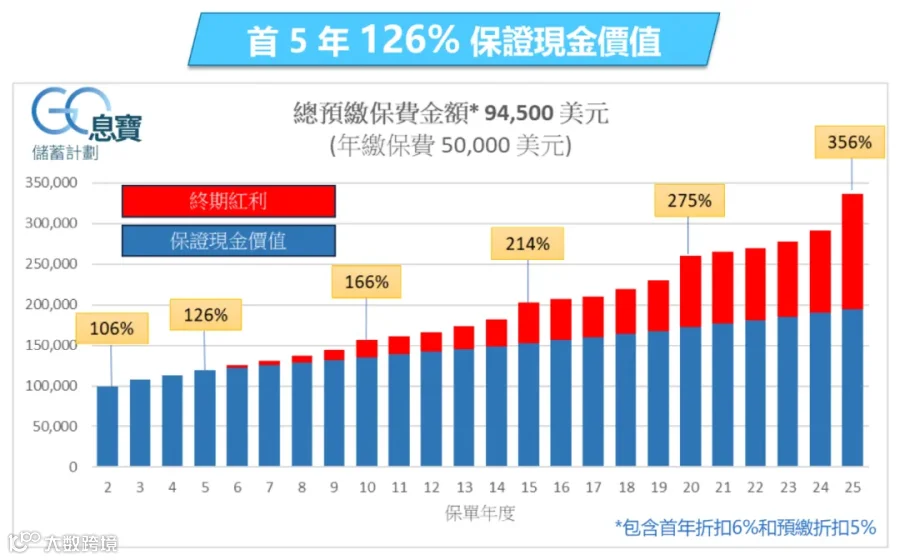
Blue“GO 息宝”着重凸显“高保证、速回本”的特点,2 年保证能够回本,首 5 年的现金价值 100%有保证,在第 5 年保证收益为 4.81%;
从第 5 个保单周年日起,开始派发终期红利,25 年期满预计收益达 5.21%。
【示例】50,000 美元×2 年(预缴),首年保费优惠 6%,预缴第 2 年保费优惠 5%,优惠后一次性交付 94,500 美元。
在第 2 年就保证回本,第 5 年保证收益高达 4.81%、第 10 年 - 第 25 年,预计收益 5.21 - 5.23%。
Blue,其全称为 Blue Insurance Limited,在 2018 年 9 月 12 日正式成立,是整个香港地区首家网上人寿保险公司,主要通过完全线上的模式来销售各种各样的保险产品。
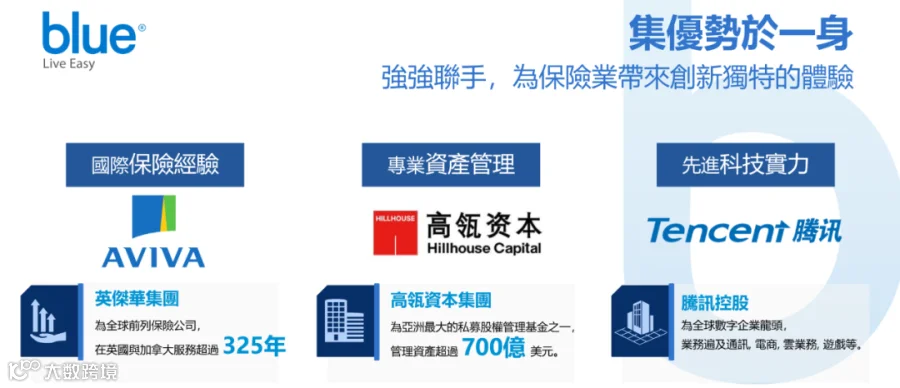
它有三个股东,分别是:英杰华保险集团(持股 40%)、高瓴资本(持股 40%)、腾讯(持股 20%)。
腾讯无需过多介绍。高瓴资本,对于非投资圈的朋友来说或许较为陌生,它是亚洲最大的私募股权管理基金之一,管理着 700 多亿美元的资本。
英杰华,对于保险圈外的人而言可能压根没听说过,事实上,英杰华才是 BLUE 这家公司的核心人物。
英杰华是英国的一家拥有 300 多年历史的保险公司,在伦敦证券交易所及纽约证券交易所上市,是全球第六大保险集团,同时也是英国富时 100 指数的成分股。
在内地也有英杰华的合资保险公司——中英人寿,英杰华持股 50%,中粮集团持股 50%。
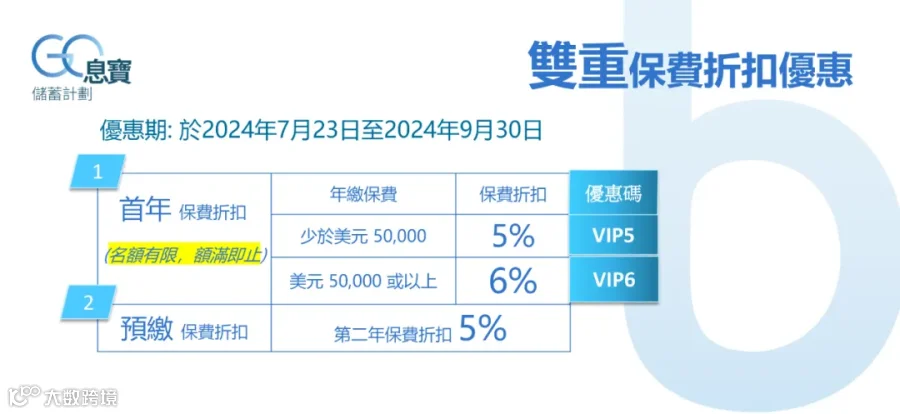
于2024年9月30日或在此之前,存在限时且限额的折扣:
其一,首年保费的折扣高达6%,不过该折扣名额有限,额满即不再享有;
其二,预缴保费方面,第二年保费的折扣为5%。
要是有一笔资金,您在 3 至 10 年内都不会用到,选择这个产品,所锁定的收益是比银行存款要高的。
或者短期内没有出色的投资标的,想要保证安全并且兼具一定的流动性(中间能够退保提现),能进能退,那这一款也是相当适合的。
另外,如果您在意保费折扣、预缴利息,建议在 7 月 23 日进行投保较为保险,满额就没有了。
不禁思考,为何只有像立桥、BLUE这类新兴的保险公司愿意推出如此高保证且短期高收益的产品,而老牌保险公司却不愿意呢?
原因有两个:
其一,老牌保险公司已经拥有了一定数量的客户群体,没必要通过这种贴本赚吆喝的方式来吸引客户。
其二,香港几天前已正式施行第二代偿付能力监管体系,高保证的产品要求对应的责任准备金也高,这类产品如果销售过多,会导致保险公司资金的灵活性受到限制,从而影响自身的偿付能力。
BULE的偿付能力充足率超过500%,大大超过行业平均水平和监管要求。
只有新兴的保险公司,由于业务量还不大,偿付能力远远高于成熟的公司,才敢在一定额度内开发这类高保证的产品。
在老美降息之前,您是否愿意接收腾讯给出的大红包,薅一下资本主义的羊毛呢
---END---