


养老的问题就是现金流的问题!!!
有还是没有的问题,多还是少的问题,够还是不够的问题?

何以解忧 ,提钱退休,穿越未来照顾那个年老的自己!养老自己说了算!
1、为未来储蓄一份足够的底气!
举个栗子:
30岁,每年存5万美元, 存5年
提早退休,年年提钱,领到100岁。

方案一:一次性领取退休金
🌹🌹若50岁退休:可一次性领取57万美元
🌷🌷若60岁退休:可一次性领取115万美元
方案二:提早退休,年年提钱,领到100岁
🌹🌹若50岁退休,50岁起每年领取3.5万美元,51年共领178万美元
🌷🌷若55岁退休,55岁起每年领取5.5万美元,46年共领253万美元
🌻🌻若60岁退休,60岁起每年领取8万美元,41年共领328万美元
👉👉何时起领自己定
👉👉领多领少自己定
👉👉你的养老金你做主
2.养老的实质就在于消费
这必须具备三大属性!
要安全无风险,要有长期现金流,还得专款专用。
香港储蓄分红险恰是这样一种能满足上述需求的保险产品,它不但给退休规划提供了绝佳的工具,而且拥有多种功能。
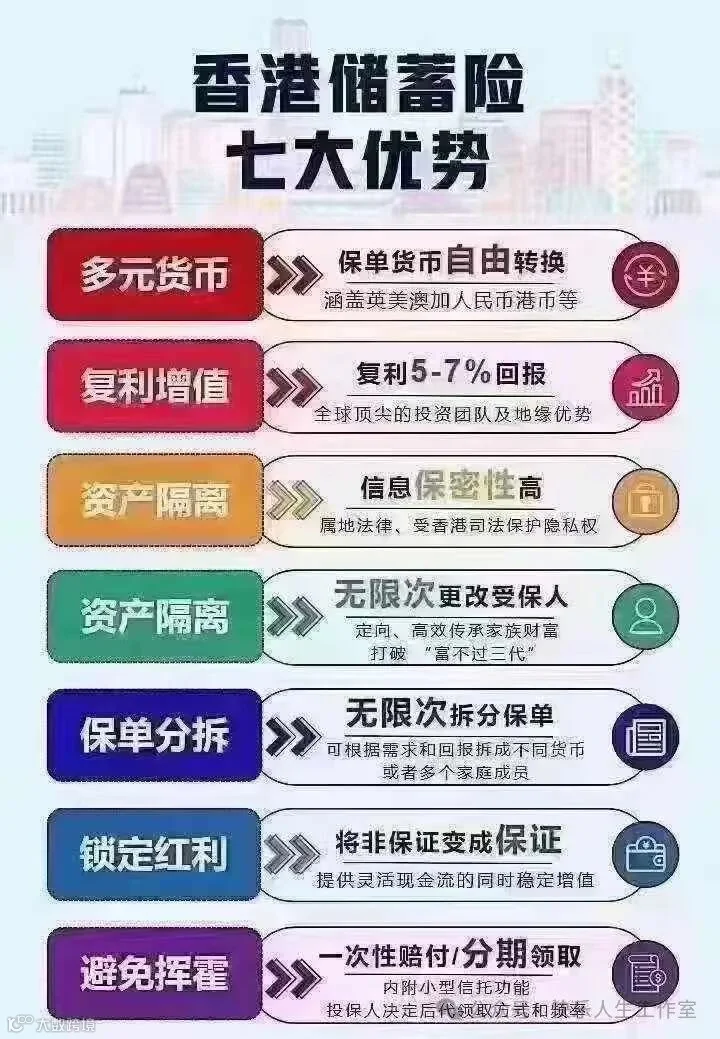
不但能够充当养老的“退休金专户”,为退休后的生活给予稳定的资金保障,同时也能满足“退休”与“财富传承”的双重需求,保障家族财富的延续。
所以,香港储蓄分红险成为了大多数人常常选择的养老金补充方案中的一种。5年投入换一辈子的现金流,很值!
