


一、新加坡保险具有独特的特点和配置价值,它是常用的财富传承工具,能满足高净值人群的多种需求。
1)定向传承功能:保险能指定已出生的家人为受益人,设定固定的受益比例,让投保人按自己想法安排财富传承,有些国家和地区在这方面更灵活。
2)风险隔离功能:高净值人群主要想隔离两类风险。
一是家企财产混同风险,像投保人潜在债务风险,寿险与人的生命相关,有“人身属性”,像个“保护壳”,是家庭财富隔离的最后防线;
二是子女婚姻风险,比如子女婚姻破裂导致家庭财富被分的风险。多数国家和地区婚姻法规定,保险受益人从保单拿到的赔偿金算个人财产,和婚内共同财产不同。
3)底仓配置功能:保险能投资,保单现金价值靠不同投资策略稳健增长。
全球来看,保险的投资策略主要有两种,一种是像新加坡储蓄分红险,靠保险公司主动管理来让现金价值增长;另一种像新加坡 IUL(指数型寿险),现金价值增长看挂钩指数的表现。总体来说,海外保险能当 10 年以上、收益 4 - 8%的长期底仓配置(实际投资收益受利率、指数、保险公司投资能力等影响)。
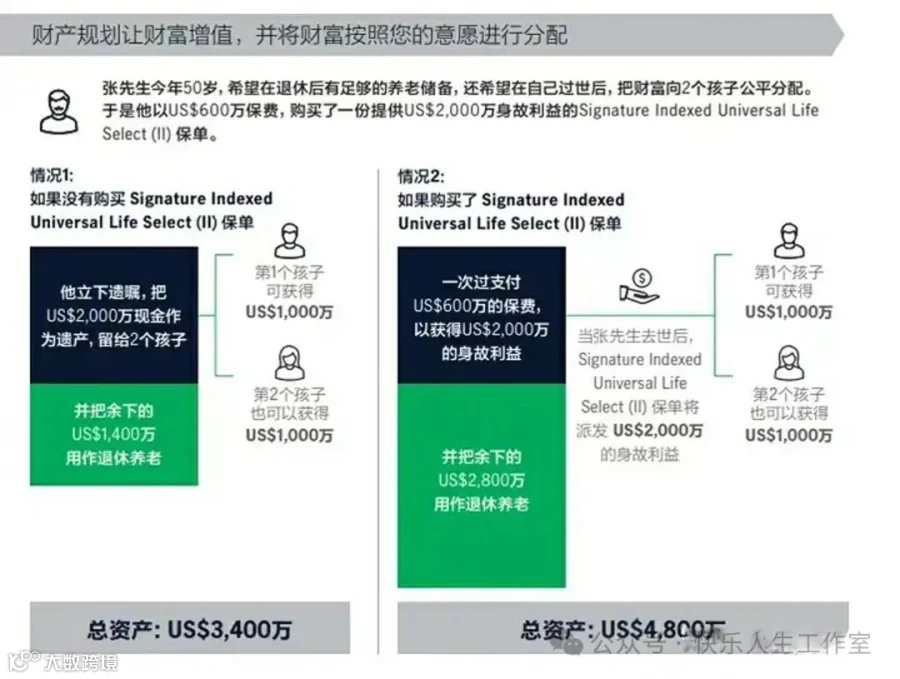
4)税务规划功能:全球各国对保险税收政策都比较友好,就算在高税区,受益人从保单拿的保险赔偿金也免税。所以通过寿险配置,一方面能减少传承财产从而少交遗产税;另一方面对要交遗产税的家庭,能给后代准备好交遗产税的现金,免得没钱交税。
除了这四个功能,高净值人士还能通过寿险保障自身价值、实现杠杆传承;通过年金险和储蓄险规划孩子教育金和自己的品质养老金。
二、新加坡保险通过“受益人提名”能更好实现风险隔离和财富传承。
新加坡在地域上有优势,政治环境稳定清廉,金融监管严格,《银行保密法》比瑞士还严。新加坡是全球少有的“属地征税”国家,还有 13O、13U 等税务优惠政策。新加坡基础教育世界第一,环境好适合居住,叫“花园城市”。
因为这些优势,全球越来越多高净值人士把新加坡当家族金融账户中心、企业控股中心、个人和家庭的第二居住地。2022 年的数据显示,新加坡在全球富豪流入榜单排第三。
新加坡指数型寿险(IUL)有两个明显优势:

优势1:是通过“受益人提名”能更好实现风险隔离和灵活传承财富。
2009 年 9 月 1 日,新加坡《保险法令》下有了《保险提名法》,寿险保单或有死亡利益的意外事故和健康保单的投保人,或者打算买这类保单的人,可以用明确合法的办法把保单权益分给受益人。
保险提名有两种方式:一种是信托提名,投保人买保单时或者保单生效后随时能做,做了信托提名,投保人就没了保单所有权,但保费还是投保人交。保单的所有保险金(生存利益、死亡利益)都归投保人指定的受益人(只能是配偶和/或子女)。通过“信托提名”让子女当保单受益人,能规划好投保人未来债务风险,实现“家企风险隔离”,保证子女未来生活。
另一种是“可撤销提名”,投保人做了这个提名,还保留保单所有权和所有权利,能随时改或撤销提名,不用受益人同意。做了这个提名,保单只把死亡利益给受益人,生存利益给投保人。通过“可撤销提名”,投保人能灵活指定受益人,甚至能把子女配偶以外的个人或架构当受益人,更好实现财富传承规划,这在财富传承上的功能跟家族信托差不多,还更灵活方便。
优势2:是挂钩指数的明确投资策略和较高收益空间。
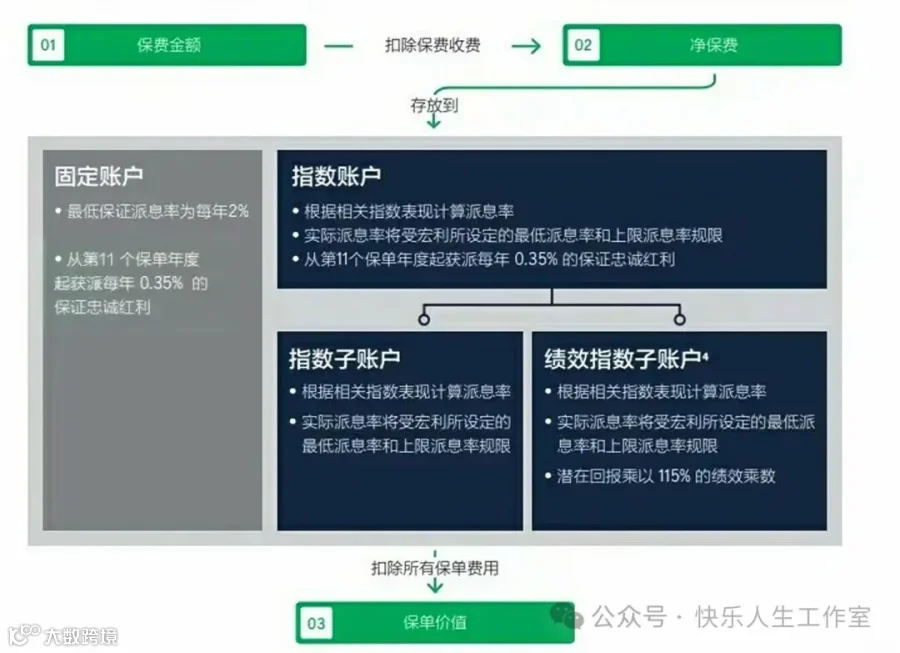
新加坡 IUL 从投保人那收的保费能分到固定账户和指数账户。
指数账户一般对标国际知名指数,像标普 500、恒生指数、欧洲斯托克 50 指数等。
固定账户一般保底收益 2%左右,指数账户能保本,封顶收益 10%左右。投保人把保费按不同比例分到固定账户和指数账户,能期待较高收益。

对想更好分散地区或国家风险、实现风险隔离和灵活传承安排,以及追求较高财富增长空间的高净值人士来说,配置新加坡保险是不错的选择。
---END---
