1.香港房价于 1997 年登顶后一路下挫,至 2004 年时,房价跌幅达 70%。
2. 2008 年金融危机之际,美国房价平均跌幅为 30%。
3. 而我们内地房价这几年的楼市大幅下跌,有人评估说是平均跌幅达 27%。
1997年香港上杠杆购房者纷纷爆仓,近 20 万人沦为负资产者。那时,无数中产身兼两份工作,白天一份,夜晚一份,咬紧牙关偿还房贷。即便如此,许多人的住房仍被迫拍卖。在长达 6 年的房价下跌周期中,众多人都未能坚守至后来的房价反弹。
二、长期处于“负资产者”行列的人只能忍气吞声,绝不敢轻易丢掉工作。
然而,房地产泡沫的破灭带来了严重后果,房地产行业拖累了银行,高额负债抑制了消费,最终实体经济螺旋式下降,累及企业,负债买房之人最终被裁员,失业率急剧上升,同时资不抵债的人日益增多。
历史是否有着惊人的相似之处?
如今,虽然香港房价已有反弹,经历了 1997 年香港楼市崩溃的人,历经 30 年的咬牙坚持终于还清了房贷。
一个楼市的经济周期,便是一个人的一生。30 年的省吃俭用,谨小慎微。
岁月流逝,青丝变白发。
三、该舍得降杠杆的时候,一定要降
美林时钟能给我们每个人带来怎样的启示?
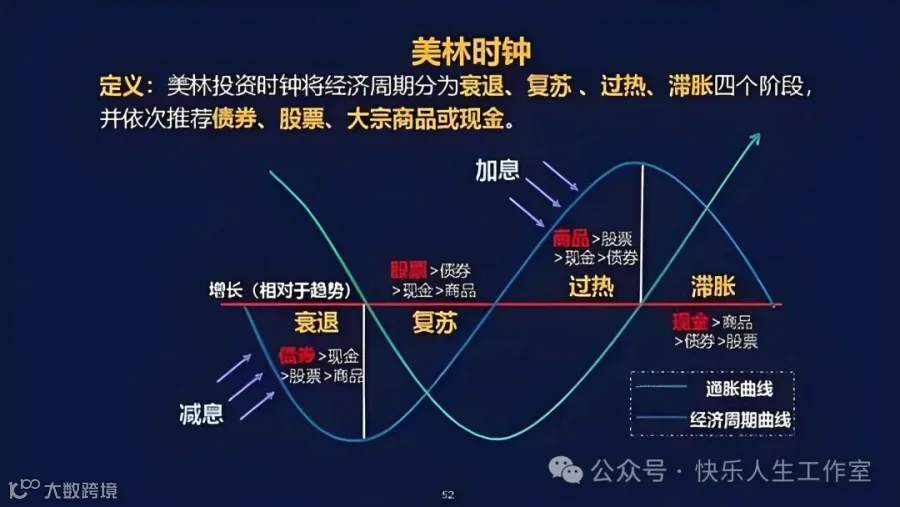
我们究竟处在经济周期的哪个位置?
相信你一定会有所感觉。
所以,该舍得降杠杆的时候,一定要降。
而周期的出清是很漫长的,也许漫长到,是一个人的一辈子。
四、长期美元储蓄分红险可以跨越周期,帮你长期获利
储蓄保险不仅是一种金融产品,更是一种时间的朋友。
它能够为我们的退休生活提供提前规划的保障,使我们在时间轴上更加安心和自信。
香港储蓄型分红保单根本就不是保险。
对于香港分红储蓄险的保单持有人来说,表面上你买的是保险,本质上买的是一个可投全球市场可保本的美元混合型基金。
坚持做长期主义者,用时间去换空间,用一份香港美元储蓄分红险帮你的资产长期增值,并为你的家庭提供持续不断的现金流。