


先说结论,两地的保险各有长处和短处。
咱们消费者得先搞清楚它们的实际情况,再根据自己的需求来判断哪个更适合自己。
一、两地产品对比
咱们从三个方面来对比一下两地的储蓄险:收益、回本周期和分红实现率。
1、收益对比
不管是香港的分红险还是内地的分红险,都是由保证收益部分+分红部分构成的。
香港储蓄险保证部分的利率通常在 0.5%- 1%,加上分红演示以后,长期收益或许能达到 6%-7%左右。
内地储蓄险保证部分的利率大概是 2.5%,加上分红演示以后,长期收益大概在 3.6%- 3.7%。
举个栗子来对比一下,缴费计划是:每年 2 万,交 5 年。
香港的保单分保证部分,还有复归红利以及终期红利。复归红利每年以现金形式发到账户上;终期红利得退保或者发生身故理赔的时候才能拿到。

香港分红险:这是第 1 年到第 30 年的演示对比,香港分红险前两年现金价值是 0,从第 3 年开始,保证部分是 5295 元,加上复归红利和终期红利,总的现金价值是 31798 元。
内地分红险:第 1 年保证部分是 5060 元,加上分红是 5213 元。能看出来,在前 10 年,内地分红险的现金价值都比香港分红险高。10 年之后,香港的现金价值超过内地。
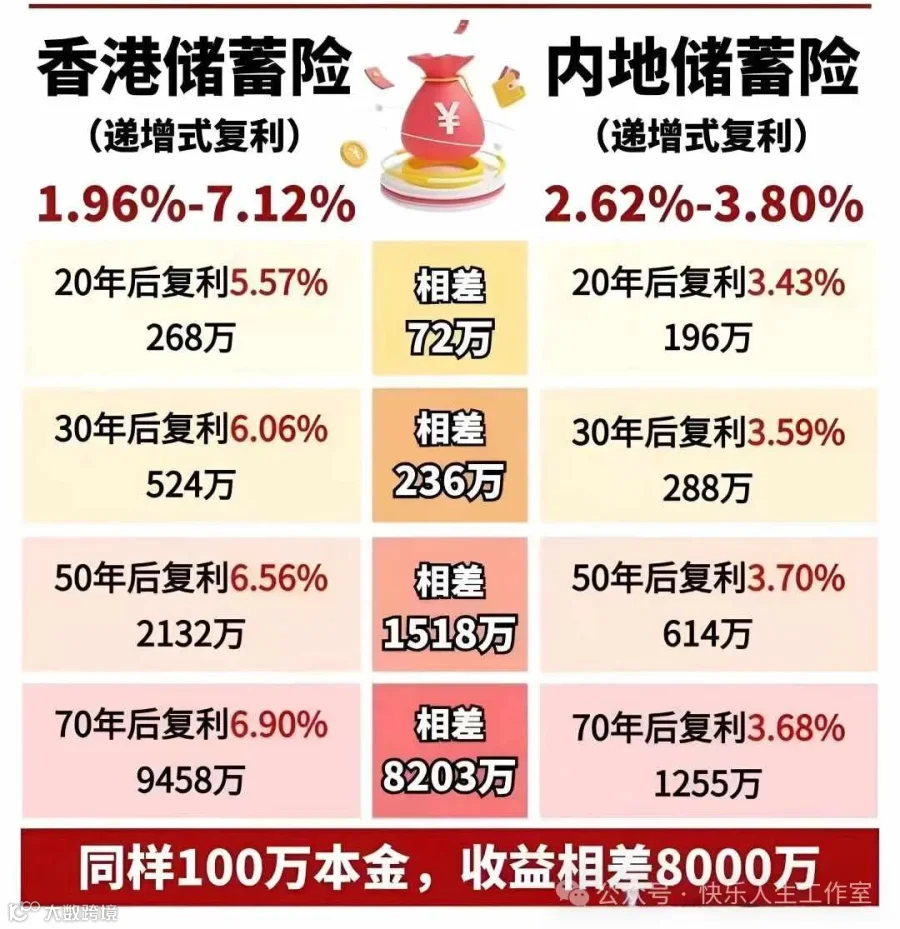
这么一对比,是不是觉得香港保单赢了?别着急,除了收益对比,还得看回本周期、分红实现率这些。
2、回本周期
从保证部分来看,香港的分红险要到第 20 年才能回本,内地的在第 6 年就能回本。
加上分红,假设分红都能 100%实现,那香港分红险在第 8 年回本,内地分红险在第 5 年回本。
所以,从回本周期来说,内地保险更有优势。
3、分红实现率
香港保险的底层资产更多是权益类资产,因为保证部分少,所以能有更多选择权益类资产的自由。
但内地保险保证部分相对高些,监管也要求配置更多固收类资产。
因为底层资产不同,收益的波动差别很大。
可以说,香港保险更适合风险承受能力高的人。从过去的分红情况看,内地分红险普遍在 100%以上;香港分红险波动相对大些,但比较稳健的公司,过去 10 年基本能保证 100%左右的实现率。实际情况得根据具体保险公司的历史分红实现率来评估。
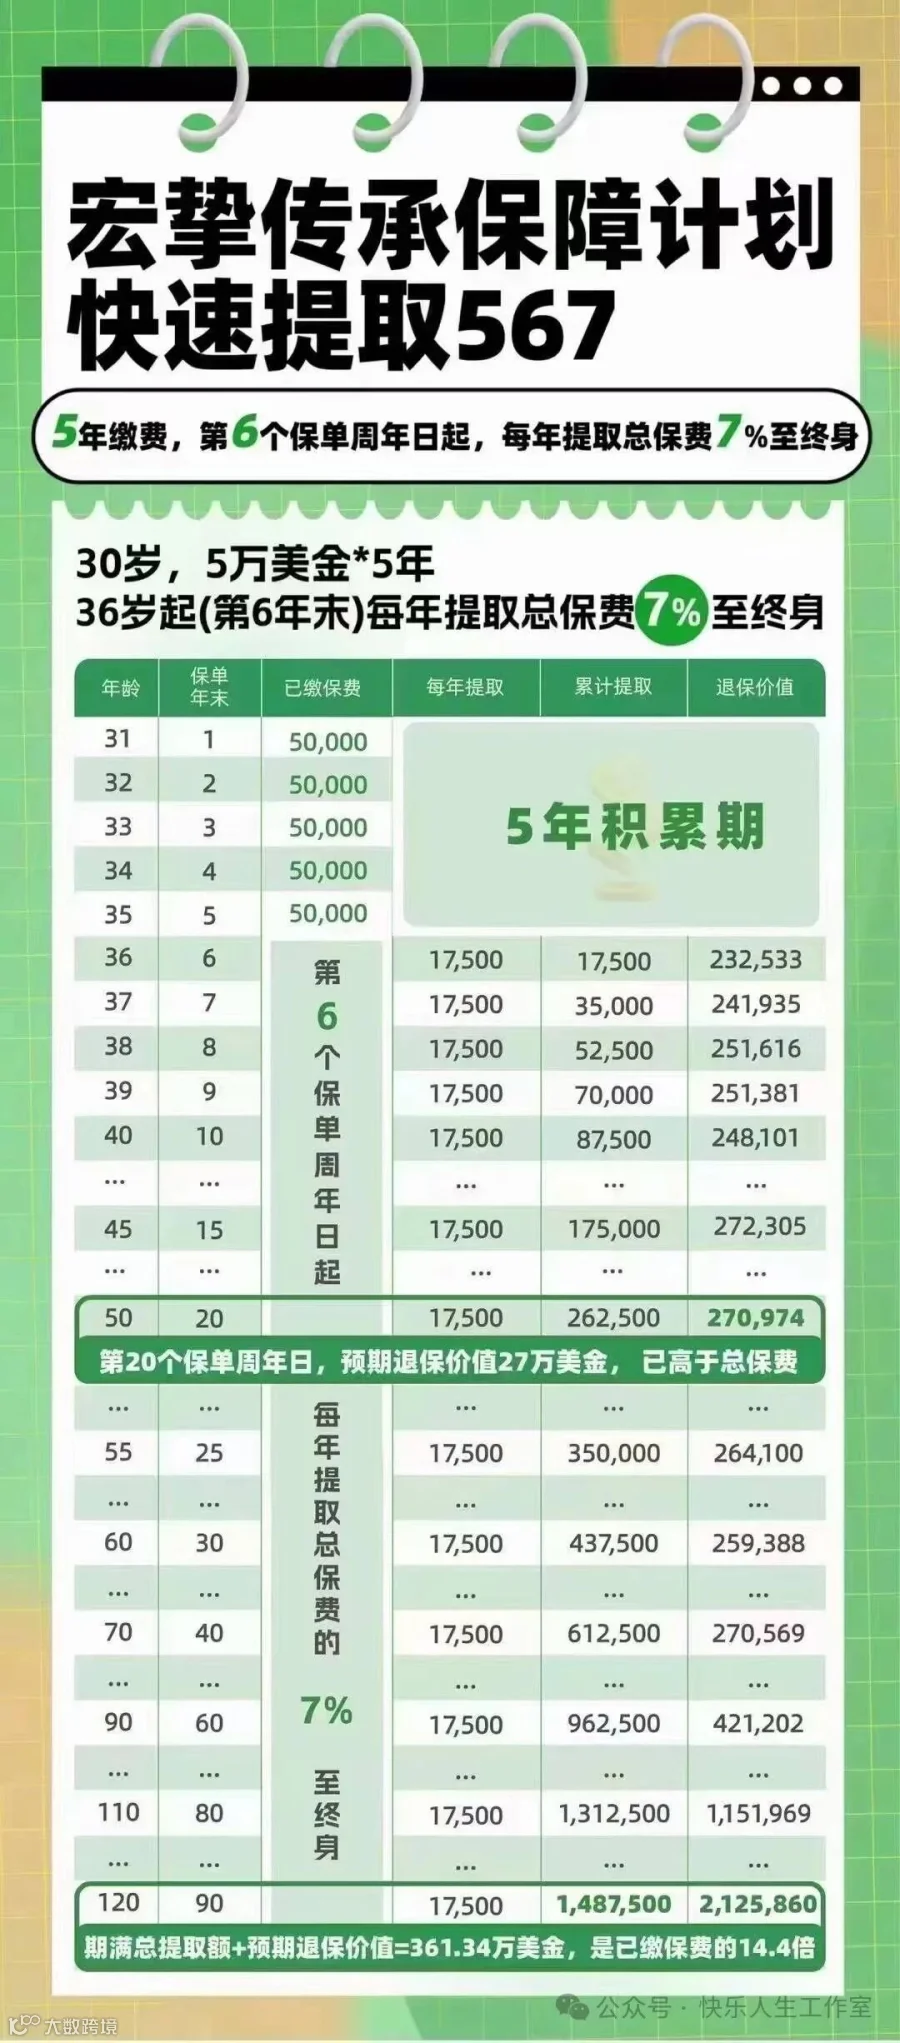
 推荐香港回本最快,可以真正实现567提领的大公司分红储蓄险!
宏利的宏挚传承储蓄分红计划。
二、保单功能差异
1、变更被保人
香港保险能无数次更改被保人。要是我给自己投保了香港保单,以后能把被保人改成我的孩子,我的孩子还能再改成他的孩子,这样就能保证这个保单一直传下去。也就是说香港保单很适合做财产传承,当然这比较适合资金多的家庭。内地保单呢,被保人确定了就不能改,能改的只有投保人和受益人。
2、多元货币转换
香港保单能进行多元货币转换。比如买的是美元保单,以后能把它换成欧元保单、澳元保单,有些公司甚至能提供 9 种货币的转换。这种情况更多是考虑自己或者孩子未来可能在不同国家或地区生活,使用的货币不一样,这样就能把保单换成另一种货币,方便使用。

3、保单分拆
香港保单能分拆。一个保单能拆成两个,两个还能接着分。这种情况很适合多子女家庭,希望不同子女都能继承这份保单。

4、身故金类信托
香港保单有身故金类信托的功能。可以选择一次性把钱给受益人,也能选择分期给,免得孩子拿到钱乱花。
有些还能按一定比例递增给孩子,甚至有的保险公司能等孩子成年后再给钱,能避免很多不想出现的风险。
内地保险的身故金是一次性赔给受益人。要是想有信托功能,得有一定门槛,还得对接保险金信托才能实现。
三、适合人群
接下来咱们说说这两种保险分别适合哪些人。
1)香港保险
第一种是有在海外生活需求的人。比如孩子要出国留学或者在海外生活,一份香港保单能满足海外资金需求。
第二种是有海外资产配置需求的。分散投资,不光有人民币资产,也投些美元资产来对冲风险。
第三种是已经买了很多内地保险,确定性很强,还想配置风险相对高的产品来争取高收益。
2)内地保险
第一种是比较保守,追求更高确定性的人。
第二种是确定在内地生活的人,比如子女教育、个人养老都在内地。
其实,如果资金不多,我个人觉得买港险没必要,先不说来回奔波累,香港保单可能还有汇率风险。
看了上面的分析,如果还是拿不准主意,欢迎添加微信交流!
