


6月25日,美联储降息传闻沸沸扬扬,尽管最终决定暂不降息,但海外资产配置的热度仍居高不下。
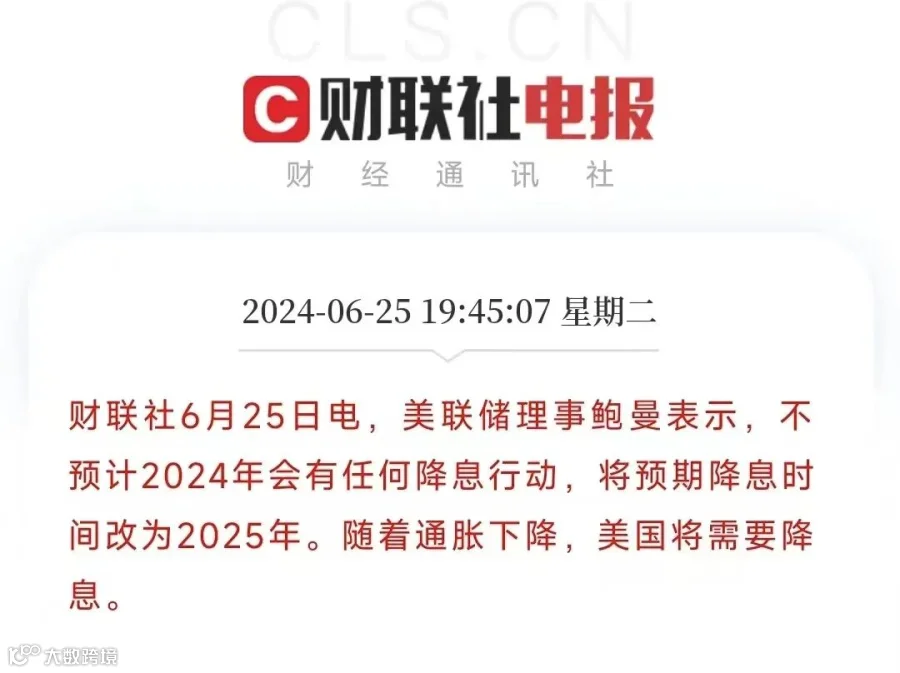
同时,香港各大银行推出的高息存款广告吸引眼球,然而深入了解后发现多为短期定存的营销策略。在这样的市场环境下,香港储蓄分红保险产品成为投资者关注的焦点。
但如何准确理解其回报机制,避免盲目投资呢?根据我从事香港保险业务11年的经验为您揭晓答案。
一、分红实现率与总现金价值比率
很多投资者误以为“分红实现率”是评估港险产品回报的唯一标准,其实这只是反映了非保证回报的历史表现。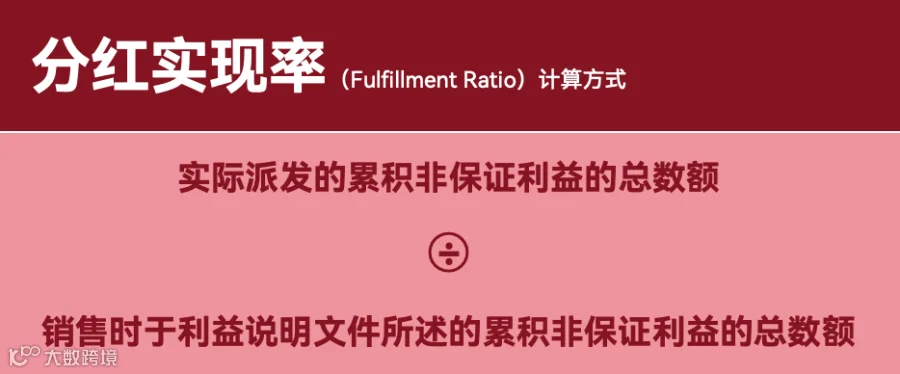
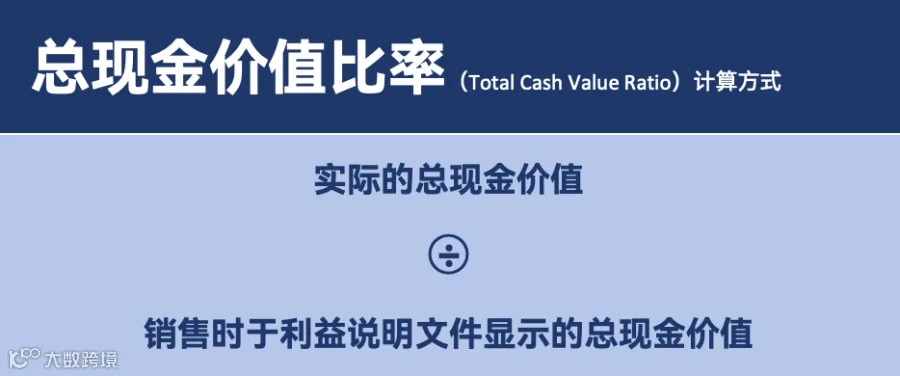
为了更全面了解产品回报,投资者还需关注“总现金价值比率”。该比率综合了保单的保证与非保证价值,更全面地反映了产品的整体回报情况。
二、如何解读总现金价值比率
总现金价值比率超过100%,意味着保险公司支付的金额超过或达到销售时的预期。若比率低于100%,则表示实际派发金额少于预期。但需注意,这一比率反映的是整体表现,并不针对个别保单,且过往表现不预示未来。

三、储蓄分红险的风险考量
投资前,务必充分考虑以下风险:
提早退保风险:提前退保可能导致取回现金价值低于已缴保费。
长期供款压力:部分产品供款期长达数年甚至十年以上,需确保有稳定的供款能力。
四、投资策略建议
在不确定的经济环境下,配置一款适合自己的香港储蓄分红保险产品,既能保本增值,又能抵御通胀风险。
但选择产品时,务必结合个人财务状况,合理规划,并考虑附加功能以应对潜在风险。选择专业的港险顾问,能在你投保之前为你提供宝贵的投保经验!
