


在打理“钱袋子”这件事情上,高净值人群的神经或许更为敏感:此时此刻,内地资金正大规模涌入香港,寻求增值和避险。Money never lies。
有多疯狂?
赴港开户太火爆,招行香港分行设置了745万现金的开户门槛;
撤辣后一周的香港房市,平均每天成交量达110宗,内地投资客功不可没;
2月,一份由香港保险公司签发的2.5亿美元的巨额保单打破吉尼斯世界纪录;
4月,“南向通”跨境汇款223亿,同期暴增60多倍……
一时间风云突变,内资疯狂地进入香港,形成了四股浩大的热潮。这是怎样的一种信号?
第一股是香港银行的开户热潮。
为了能够抢到每天有限额的开户资源,有人策划了“特种兵式开户游”,在一天内往返;有人乘坐飞机赶赴香港,只为能早一秒、更早一秒到达银行取号排队。
打工人要上早八的班,学生党要上早八的课,有钱人则要开早八的户。
据彭博报道,香港汇丰银行在第一季度吸引了超过 13 万新增银行客户,大概六成是非本地居民,其中“很大一部分”来自中国大陆。
中国银行(香港)2023年新增20万跨境客户;
恒生银行去年非居民新开账户猛增342%;
渣打银行一季度财富管理业务营收增长了21%,管理资金规模同比增长了1倍……
与之相互呼应的,是香港银行开户门槛的持续攀升。
例如,在中国银行香港分行开户,得附加购买一年的保险产品,或者连续购买两个月以上、价值超过 20 万元的理财产品。
花旗银行从去年 11 月就规定,非香港客户的开户门槛从 1 万港元提升至 150 万港元。
最为夸张的是招商银行香港分行,把香港一卡通账户的开户门槛提升了 100 倍!
招商银行香港分行通知,从 3 月 29 日起,在香港开设一卡通账户必须存入并维持账户资产 800 万港币(或等值货币)这一最低要求。
按7月10号的汇率,800万港币相当于745.1万人民币,直逼私人银行客户标准。

可见一个香港账户,有多么抢手。
第二股热潮,是跨境理财通中“南向通”跨境汇划金额的暴增。
跨境理财通是面向大湾区居民推出的一种银行业务,分为“南向通”和“北向通”,能够通过它来选购跨境投资产品,在 2021 年已经实施。
内地居民借助“南向通”,能够在香港合作银行的“产品架”上选择理财产品,比如基金、债券、人民币、港元以及外币存款等等。
4 月,“南向通”的跨境汇划金额提高到 223 亿人民币,而去年同期仅有 3.82 亿人民币,大幅增长了 60 多倍!
今年 2 月,“跨境理财通”政策升级到 2.0 版本。之前,参与“南向通”业务的内地投资者需要连续缴纳社保或个人所得税“满 5 年”,调整后只需“满 2 年”。个人投资额度也从 100 万提升到了 300 万人民币。
过去,内地居民的跨境投资受外汇管制的约束,每年仅有五万美元的额度。但跨境理财通的 300 万人民币额度不受外汇管制的影响。内地居民进行资产配置,变得更加自由了。
不少银行为了吸引“南向通”用户,甚至推出了6%以上的存款优惠,这可比内地银行的利率香太多了!
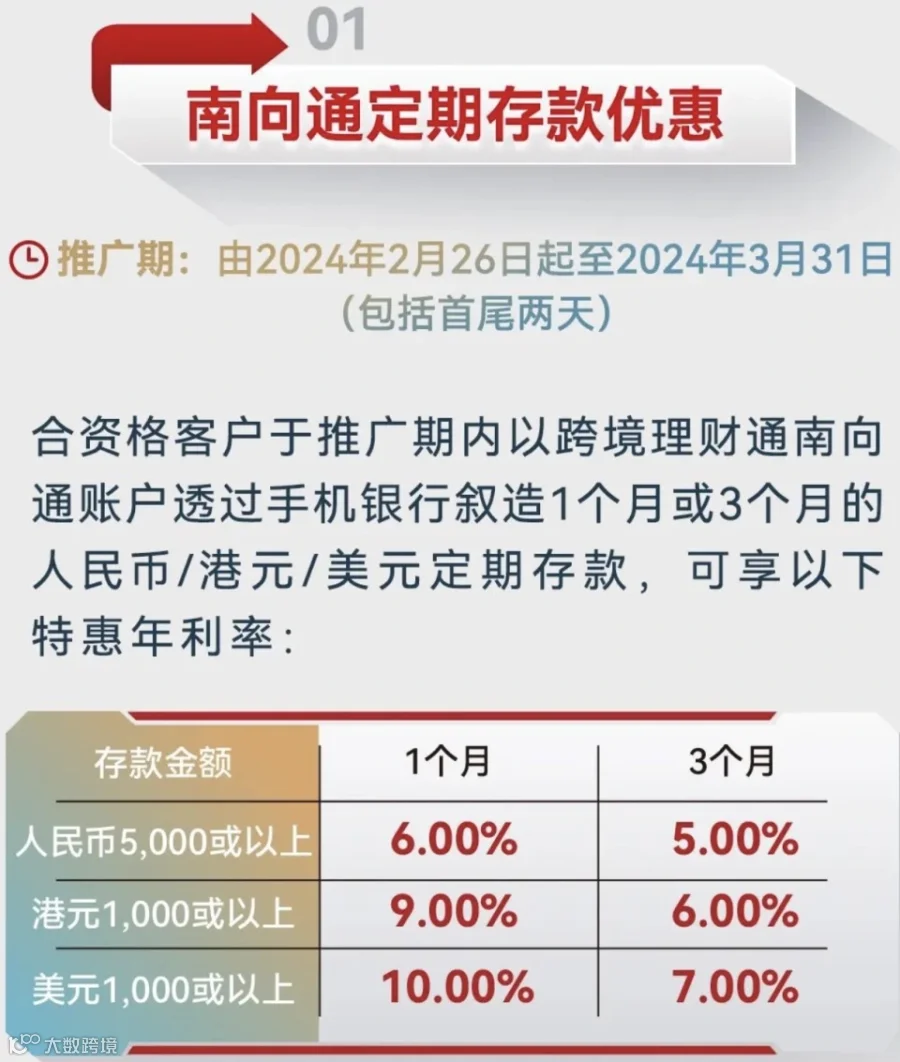
理财的幸福感杠杠的。
第三股热潮,是香港保险业务正在激增。
2024 年第一季度香港保险业的临时统计数据表明:今年第一季度,来自内地访客的新增保单保费达到 156 亿港元,创下了五年来的新高,与去年同期相比上升了 62.6%,在个人业务总新增保单保费中占比 24%。保单数量约为 5.2 万张,同比增长 51.7%。
实际上,去年赴港投保就已经极为火爆,一年的销售额达到了 590 亿,今年这一火爆趋势依旧没有减弱。
在 2019 年之前的赴港投保热潮,是由于中产阶级配置重疾险。但自 2023 年通关以来,香港保险再次火爆的原因,已经转变为中高净值家庭进行资产避险。
从今年新增保单保费的情况来看,终身寿险(包括分红险、储蓄险和杠杆寿)所占比例达到 77.5%,短期储蓄险位居其次,占比为 14.5%。
其中备受追捧的,要数分红储蓄险。
首先,香港的分红储蓄险预期利益较高,特别是保额分红的保单,长期预期利益能够达到 5%—6%(复利)。以香港市场上正在销售的一款分红储蓄险为例,40 岁的朋友投入保费 50 万美元,到 60 岁时,保单里预计会有 133 万美元。
其次,香港的分红储蓄险主要是美元保单,可以说是非专业投资者持有美元资产最为安全、稳健的方式。
最后,在财富传承方面,香港的分红储蓄险也具有独特的优势,可以无限制地更换被保人,一份保单能够父传子、子传孙,世世代代不断增值并传承下去。
正是因为拥有这些优势,在分红储蓄险领域经常会出现超过亿元的大额保单。就在今年 2 月,一位来自内地的神秘富豪,投保了一张总保费 20 亿元的天价保单。

第四股热潮,是香港“撤辣”后,内地人赴港买房的热潮。
别以为有钱人真就不买房啦!
所谓“撤辣”,简单来说就是香港全面取消限购举措。以前价值 1000 万的房子,光是税收就得 300 万,可如今 30%变成了 3%,税费从 300 多万骤降到 30 万,简直是大跳水。
“撤辣”后的十天,买房客疯狂到什么程度?据“真叫卢俊”的消息,一位在香港做了 16 年中介的地产老手,忙得上下奔波,把鞋都跑坏了。不少人买房不是一套一套买,而是批量购买,像买西饼一样半打半打地买,被称作“西饼客”。这里面有很多是内地投资客。
有人豪掷 2000 万一口气拿下 4 个楼盘;有福建客户一人买一层,转身就把房子交给中介出租;还有上海客户连夜赶火车直奔香港……
据界面新闻报道,由于接待的内地客户太多,很多香港房产中介连普通话都练得很溜了。
一位叫赵睿的香港中介表示:“这几个月我沟通、带看的客户,九成都是内地人,被逼着不停地跟客户讲普通话,讲错了人家马上就纠正你,现在交流基本没什么问题了。”
他们甚至还学会了发小红书,通过在小红书上发布楼盘信息、视频来吸引内地客户。
据香港媒体报道,整个第一季度,内地买家在香港一手私宅注册量的占比提高到约 37.2%,创 12 年来的新高。在二手住宅市场,内地买家注册量占比提升至约 14.8%,注册金额占比则为 19.9%,均达到 14 年来的最高水平。
进入 4 月,内地买家在香港一手私宅注册量占比提高到约 44.2%,注册金额占比达到 49.5%,均创下 12 年季度的新高。在二手住宅注册量方面,内地买家占比进一步提高到 20.3%,金额占比提升至 26.3%,持续刷新纪录。
不过,内地人买房,主要还是为了让资产保值。“撤辣”之后,香港的房价差不多跌回到了 7 年前。
香港的一个显著特点就是地少人多。这几年,香港通过“高才通计划”“优才计划”等抢人计划引入了众多内地精英,填补了香港移民流失造成的数量缺口。这些内地精英产生了大量的住房需求。
在香港,租金回报率大概在 3%—3.5%,扣除物业税等税费后,实际回报率大约在 2%—2.5%之间。这比内地的一线城市高太多了!
给了富人满满的安全感。
5.香港,为什么能让有钱人安心投奔?
主要存在三个原因。
其一,内地利率不断下行,内地资金急切地想要向外寻找出路。
你能想象吗?34 年前,也就是 1990 年的时候,我国一年期定期存款的基准利率高达 10.08%,存 100 万一年能有 10 万的利息。放到如今,如果有人宣传回报率为 10%的投资产品,那毫无疑问肯定是金融诈骗!
30 多年来,利率持续降低,从 2015 年 10 月开始,利率降到了 1.5%,9 年来都没有再改变过。再加上通胀的影响,普通人的存款可能实际上一直在减少。
就在前不久,余额宝利率已经低于 1.5%,市面上 3%开头的定存几乎都看不到了。从趋势来看,国内的低利率可能会持续很长一段时间。
然而香港,却是一个利率较高的地方。香港实行联系汇率制度,利率和货币政策与美国基本保持一致。当前的利率相对较高,大约在 5%左右。
所以,香港利率和内地利率在很长一段时间内都会存在较大的差距。
其二,新加坡、美国等地收紧投资渠道,使得部分中国富人将目光转向香港。
漂亮国的外资审查,近些年来一直在不断加强。新加坡还处于洗钱案的后续影响之中。
据财新报道,新加坡因为 30 亿元的特大洗钱案暴露出监管方面的漏洞,正在加强对家族办公室和对冲基金的审查。新规定要求,家族办公室必须至少将其资产管理总额的 10%或者 1000 万新元(约 739 万美元)用于本地投资,包括未上市的公司、私募股权以及合格债务证券等。这对外资的准入设置了更高的条件。
其三,富人通过配置跨境资产来分散风险。
这也是内地资金涌向香港的一个重要原因。
研究公司 GlobalData 指出,中国富裕投资者的离岸投资呈现出明显的上升趋势。大众富裕阶层的海外投资比例已经从 2021 年的约 28%提高到 2023 年的 51%。这是一个相当惊人的增长速度。
从时间上看,这基本与后疫情时代的不确定性以及国际地缘形势的变化相对应。
写在最后
如今,香港和内地的联系还在持续增强。从地理角度来说,相较于往返海外,内地往返香港要明显更加便捷。往后,大湾区在地理上的连通还会不断强化。
一架架的高速桥,一条条的高铁路,一个个的深水港,就好像大湾区的一根根血管,能够促使人员、资金的流动愈发通畅和活跃。
在政策方面,香港的银行业、楼市、保险对于内地客户的限制相对较少,资金从内地流向香港,也比流向其他国家具备更强的可行性。在未来相当长的时期内,香港依旧会是内地资金最为温馨的国际化港湾。
