


我研究香港保险理财快12整年了,我感觉看计划书特别有意思,要是你也能把计划书看明白,基本上就没人能骗得了你啦!
我先捡最重要的跟大家说。

一、先看看投入的情况
一个 52 岁的男性,不抽烟,每年交保费 16 万美金,一共交 5 年,总保费是 80 万美金。
把优惠去掉之后,第一年交的保费只要 14 万多美金。这里还没算上其他的限时优惠呢。
按照官网现在给出的 5 年交,提前预缴保费的优惠,总的能达到第一年保费的 83.3%。
这就相当于 5 年交的计划,差不多快少交 1 年的保费啦!!!

二、再来看产出的情况
按照上面说的首年有 83.3%的优惠,实际总的投入大概是 66.7 万美金,没错吧?
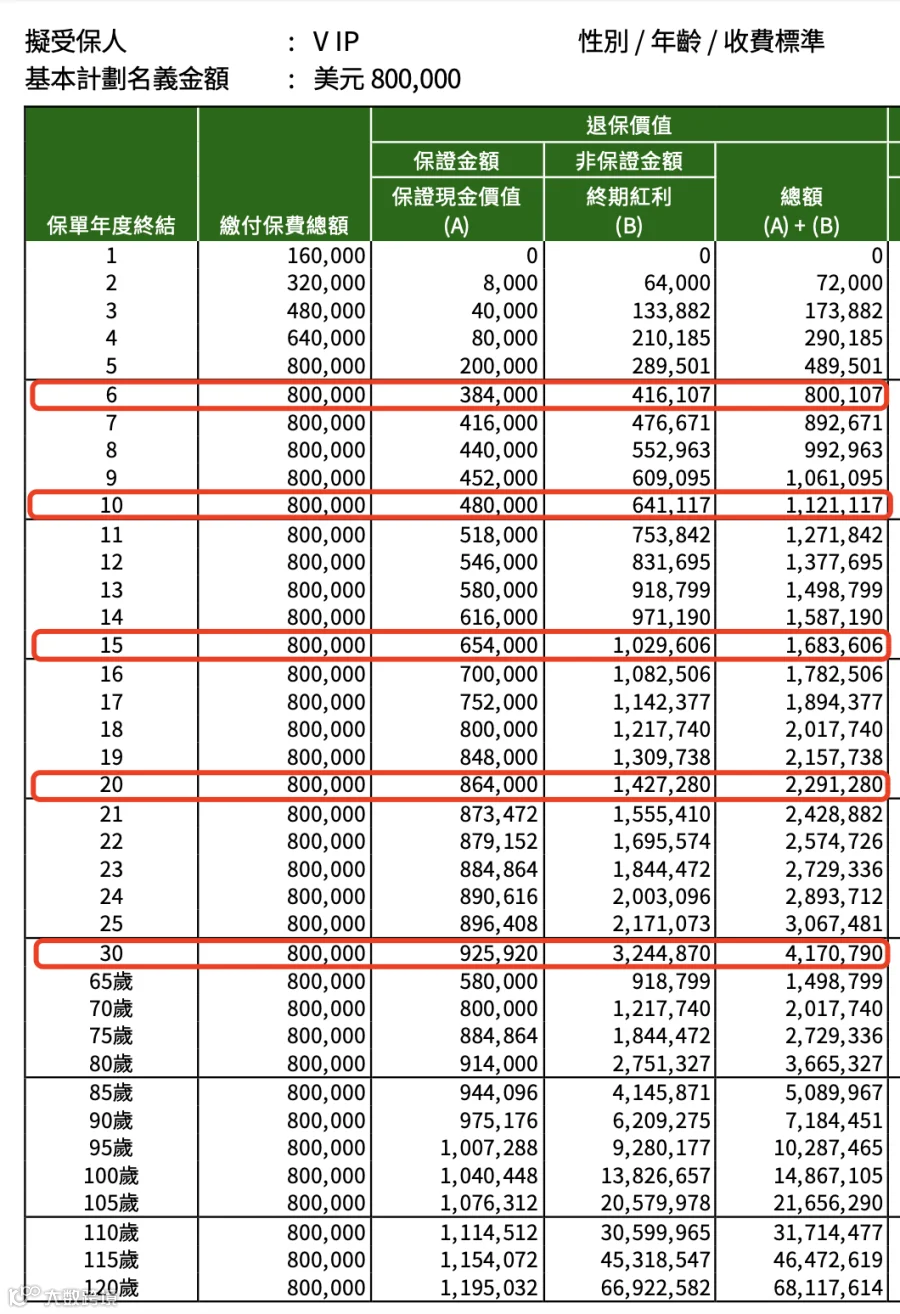
第 6 年的时候,退保价值总额超过 80 万美金了;
第 10 年的时候,退保价值总额超过 112 万美金了;
第 30 年的时候,退保价值总额超过 417 万美金了。
三:当然,这不是确定不变的。
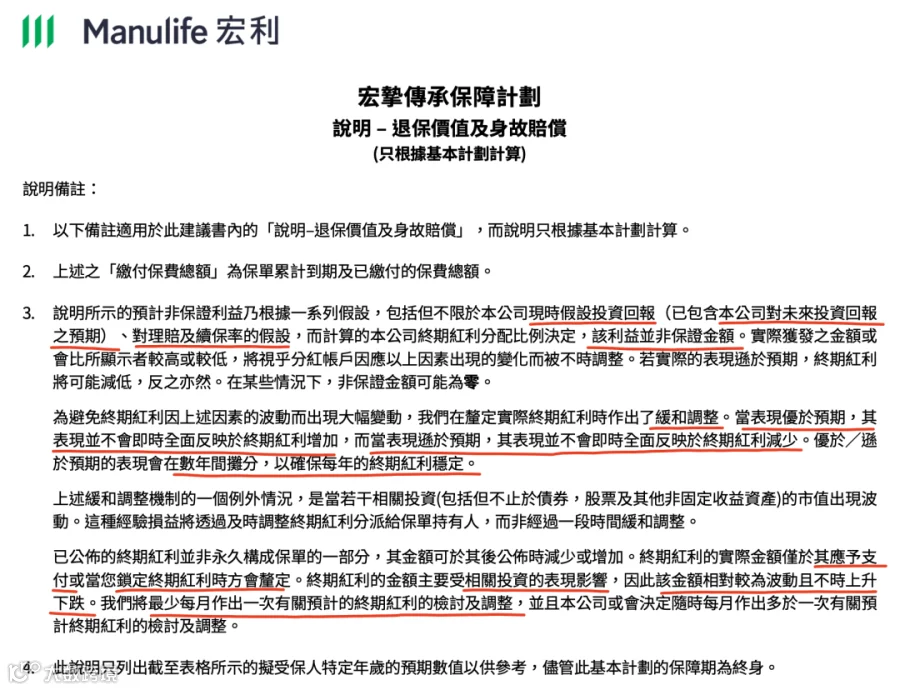
下面这段备注说明,每一个字都得仔细看。
首先,这里说的非保证能得到的利益,是根据现在假设的投资能得到回报的预期,还有对理赔以及续保率的假设算出来的,当然最主要的还是投资回报的预期。
不过投资回报这东西,本来就是一会儿高一会儿低、有变化的,就算是全球最厉害的资产管理公司也没办法保证一直涨不会跌。
4、香港分红保险的平滑机制
这也是香港分红险有趣的地方,它和变化不定的资本市场有关系,不过因为管理上有“缓和调整”的办法,也叫“平滑”办法,所以长期能得到的红利是比较稳定的。既然有了这样的预期,通常长期管理下来,不会有太大差别。
从历史分红实现率能大概判断一下,多数终期红利实现率在 80%到 120%之间。在这方面,我觉得这份保单在投资里算是中间的选择,也是长期考虑的保底选择。能保住本金,肯定是安全又稳当的。
但收益不会特别高,比如你想每年有 8%或者 10%的收益,那这份保单肯定做不到。不过基本能想到 5%到 6%的收益应该是没问题的。按照这份计划书,15 年的内部回报率 IRR 是 5.86%,我能接受有些年因为市场有波动导致分红少一些。

因为本质逻辑是,我的资金跟这家公司同步奔跑,一直在这条路上,波动上升,超过预期更好,没达到预期也 OK。
5、如果计划定期提取保单里的钱
宏利自带“无优选”这个服务,我设置从11 年度开始,无优选自动算出每年提领55909 美金。
下面这张表显示的是行使无优选后的退保价值情况,一边提领保证自己老年生活,一边留存剩余退保价值传承下去:
到75 岁,还有总额 237 万多;
到 85 岁,还有总额 337 万多;
到 95 岁,还有总额 478 万多。

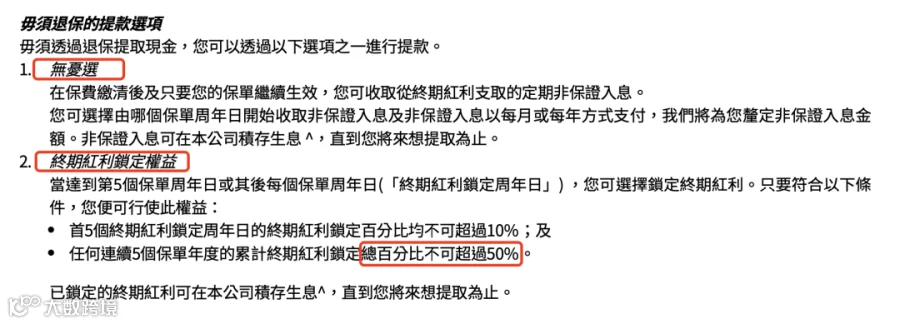
如果这个提取金额感觉不够,没关系,不退保的提取选项,除了“无优选”,也可以用“锁定部分终期红利”权益,来满足提取需求。
这些在计划书里面都会写的很清楚,所以一边思考,一边仔细看,很重要。
6、最后就是身故保障部分
这种保单,除了储蓄传承之外,当然有身故保障,身故赔付多少钱,简单说就是已交保费或现金价值(含红利)总额的较大者。
计划书里面也会一一载明,我就不赘述了。

以上这些就是这份计划书的重中之重了,还有什么没搞明白的吗?添加下方微信,私信我,多交流和沟通!
