最近很多人在问
暑期去香港玩应该买什么?香港现在有优势的东西是什么?
是买苹果系列产品?品牌奢侈品?黄金?奶粉?还是食用油?
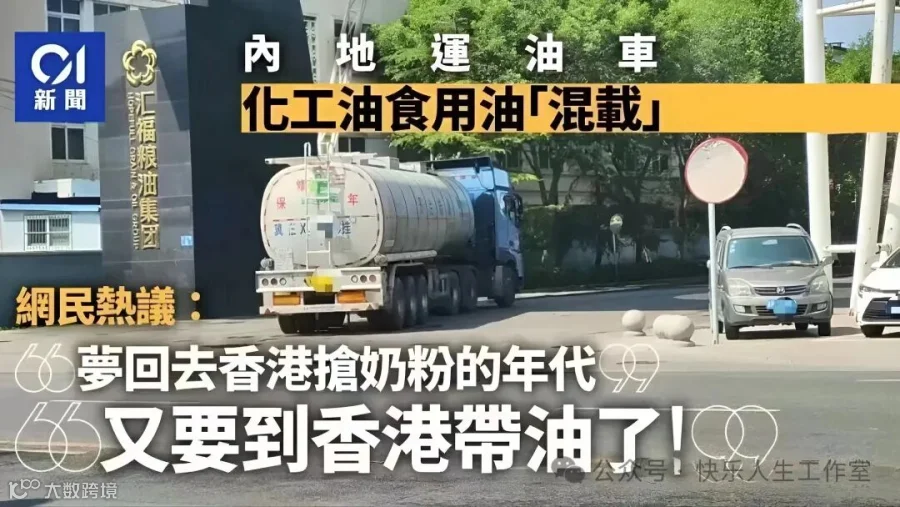
事实上,这些都是浮于表面的东西,没有抓住香港核心优势的东西。
这点外资和港府都很清楚!
瑞士刚刚发布的《2024世界竞争力年报》中,香港的排名上升2位到世界第五,在经济下行的同时竞争力还能上升,为啥?
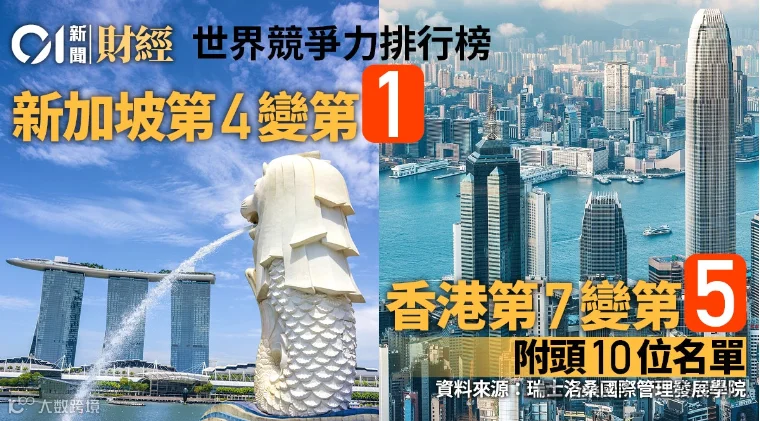
看评价的子项目就很清楚: 政府效率全球前三,国际贸易全球第一,商业法规全球第一,税务政策、国际投资、基础设施、金融、教育都排全球前五。
这些才是香港的核心优势的东西。
香港证监会近日发布的《2023年资产及财富管理活动调查》报告显示:2023年底香港管理资产总值按年增长2.1%至31.2万亿元;净资金流入大增3.4倍至3,890亿元,主要来自银行及财富管理业务(含保险)。
所以,真正抓住香港核心优势的东西,已经选择赴港给娃买一份保险了

香港保险作为金融的重要组成部分,也是香港优势产品之一,最近几年一直受到欢迎,尤其是分红险,预期收益冠绝亚洲。
以0岁的宝宝,每年交2万美元,连交5年,共10万美元为例。
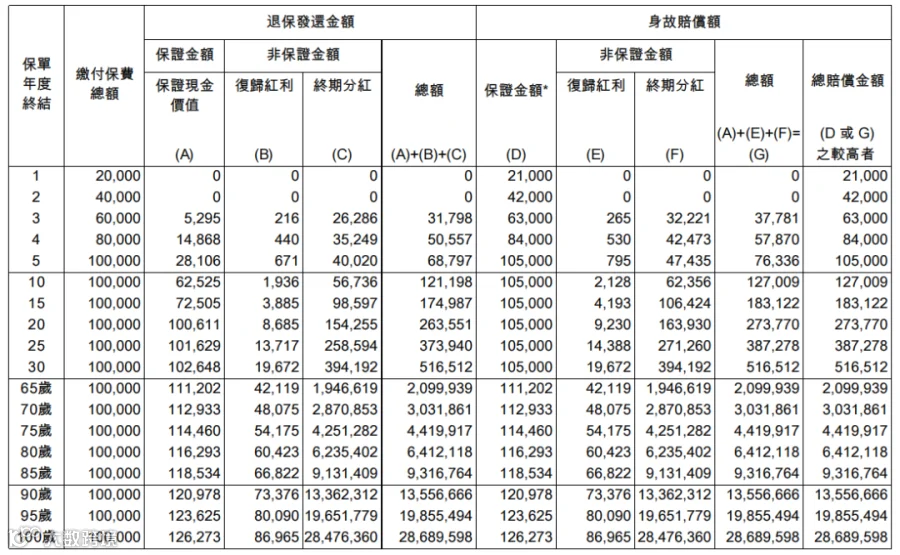
保单第10年,预期收益达12.1万美元。
保单第20年,预期收益达26.3万美元,本金翻了2.6倍。
保单第25年,预期收益达37.3万美元,本金翻了3.7倍。
保单第30年,预期收益达51.6万美元,本金翻了足足5倍!!
再来看看每年的领取的情况:

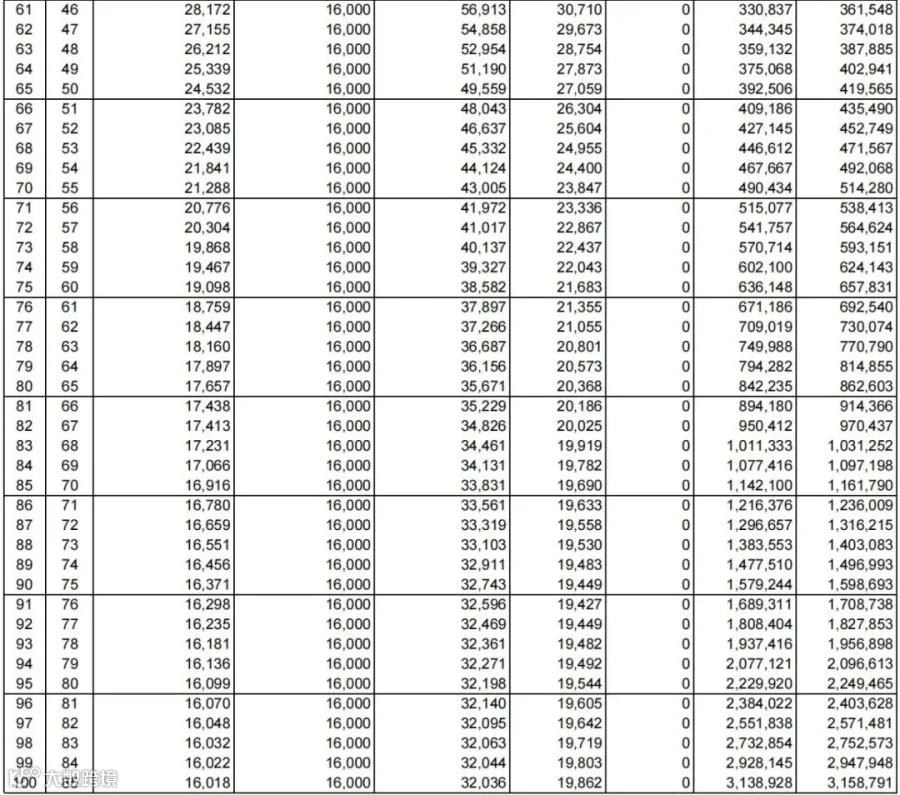
再来看看每年的领取的情况:
保单第20年(35岁时),每年可领取1.6万美元,约11.68万人民币,每月可领取9733元。
保单第45年(60岁时),共领取了41.6万美元,大约303万人民币。
就这样持续领取至100岁,此时保单里还有315万美元,约2299万人民币,可以留给子孙后代。
事实上,给孩子投保一份香港保险,不仅是一份储蓄,也是给了孩子未来更多选择的机会,最差的情况是可以选择躺平每年收租“12万”,追求自己的爱好,享受人生。
正因为如此,香港保险受到很多朋友追捧, 7月很多人赴港不是旅游,而是只为了一件事-给娃买一份保险。
本人拥有11年香港保险服务经验,专业为中高净值家庭量身定制保障及财富管理方案。有配置港险及美金需求的朋友可扫描下方二维码交流,谢谢!