


香港作为全球最为自由的金融中心之一,长期以来都充当着内地与国际相互连通的超级联络人角色。香港的保险公司能够投资全球市场,市场化程度颇高,资金配置能够在全球范围内进行统筹和集散,这为储蓄保单实现稳健分红提供了重要支撑。
在 2020 年以前,内地有许多客户专程坐飞机到香港购买保险。过去这 3 年,由于众所周知的原因,大家赴港购买保险的意愿大幅降低。然而,在这 3 年当中,为了保持竞争力,港险不断进行升级。
亮点1、从单一币种转变为多币种可转换
3 年前去香港购买分红险,基本上只能选择美元、港币的保单,并且两者之间不能相互转换。
3 年后的如今,世界格局变幻无常,疫情影响深远,地缘政治的博弈带来了极大的不确定性,所以单一货币的风险增大,客户对于一辈子只能持有一种货币的保单开始有所顾虑。
不管是人民币还是美元,都可能存在汇率风险,如果保单能够拥有世界主流货币,并且可以自由转换,一个保单配备多种货币,以及多种货币能够自由转换,那将会十分完美。
当下,各个保险公司纷纷推出了自家的多元货币保单。

同时,保单持有人每年拥有一次转换保单货币的机会,以此抓住市场机遇,获取超额收益。
有时候,保单的功能比收益更为重要,要给人拐弯的可能性而不是把方向盘固定死。
亮点2、可无限次更改被保险人
内地的保单无法更换被保人,而香港的保单能够无限次更换被保人。
同时还可以指定第二被保人,当被保人不幸离世,第二被保人将会成为被保人。想传承多少代都行,只要有后代即可。

同时通过这样的操作,能够将资产变相传承下去,不必担忧家庭纠纷、法律纠纷、税务问题,一举多得,又是一个传承方面的绝妙操作。
亮点3、保单能够拆分,分给不同的家人
在内地,保单通常是通过部分退保来提取现金价值,而香港的保单能够拆分成多份,如此便能够依照自身需求分配给家人,而不必强制退保或部分退保,避免退保带来的金钱损失。
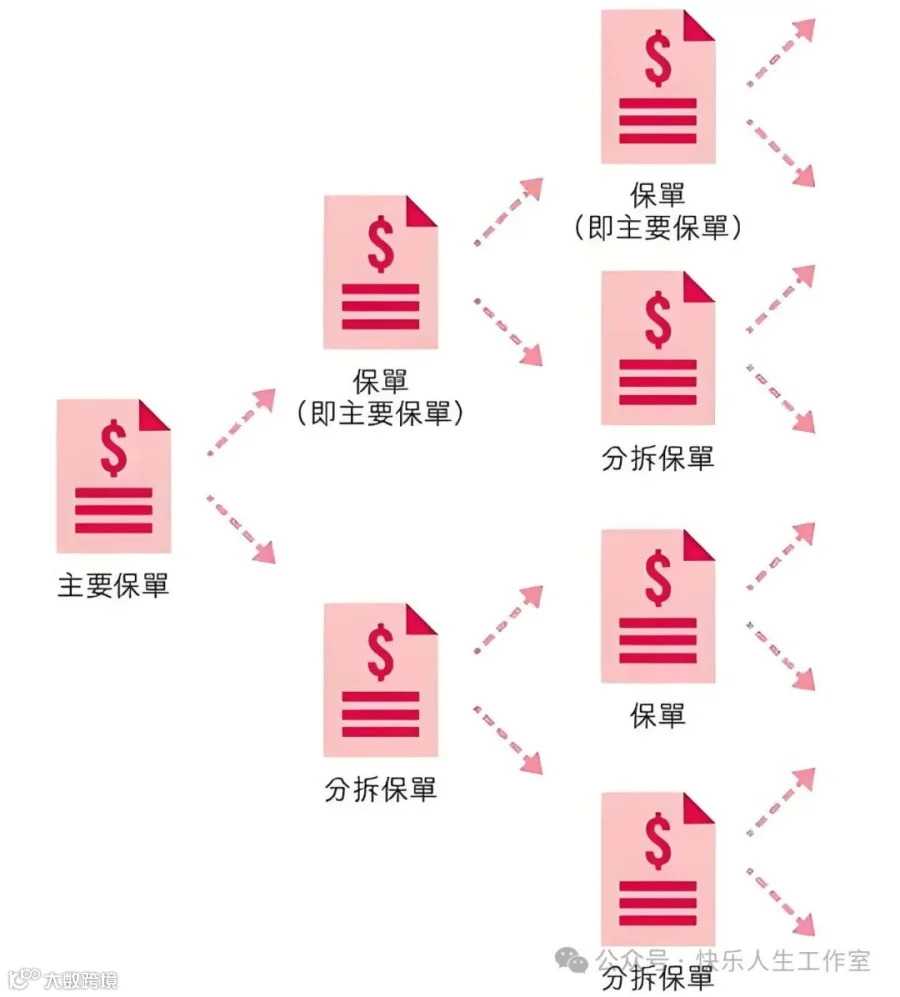
同时还能够通过保单货币转换功能,把拆分后的保单指定为不同货币,这样即便家人前往世界不同的国家或地区,也能够应对自如。
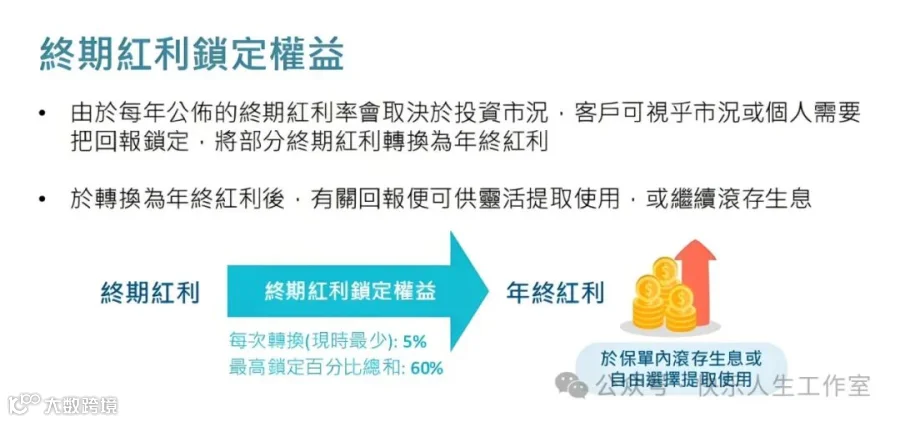
亮点4、分红收益锁定功能
保险公司会依据自身的投资经验对分红投资资金进行管理,不过仍然不可避免地或多或少受到资本市场表现的影响。
但是,当下的香港分红保单具备分红锁定功能,能够让客户在市场表现出色的时候选择部分锁定分红,实现落袋为安,让客户对保单有更多的掌控感。
亮点5、类信托功能,身故赔偿金可按意愿分配
以前,被保人去世,是由受益人一次性领取完身故理赔金的。
如今,香港的保险公司推出了让受益人定期领取身故保险金的方式,避免受益人一次性领到一大笔钱后肆意挥霍,让逝者不安,更加人性化,这一功能类似于家族信托,作用很大。
除此之外,保单转让、年金转换等功能在特殊时期会发挥重要作用。疫情使香港与内地分隔,但香港没有停下脚步,香港保险更是没有停歇,想您所想,保您所有。
写在最后:
那么港险应该怎样选择呢?
对比了目前在售的多家保险公司的分红储蓄险的数据,可以发现:友邦和宏利还有富通的分红储蓄险表现最为出色,在所有年度都处于领先地位。注重极致收益的可以选择这几家保险公司的产品。
这几家保险公司,综合 IRR(内部收益率)的差距并不显著,差值在 0.0X% - 0.2%之间,大家可以综合投保、保全相关规则以及对公司的喜好自行选择。
“分红”是港澳储蓄险的一大优势。港澳很多储蓄型分红险的预期收益,IRR 都能够达到 6%以上,有的长期超过 7%。
总体而言,保险公司会根据经济形势持续调整资产配置比例,比如将 70%配置在权益资产上,30%配置在固定收益资产上,为投资者在中长期带来 6% - 7%的稳健收益。
对美元或美元资产感兴趣的朋友,可以添加下方微信,私信我,为你定做适合的美元储蓄计划方案!
