内地保险3.0%时代的时间剩余不多了!越来越多的朋友开始把目光投向了香港。以前就有好多朋友说香港保险费率不错,不少朋友还在纠结重疾险到底是买内地的还是香港的。如今去香港买保险,可不只是为了重疾险,香港的储蓄类分红险成了热门中的热门。
虽说香港保险有不少优点,但要是不了解就盲目去买,可能会给自己找麻烦。为了让大家去香港买保险不踩坑,今天我就把香港保险里一定要搞清楚的几个问题,跟大家详细说一说。
一、在内地买香港保险,是不是没有法律保护?
常听到有人说:“内地人买香港保险,不受内地法律保护,不安全,千万别买!”那实际情况到底怎样呢?咱们先来瞧瞧香港的法律。
按照《香港法例 41 章保险公司条例》,在香港获得授权的保险公司,在香港推荐人寿保险是合法的,不管卖给香港本地人、外国人还是内地人都行。只要保险是在香港签的就是合法保单,要是在香港境外签的就是非法保单。
其实内地人去香港买保险,买的是香港保险公司的产品,所以确实不受内地法律保护,但受香港法律保护。不过要注意,不管卖给谁,只要不是在香港签的,那就是非法保单。
所以要是咱们在内地买香港保险,那就是“地下保单”,既不受内地法律保护,也不受香港法律保护。
要是想买香港保险,记住一定要去香港本地签,这样才能受到香港法律的保护。
二、去香港买保险,汇率风险是不是躲不掉?
要是咱们本来就有美元账户,买的也是美元保单,而且中途不进行货币转换,那就不存在汇率风险。
可要是没有美元账户,得新开个香港账户去买美元保单,以后要用钱的时候得把保单转换成人民币或者其他货币的保单,那自然就有汇率风险了。
当然,好多香港储蓄险都支持多元货币转换。要是觉得某种货币未来可能会贬值,咱们可以提前把货币保单换成正在升值的货币保单,这样能增加投资收益。
不过,这多元货币转换功能也是有两面性的。要是方向判断对了,不仅生活方便,还能提高投资收益;要是判断错了,就得承受更大的汇率风险。
所以要是对货币升值贬值不敏感,或者没有外汇操作经验,那就可以选相对保值的货币保单,别老用货币保单转换功能,这样能尽量降低汇率风险。
三、香港保险的收益真能有 7%以上吗?
很多朋友第一次接触香港保险,最先了解到的可能就是收益能有“7%以上”,但这收益真能拿到手吗?
这里咱们得明白两点:
第一,收益有 7%以上是预期的分红收益,不是保证的收益。
内地大部分增额寿险保单的收益是用现金价值的形式写进合同的,合同里写多少,未来就能 100%拿到多少。但香港储蓄类分红险最后能拿到的钱是由保证收益和不保证收益两部分组成的。
保证收益就是肯定能拿到的,香港储蓄类分红险的保证收益特别低,连内地 1 年期银行定存的收益都比不上。
不保证收益就是预期的分红收益,最后实际能拿多少得看保险公司当年的盈利情况。有人可能会问,保险公司会不会预期分红给得特别高,最后实际给得特别少?
这点倒是不用太担心,为了防止这种情况出现。香港保监局在 2015 年就出台了有名的 GN16 指引,要求香港的保险公司在官网上披露从 2010 年开始,还有最近 5 年里发的新单里分红产品的实现率。
而且最近,这个 GN16 指引更新啦!香港保监局为了加强对分红实现率的披露要求,规定保险公司得把 2010 年以后发的、现在还有效的分红保单或者万用寿险产品的分红实现率和过往派息率都披露出来,这个规定从 2024 年 1 月 1 日开始生效!
既然要披露数据,要是数据不好看让消费者看到了,肯定会影响保险公司后面的业务,所以保险公司肯定会想办法达到当初承诺的预期分红,给消费者信心。实际上,各大保险公司的分红实现率基本都在 90%-110%之间。
当然,每家公司也有极少数产品在某些年份买的保单实现率达不到 90%。所以买香港保险之前,可以去披露网站看看这家公司的分红实现率表现怎么样。
第二,收益有 7%以上是长期收益,不是短期收益。
在储蓄险的计划书里,能看到三种红利数据,分别是:正常情况下的预期分红、悲观情况下的预期分红、乐观情况下的预期分红。
我也提前把这三种情况下的分红做了收益测算和对比。
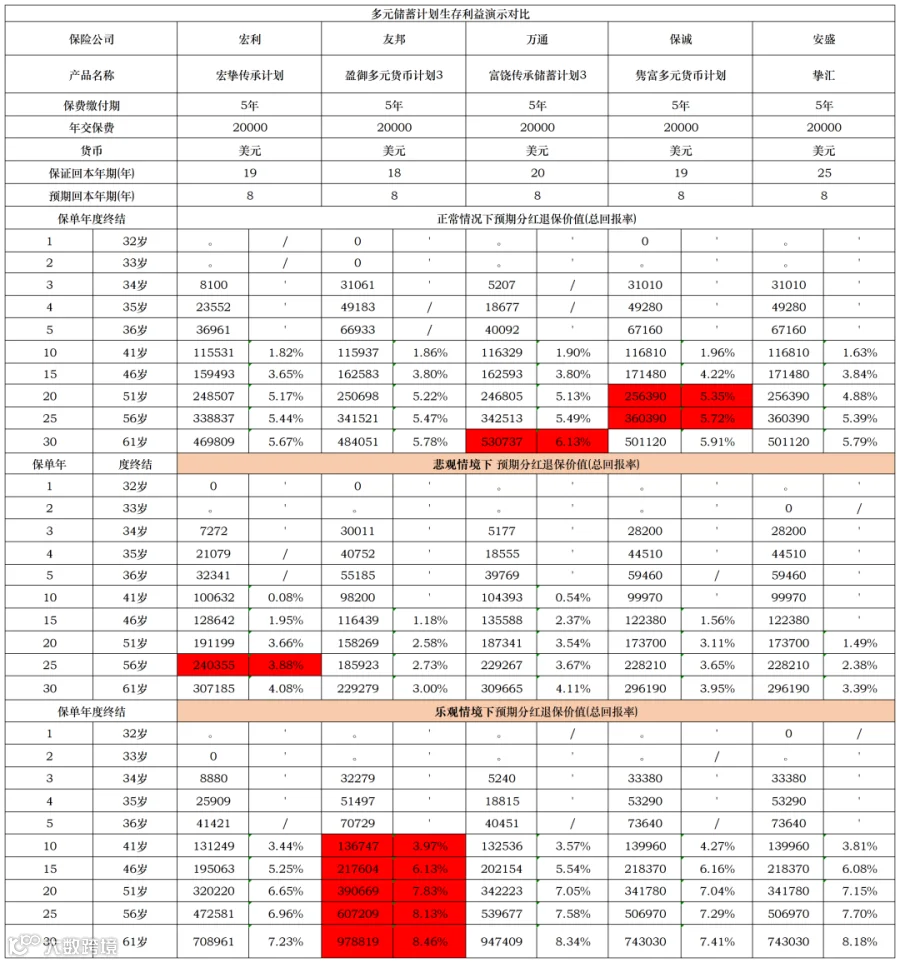
咱们会发现,在上面说的 5 款产品里:
正常情况下的预期分红,保单第 10 年,分红收益不到 2%;第 20 年,大概在 5%;第 30 年,在 6%左右。所以要想收益超过 7%,至少得持有保单 30 年以上。
悲观情况下的预期分红,保单第 10 年,不到 1%;第 20 年,大概在 3.5%;第 30 年,最高 5%多,大部分产品在 4%左右。
乐观情况下的预期分红,保单第 10 年,大概在 3.5%;第 20 年,能达到 7%左右。
当然,在这三种分红数据里,最有参考价值的还是正常情况下的预期分红。所以不难发现,买香港储蓄类保险,如果 15 年内要用钱,其实和内地的收益差别不大。但要是这笔钱短期内不用,能存 15 年以上,甚至更长时间,那香港储蓄险就是很不错的选择。
四、内地重疾险和香港重疾险,哪个更棒?
“有病能保,没病能返钱”,这个在内地已经不新鲜的套路,在香港的储蓄类重疾险里却特别火。而且和内地的储蓄类重疾险不一样,内地重疾险不生病后期返还大多是保费,最多 150%保费。
但香港的储蓄类重疾险因为时间越长,预期分红复利越高,到 80 岁到 100 岁还没生病要返还的时候,账户价值几乎能达到原本保费的 10 倍还多,所以香港的储蓄类重疾险被叫做“真正能抵抗通货膨胀的重疾险”,很受有钱的朋友喜欢。
还有一种说法是“香港重疾险,在同样的保障条件下,比内地重疾险的保费便宜很多”,这是真的吗?
我专门做了深入的研究,最后发现:
1)从保费方面来说:
要是拿香港的重疾险,比如友邦爱伴航、安盛挚爱保、富通守护 168 这些产品和内地的某安、某寿、某洋比,不得不说,同样的保障,香港重疾险确实便宜不少。
但要是和内地性价比超高的重疾险,比如超级玛丽 9 号、小红花致夏版比,同样的保障,价格差别很小,而且内地的费率还稍微有点优势。
2)从保障方面来说:
香港重疾险更像是内地的豪华版重疾险,一份保单,除了基础保障,还有重疾能多次赔、癌症能多次赔、心脑血管能多次赔,还带着身故责任,相当于内地高性价比的重疾险把所有能选的责任都加上了。
对比一下,香港重疾险的核心优势在于 60 岁以后,不管生病还是不生病,能拿回来的钱远远超过保费;而内地重疾险的核心优势,一是 60 岁前生病,赔付的金额更高,二是不需要强制把重疾二次赔、癌症二次赔、心脑二次赔都绑在一起,可以用更少的钱撬更高的杠杆,有多余的钱还能拿去理财,到后面也能有不错的收益。
另外,香港重疾险也有一些不太好的地方,比如:
第一,大部分重疾险只有轻症和重症,没有中症,而且病种也相对少。
第二,轻症和重症基本是共用保额的,假如保 30 万,轻症赔了 20%也就是 6 万,后面要是得重症,赔付的就不是 30 万,而是 24 万。但在内地,轻症赔了 6 万,后面得重症还能赔 30 万。
第三,保费豁免方面,香港重疾险大多是重症豁免,少数产品有轻症豁免,但也只是豁免几个月的保费,而内地的重疾险哪怕是轻症也能豁免后期全部的保费。
所以,除非是特别喜欢大品牌,非某安、某寿不选的朋友,可以对比一下香港重疾险。
但要是清楚买保险重点是看合同不是看保险公司,更看重性价比的朋友,还是建议优先考虑内地的重疾险,综合保障更实用,可以灵活选择自己需要的保障,省下来的大笔保费,可以去买储蓄类保险,收益也会很不错。

五、内地储蓄险和香港储蓄险,哪个更合适?
内地的储蓄类保险种类不少,这里重点跟大家说两种:
第一种是固定收益的,收益用现金价值的形式写进合同,合同里写多少,未来就能 100%拿到多少。
第二种是固定收益加上分红收益的,有点像香港的分红类保险,不过保底部分比香港的分红险要高,能达到 2%以上,加上分红收益能有 3%以上。
那这两种和香港的储蓄类重疾险相比,有啥优缺点呢?
第一,从收益角度来看:
仔细对比一下就会发现,前面 12 年,香港储蓄险和内地储蓄险的收益都差不多,基本都不到 2%,内地高性价比的产品收益能超过 2%,稍微有点优势;第 13 到 15 年,内地第一种储蓄险里高性价比的产品收益能达到 2.9%左右,第二种能达到 3%到 3.5%左右,和香港储蓄险差不多。
但从 15 年往后,香港储蓄类保险的收益能超过 4%,第 20 年能超过 5%,越往后内地储蓄类重疾险和香港储蓄类重疾险的收益差距就越大。
当然,香港储蓄类重疾险不管是 4%、5%还是 7%,都是预期的分红收益,虽然以前的经验里,分红实现率大多在 90%-110%,但毕竟过去不代表未来,以后到底能拿到多少收益是不确定的。不过有保底收益,本金和保底收益是没有风险的。
所以咱们可以把香港储蓄险理解成“能保本的基金理财产品”,保险公司经营得好,咱们就能有很不错的收益,就算经营得不好,最坏的情况咱们本金也是有保障的。
所以从产品性价比的角度来说,要是 15 年内要用钱,建议优先考虑内地的储蓄险。而且买香港保险得去香港本地买,要是总资金量在 30 万人民币以下,去香港买保险不是最好的选择。
但要是 15 年内不用钱,资金量也还不错,同时还想在本金不亏的情况下争取更高的收益,那香港储蓄险肯定是最好的选择。
第二,从增值属性来看:
除了收益,香港储蓄险的功能性也是大家关注的重点。
比如说:支持多种货币,支持货币转换功能,有保单分拆功能,支持后备受保人,身故赔付有多种方式可以选,能设定延长款项年期,还能提前锁定终期红利……
就拿保单分拆功能来说,如果自己在香港,孩子要去英国留学,父母要回内地养老,那就可以把保单分成 3 份,一份转成英镑保单给孩子在英国用,一份转成人民币保单给父母回内地用,再留一份自己在香港用,特别灵活。
再比如说身故赔付,内地保险身故一般都是一次性赔付,而香港储蓄险可以提前约定,可以选择一次性赔付,也可以选择分期赔付。要是孩子未成年,或者成年了但没有独立管理大额资金的能力,选择分期赔付,每年给孩子发一部分理赔金,能有效避免孩子乱花钱,有点像信托的功能。
当然,关于香港储蓄险的功能,其实还有很多细节,要是看完还有不明白的,可以直接私信我或者留言咨询!