2024 年 7 月 26 日,根据《保险业条例》第 35(2)(b)条的规定,香港保险业监管局(简称“保监局”)委任德勤·关黄陈方会计师行的黎嘉恩先生和甘仲恒先生以及德勤咨询(香港)有限公司的郑文龙先生为共同及各自的经理,对泰禾人寿保险有限公司(以下简称“泰禾人寿”)的所有事务与资产进行全面接管。
嘉禾被接管给大家带来的启发和思考!
1)香港保险的激烈竞争:
这几年,香港的储蓄保险市场竞争特别激烈,各家公司都推出了好多创新的产品。投资者不能只盯着高预期收益,更得关注公司是不是稳定,还得想想自己能承受多大风险,投资是为了啥。
2)对中小公司的思考:
对于中小型的保险公司,投资者得特别留意产品的保证部分,因为这可是最后的保障。就算预期收益可能更高,保证部分也是很重要的考量点。
3)香港保险业的监管水平:
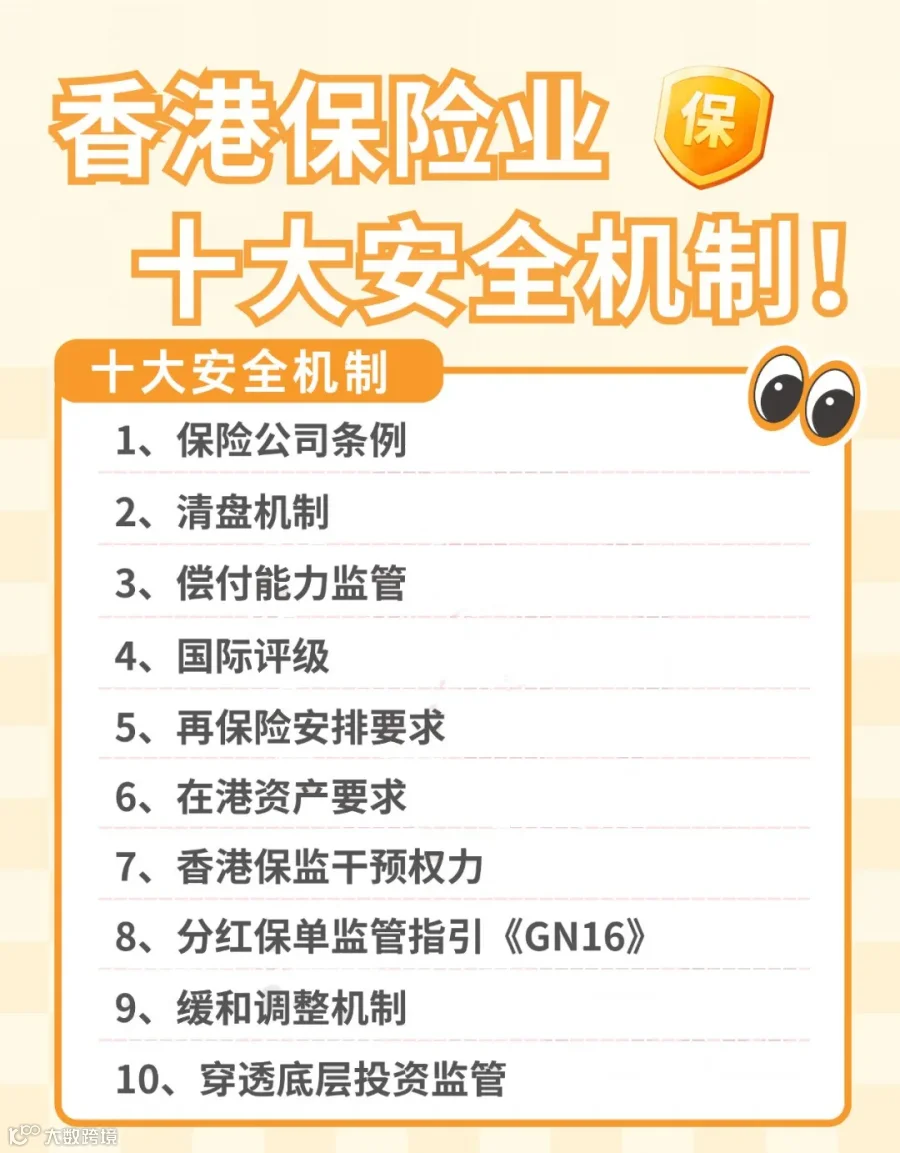
泰禾人寿被接管这个事儿,填补了香港保险业破产接管的空白,这说明香港的金融监管体系挺有效、挺稳当的。这也让买香港保险的客户知道了香港金融行业效率高、很安全。
4)资产配置的关键:
未来有很多不确定,投资者应该用更平衡的办法来配置资产,别把钱都放在一种资产上。保险资产可能不是最好的选择,但在家庭资产配置里,它是保底的安全选项。
5)中小公司的产品,保证部分很重要:
像泰禾人寿这种中小型公司,一开始为了抢市场,产品肯定很有吸引力,比如说未来预期收益更高、更灵活、优惠多、附加值大等等。
但以后资本市场的变化谁也说不准,中小型公司的产品历史一般也不长,所以选它们的产品时,一定得注意保证部分,这是最后的保障。
6)不确定的未来,资产要分散配置:
未来的变化越来越难预料,投资者得把自家的资产有计划、有条理地分开安排。过去的经历告诉我们,像 P2P、房地产还有其他传统的投资渠道,都不是绝对保险的了。
● 那些觉得 P2P 不会出问题的,现在都找不到了;
● 那些觉得房子肯定不会跌价的,现在都不敢说了;
● 那些认为理财都是能保本的,现在都不吭声了;
......
事实就是,未来不确定的事儿太多,不能把宝都押在一个行业、一个国家、一个产业上,得把自家资产有计划地分散安排。保险资产虽说不一定是最优的,但在家庭资产配置里肯定是保底的安全选项。
好多朋友来咨询的时候,第一个问题经常是:“我这钱能买点啥?”我总会反问他们:“你这钱打算干啥用?要是每次有了钱再去找投资产品,就会跟大多数人一样,永远都拿着现金,着急找产品,陷入死循环。”
聪明的投资者,会充分利用各种金融工具的特点,互相配合,帮自己完成人生目标,可能是管理风险,也可能是追求更高收益,形成互补的优势,帮我们实现各种各样的财务目标。
写在最后
泰禾人寿被接管在香港保险业是个特殊情况,但也显示出监管机构处理这种事的能力。这不仅给投资者上了重要的一课,也让整个保险行业对风险管理和长期规划有了新的思考。