太给力了!香港富T重疾保障:“守护家倍198”,癌症中风无限次赔!
香港重疾险新篇章:守H家倍198,超越多重赔付与人性化服务的革新之作

如果你对香港重疾险的认知还停留在多重赔付、人性化理赔金领取、关爱老年痴呆人群和多次赔付率超过1000%的层面,那么,是时候更新你的信息库了。在保险市场的日新月异中,每一次创新都意味着新的高度和可能性。
2023年8月,富通保险凭借其“匠X传承”系列重疾险,为香港储蓄险市场注入了新的活力。独特的提取密码如567、566等,让客户在缴纳完保费后即可轻松领取,这一创新举措赢得了市场的广泛认可。
然而,这仅仅是富通保险创新步伐的起点。 进入2024年,富通再次发力,推出了被誉为“战斗机”级别的重疾险产品——守H家倍198。这款产品不仅继承了富通一贯的创新精神,更在保障范围、理赔流程、客户体验等方面实现了全面升级,再次为香港保险业重疾险市场树立了新的标杆。
“哦,还可以这样?!”是的,这就是守H家倍198带给我们的惊喜。 接下来,就让我们一起探索这款产品的独特之处,感受它所带来的革新与变化。
- 01 -
198 种危疾多方位保障
这款重疾险是目前在港出售的重疾险中保障危疾数目最多的一款。其中,儿童疾病为 25 种、严重程度 1(轻症)的疾病为 87 种(20%保额赔付)、严重程度 2(中症)为 15 种(50%保额赔付)和严重程度 3(重症)为 71 种(100%保额赔付)。此外,针对未知疾病(X 疾病),它还提供上限为 5 万美元的保额。
需要注意的是,通常在香港的重疾险中,只有轻症和重症,而没有中症。富通首次将部分轻症中较为严重的情况划分在中症里,增加了赔付额,确诊了中症的客户,可以对未来保费进行豁免。这意味着客户可以获得更多的保额赔付,以应对难关。
这里需要加以注意,严重程度 1(轻症)、严重程度 2(中症)赔付时属于预支保额,倘若在发生后 1 年内未有其他赔付情况,那么 1 年后便能直接还原保额,也就是说至少可有 1 次轻中症的额外赔付。此种还原利益在香港市场较为罕见,轻重症预支保额,1 年后直接还原保额,具备一定吸引力。
对于已发生的 SARS、新型冠状病毒等疾病,由于当时没有有效的治疗措施,这些疾病对人体造成了严重的伤害。因此,守H家倍 198 为这类未知疾病提供了保障,只要这些疾病严重影响到主要功能器官——心、肺、肝、肾,并持续至少 3 个月,客户就可以获得 20%保额赔付,最高赔付 5 万美金。
如果未知疾病来势凶猛,客户需要进入 ICU 深切治疗,守H家倍 198 也会提供保障。对于在 ICU 治疗 72 小时及以上,且有侵入性维生支持(人工心/肺或插喉治疗)的客户,它将赔付 20%基本保额;对于更为严重的需要治疗的客户,如果他们进入深切治疗住院长达 120 小时及以上,有侵入性维生支持(人工心/肺或插喉治疗),且是同一次留院期间有必要进行全身麻醉手术必,守家倍 198 将赔付 100%基本保额。
需要注意的是,脊髓麻醉、靜脈注射镇静剂(Intravenous sedation (IVS))及监察麻醉(Monitored anesthesia care (MAC))并不视为全身麻醉。
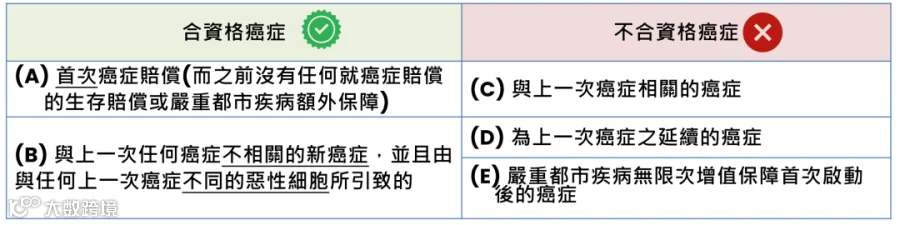
对于罹患癌症但还没有后代,又想要留后的人群,守H家倍 198 也提供了保障。
如果客户不幸罹患下述癌症,可以实报实销 1 次冻精/冻卵的咨询费用,最高可达 10%保额,保障至 85 岁。
- 02 -
回本优势
购买重疾险时,许多人的心态很奇怪,他们觉得自己需要购买,但又担心用不上,用不上就觉得亏钱。但是,守H家倍 198 为客户提供了快速回本的优势。以女性、35 岁、非吸烟、保额 62500 美元为例,如果保费缴费期为 25 年,

如果保费缴付期18年,那么保证回本和预期回本均在 20 年。对于想要退保的客户来说,这无疑是一个很大的优势。当然,对于那些对重疾险有足够了解的人来说,这并不是最重要的。
- 03 -
3种受保精神/SEN状况,额外保额赔付
对于 70 岁之前的成年人,如果确诊重度抑郁症、焦虑症或强迫症三种精神科疾病中的一种,守H家倍 198 将提供额外精神科门诊保障。每次面诊可获得 0.1%基本保额或 225 美元(以较低者为准),每日最多一次面诊,每份保单最多十次赔偿。
对于儿童,6 岁-18 岁之间如果确诊注意力缺陷多动症(ADHD)、妥瑞氏综合征(Tourette syndrome,TS),因特殊学习需要(患有发展障碍、肢体残障、视觉障碍、听觉障碍、精神科疾病或智力缺陷)入读特殊学校 1 年,会有额外赔付 10%基本保额或 12500 美元(以较低者为准)。
- 04 -
4 个半月孕妇(18 周)可给宝宝承保
对于怀孕 18 周的孕妇来说,前往香港还是比较容易的。无论是从自身身体状况还是入境处的要求来看,都给到了比较宽裕的时间来港做投保动作。这对非在港人士来说是比较友好的。说到具体的保障,虽然涉及到极端情况,但我们还是要客观地介绍一下。
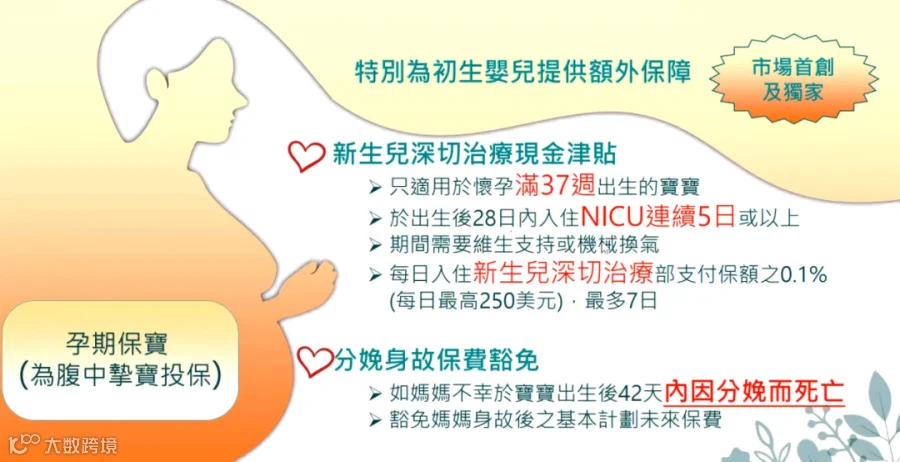
怀孕给宝宝承保,有它专属的保障——(守H家倍 198-孕期保宝),也是属于守家H倍 198 系列。如果宝宝未能成功出生,则退 105%总保费;如果宝宝成功出生,宝宝即成为受保人,首 60 天如果确诊重疾,会有 20%基本保额赔付,从 61 天开始,假设确诊重疾,会有 100%基本保额赔付。首 180 天如果不幸身故,会有 20%基本保额赔付。要对宝宝有持续性的保障,需要在 1 个保单年度前 14 天向富通递交宝宝出生证明并做更改受保人,不然则会保单终止。
当然,富通对于初生婴儿还有一个额外保障:只适用孕满 37 周出生的宝宝,在出生后 28 天内入住 NICU 连续 5 天或以上,期间需要用维生支持或机械换气;每日入住 NICU 部支付 0.1%基本保额(日限额 250 美元),最多 7 天。如果妈妈不幸在宝宝出生后 42 天内因分娩而死亡,将豁免妈妈身故后的基本计划未来的保费。
- 05 -
单人投保,给到全家特定疾病保障
在投保人和被保人是同一个人的情况下,如果配偶在投保人投保时年龄在 50 岁以下,且该配偶在 65 岁前确诊受保障的状况,可额外支付 20%保额,且最高不超过 5 万美元。
在投保人和被保人是同一个人的情况下,如果子女在 18 岁前确诊受保障的状况,可额外支付 20%保额且最高不超过 5 万美元。
需要注意的是,对于家庭成员的特定疾病保障,是无核保要求的。

- 06 -
60%终期分红锁定
香港与大陆重疾险最大的区别在于,保额会不断长大。对于那些认为不需要太大额度保障的人来说,可以使用终期分红锁定功能。过了第 15 个保单周年日,就可以使用这个功能。锁定后的红利可以随时提取,保额既可以维持不变也不需要部分退保;每次转换 10%或以上的终期红利到锁定红利,上限为 60%。每一次转换需满足间隔 3 年或以上,锁定的红利会按照非保证年利率积存(目前为 4.25%)。
- 07 -
75岁之前挚爱身故可保费豁免
在香港保险市场上,配偶身故豁免保费相对较少,而富通提供了这一保障。
具体来说,成年人情况下,如果保单持有人和受保人是同一人,其配偶若在 75 岁前发生意外,且在 180 天内因该意外身故,将豁免受保人配偶身故后的所有保费。
未成年人情况下,如果受保人投保时未成年(18 岁以下),保单持有人要在 50 岁以下,保单持有人若在 75 岁或之前身故,将豁免保单持有人身故后的全部保费(主险)。
需要注意的是,这里只限意外身故才能豁免,而且有时间限制。
当然,这里再总结下其他情况下的保费豁免:
给未出生的宝宝投保,如果在宝宝出生42天内产妇因难产身故,保费豁免;
如果赔付了严重程度2,即为赔付了中症就可以对未来需交保费豁免;
如果赔付了严重程度3,即为赔付了重症也可以对未来需交保费豁免。
- 08 -
癌症、心脏病、中风无限次赔付
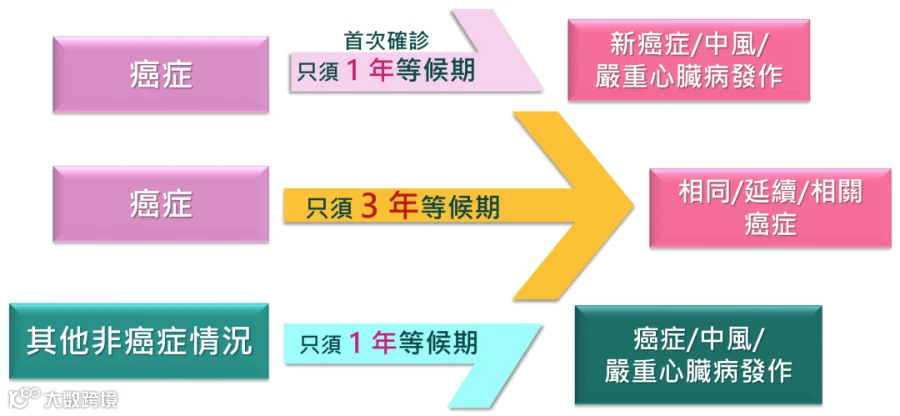
客户在理赔满了癌症、心脏病、中风这三项多次赔付之后,才能激活这个无限次赔付。往后的癌症、心脏病、中风赔付都是无限次的。
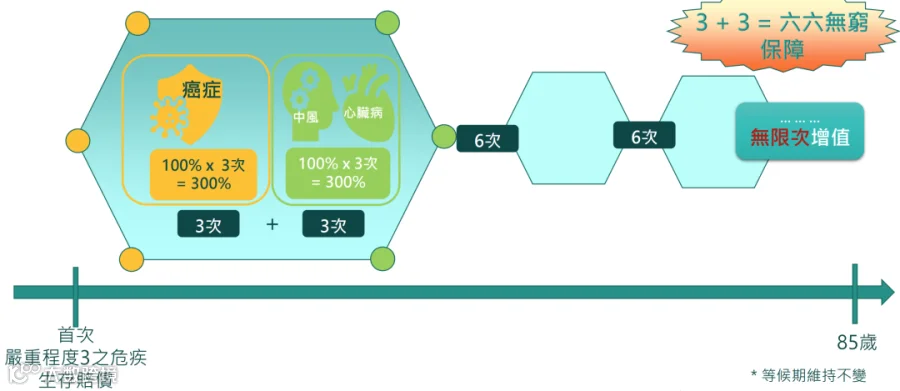
虽然一个人一直罹患不同的癌症、心脏病或中风的概率是罕见的,但这保的就是“万一”的可能性。不得不佩服富通的精算师,“无限次赔付”被使用到的概率真的极低,但又不会拉高保费,这个噱头确实很让人上头。
当然,这个无限次赔付也是有等待期的,具体如图所示:
最后,我们聚焦在保费这一点上。
鉴于近期友邦等保险公司在市场上进行了价格调整,富通保险所推出的守H家倍198在保费方面展现出了绝对的竞争优势。对于追求性价比和保障力度的消费者来说,这无疑是一个极具吸引力的选择。
具体的保费数据因个人情况和保险计划而异,如需深入了解,我们欢迎您通过私信与我们交流,我们将为您提供详细的咨询和解答。
希望以上内容能够为您提供有价值的参考!