


巴菲特的滚雪球理论明确指出了复利的两个关键要素:其一为收益,其二是时间。而香港储蓄分红保险,正好契合了这一条件。倘若在孩子出生之时就储备一份,凭借时间与复利,将会成为一笔极为可观的财富!
父母关注孩子成长的每一步,从满心期待孩子出生,到将其养育成人,投入了无尽的心血,特别是在升学教育方面格外用心,竭尽全力为孩子提供最优的教育,并通过保险来保障孩子的一生。
例如为孩子购置储蓄险,每年积攒一定数额的钱,作为未来的教育金,同时预备灵活资金以应对不时之需。教育金属于一笔刚性支出,是在将来某个特定时间点必定要花费的钱,不能被超前消费所左右、不能因婚变而出现变故、不能由于股市或生意的波动而导致周转不灵。
本文 提供两种教育金和陪伴孩子一生的现金流规划方案,仅供大家借鉴!
1、方案一:大学留学+婚嫁+养老
以0岁的宝宝为例,每年储蓄3万美金,连续存5年。
1.留学金:等到孩子18岁的时候,每年能够从保单里提取现金用作孩子的教育金,比如每年提取5万美金,大概折合35万人民币,完全能够承担国际学校的费用。
2.婚嫁金:当孩子30岁时,还可以领取8万美金,用于买车、买房、创业、婚嫁等人生的重要时刻。
3.养老金:孩子65岁退休以后,每年依然能够领取25.5万美金,这样未来的养老压力也能够得到分担。剩下的部分还能够传承给孙辈,实现代代传承。

2、方案二:硕士留学+养老
有些父母,不希望子女在大学阶段就去海外留学,而是只想让孩子用大概2年左右的时间,通过海外硕士来提升学历,这样的规划下子女毕业后回国的可能性较大,父母也能够享受家庭的欢乐。
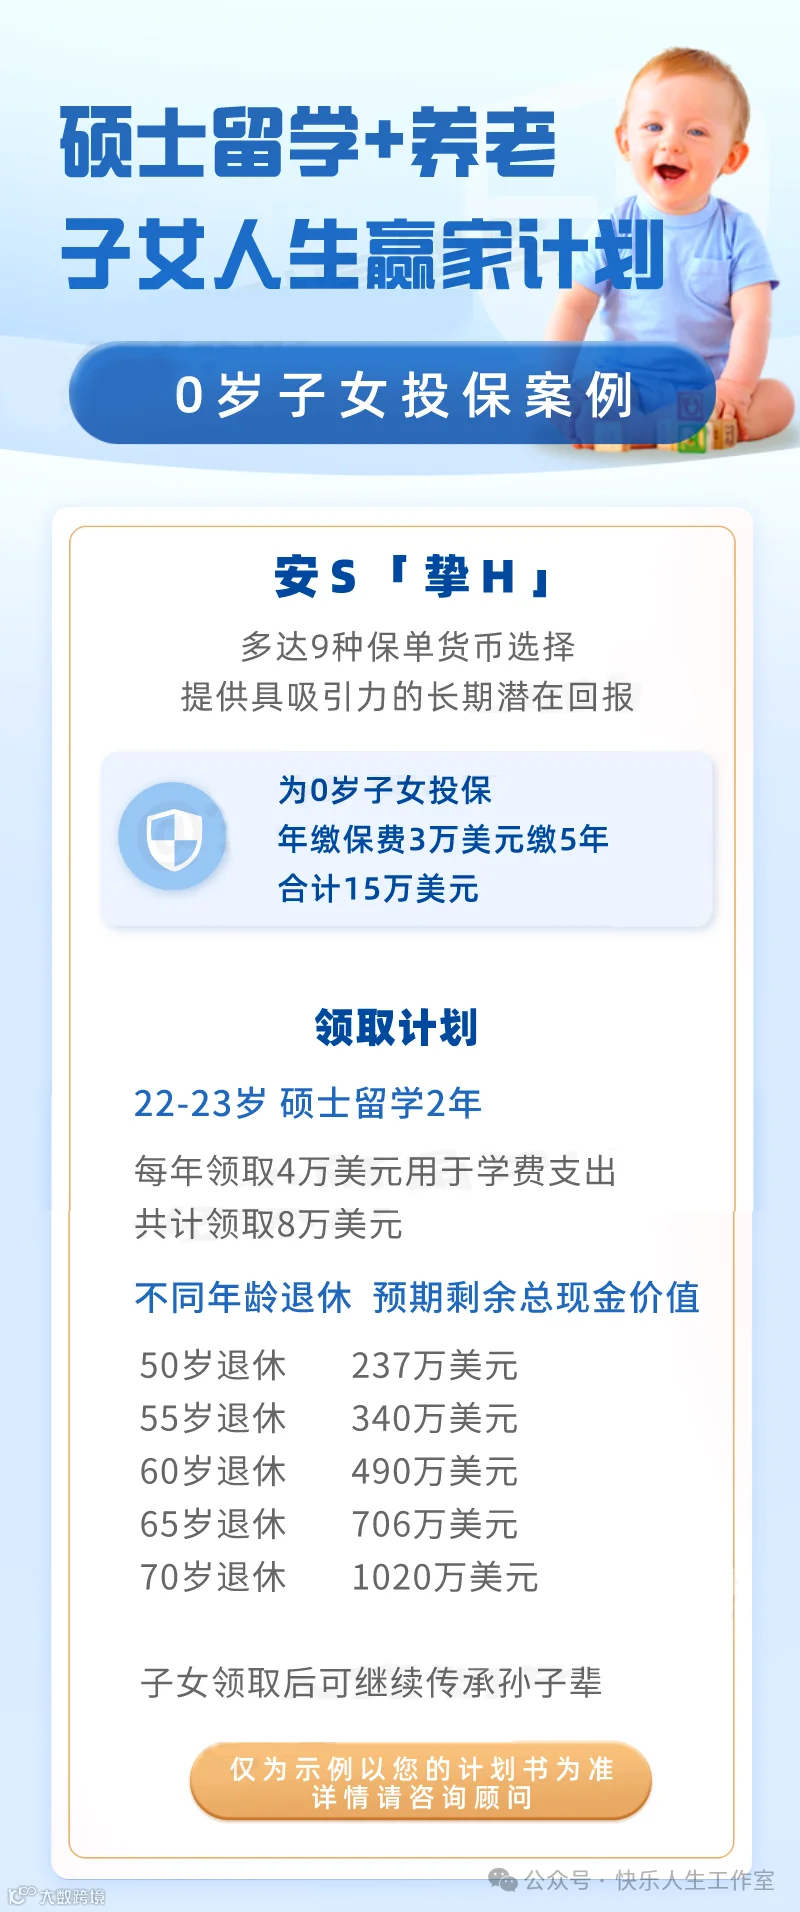
同样以0岁的宝宝为例,每年存3万美金,存5年。
1.硕士留学金:在22岁时,每年能够从保单中提取现金作为孩子海外硕士的教育金,例如每年提取4万美金,提取两年总计8万美金。完成海外硕士学历后,孩子进入就业阶段。
2.养老金:根据职业发展以及社会的发展状况,可以自由选择在退休年龄,比如65岁退休退保,预计发还金额706万美元,可以一次性领取,也能够像方案一那样部分领取,剩余部分继续传承。
3、香港储蓄分红险——复利配置的绝佳工具
对于普通人而言,实现复利配置的绝佳工具往往是通过香港保险达成的,其中储蓄分红险备受欢迎。这主要是因为香港保险中的教育金具有显著优势,比如采用复利计息,能够分散风险、实现稳健增值、灵活理财,投保过程简便,并且以美金计价。
自 2015 年起,香港保险在内地人的认知中越来越清晰,甚至还出现了彻夜抢购的情况。我们能够看到,在香港入关时那汹涌的人潮里,有越来越多的投资者是冲着购买香港保险去的。
储蓄分红险,不单单是孩子的教育金,还涵盖了未来的创业金、婚嫁金、养老金等人生重大事项的资金安排。简单来讲,就是当下为孩子储备一笔资金,等到孩子上学、结婚、退休的时候能够领取。而后还能够通过变更受保人,将保单传承给下一代,实现三代富足。
所以,这类资金属于一种刚性需求,需要通过安全且可靠的方式来进行规划。
一定要专款专用(不到万不得已绝不能动用)
一定要安全且能够保值增值(不能选择像股票这类风险高的金融产品)
一定要是现金(而不能是像房产这类不易变现的资产)
一定还得是中长期的(不能依靠几十天的各种短期理财来规划)
因而选择恰当的金融工具极为重要。
