一、定额终身寿险
顾名思义,终身寿险的保障覆盖受保人的一生。其基本逻辑为:在受保人身故后,由保险公司向其指定受益人支付一笔大额身故赔偿。
如此一来,便能避免万一家庭支柱倒下,整个家庭陷入混乱、失去生活来源的情况。
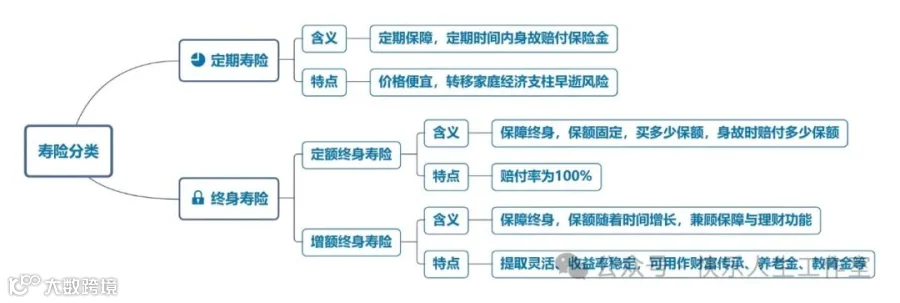
也正因为终身寿险的保障周期长达终身,往往同时兼具终身人寿保障与长线储蓄增值的功能。持有时间越久,保额就越高。
在此期间,还支持套现分红,以满足不同人生阶段的财务需求。
不仅如此,由于投保人能够依照自身意愿选择受益人,并确定不同形式的身故赔偿安排,所以终身寿险实际上相当于一个具备简易信托功能的财富传承工具。
并且,依据《保险法》第 42 条规定,在指定受益人的情形下,受益人领取的保险金不属于遗产,因此保险金也就不涉及清偿债务和缴纳税款的问题,真正实现了避债避税。
简单概括:
把存于银行的钱投入终身寿险,同样能稳健增值,甚至“利息”更高。不幸身故后,这笔钱会按照生前既定的方式,传给指定的人,并且无需纳税,也不必担心被拿去偿债。
二、大部分人会选择去香港购买定额终身寿险
首先,性价比高。香港人均寿命位居全球之首,同等条件下,保费更低、保额更高。
其次,不设等待期,且免责条款少,不保事项仅有一条:保单生效一年内自杀不赔。
再者,香港保单属于美元资产,可以分散投资全球,预定收益更高。随着时间的推移,保单分红持续增加,总现金价值和总保额也不断上涨。换句话说,寿命越长,传给后人的财富就越丰厚。
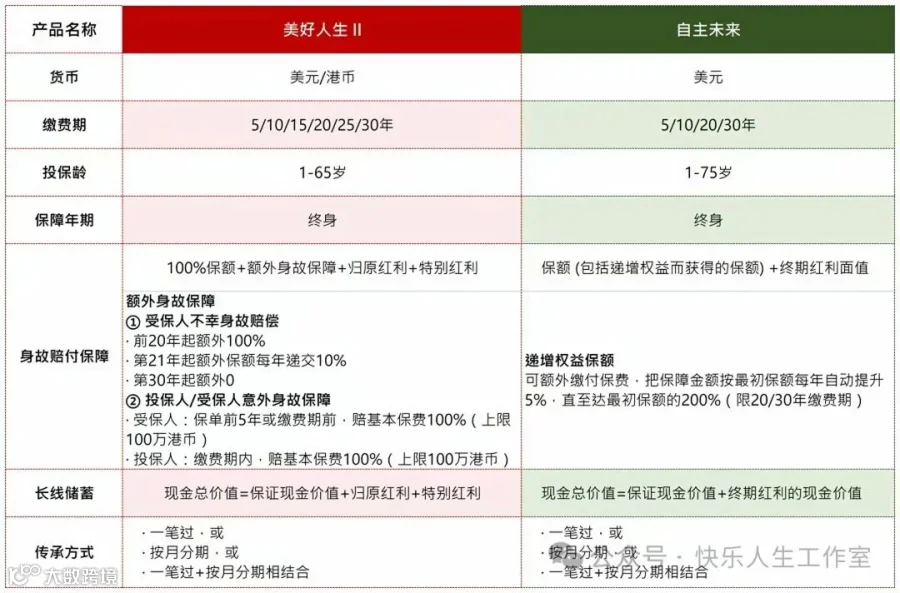
对比一下保诚的两款产品——美好人生 II 和自主未来。
1)相同点
前面所提及的终身寿险应有的功能,它们都具备。都能够规避因身故带来的家庭财务风险,借助人寿杠杆达成财富传承的终极目标,实现避税避债。
例如,它们的身故金都有三种派发方式。
一次性的形式支付:若不做选择,身故赔偿默认以一次性的形式支付。
每月分期形式支付:身故赔偿将依据保单持有人所选定的年期,以每月分期形式支付。
前二者结合:以一次性的形式按照指定的百分比支付,再加上余额以每月分期形式支付指定百分比的身故赔偿金额。
并且都能够通过降低保额来提取现金价值,具备一定的现金流功能。
例如在退休后提取用作养老金补充,或在子女人生的重要阶段,提取作为其教育金/婚嫁金/置业金等。
2)不同点
美好人生 II
其最大的特点在于,除了 100%的身故保障之外,还有额外身故赔偿和意外身故保障。
也就是说,被保人身故,受益人可获赔:100%保额 + 额外身故赔付 + 意外身故保障 + 归原红利 + 特别红利
★ 额外身故赔付
倘若受保人在第 30 个保单年度前不幸身故,保单将提供额外身故赔偿。
首 20 个保单年度,额外身故赔偿为投保金额的 100%。
而随着子女逐渐成长并日益独立,受保人的家庭负担也会相应减轻。因此,额外身故赔偿将在往后的 10 个保单年度,每年递减 10%的投保金额,以平衡保障需求。

比如购买 100 万保额,前面 20 年发生身故,赔偿保额是 200 万,第 21 年为 190 万,第 29 年为 110 万,第 30 年后为 100 万。
★ 意外身故赔偿
分别针对受保人和保单持有人。
受保人意外身故保障:倘若受保人在第 5 个保单周年日或保费供款年期结束前(以较迟者为准)不幸遭遇意外而身故,将额外提供“意外身故赔偿”,赔偿金额相当于已缴总基本保费的 100%,上限为 100 万港币。
保单持有人意外身故保障:假如定期供款计划的原有保单持有人在保费供款年期内发生意外,并于 90 日内因该意外而身故,将获得投保人意外身故保障,赔偿金额相当于保单持有人意外身故后的美好人生 II 余下保费的 100%,上限为 100 万港币。
自主未来
而自主未来最大的亮点在于递增保障权益。
20 年或 30 年缴费期的计划,可通过递增缴费让保额每年 5%自动提升,直至达到最初保额的 200%,以使被保人的身价不断递增。
每年递增的保费根据被保人年龄、性别、近期的抽烟习惯等因素厘定,并非固定值。
被保人身故,受益人可获赔:保额(包括递增权益而获得的保额) + 终期红利的面值
另外,二者缴费期不同/保单货币不同。
美好人生 II 可以选择 5/10/15/20/25/30 年期,保单以美元/港元结算。而自主未来只能选择 5/10/20/30 年期,保单以美元结算。
针对两款产品做一下演示
谁都害怕意外,但谁都无法保证能 100%杜绝意外。
配置终身寿险,至少能在不确定的意外降临时,为家庭留下一个确定的金钱保障,以最实际的方式继续呵护家中挚爱。
当然,保额肯定是越高越好,但保额高也就意味着要多交保费。所以大家可以从自身/家庭的实际情况出发去定制自己的方案。
这里我们以 100 万美金的保额为例进行演算,让大家能够更直观地看出两款产品的区别,包括后期的退保价值、身故赔偿。
总保额 100 万美元,同样供款 20 年,保障终身。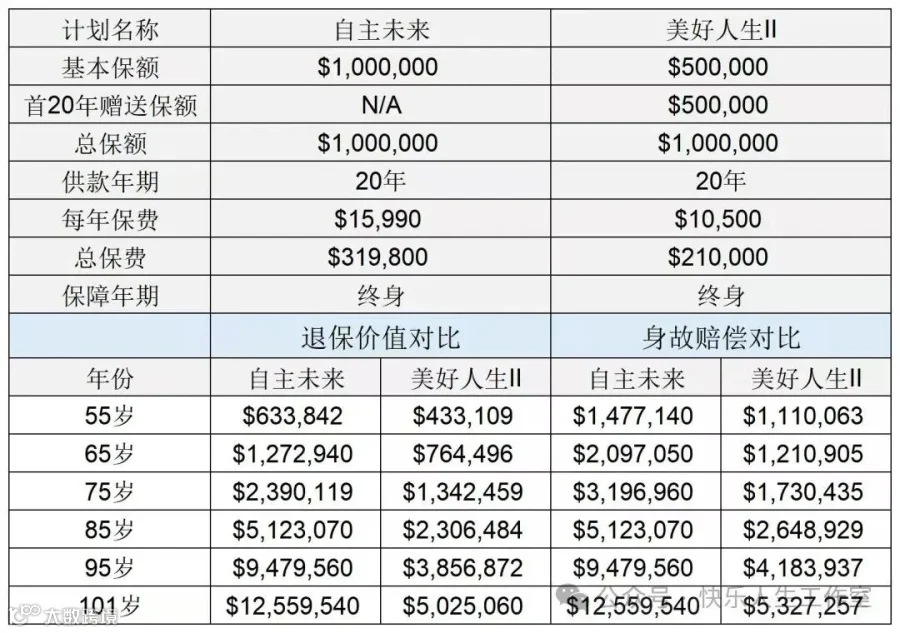
美好人生 II
每年保费 10,500 美元,总保费 210,000 美元。
55 岁身故理赔:赔偿金额 1,110,063 美元,是已交保费的 5.29 倍。
85 岁身故理赔:赔偿金额 2,648,929 美元,是已交保费的 12.61 倍。
55 岁退保:保单价值 433,109 美元,是已交保费的 2.06 倍。
85 岁退保:保单价值 2,306,484 美元,是已交保费的 10.98 倍。
自主未来
每年保费 15,990 美元,总保费 319,800 美元。
55 岁身故理赔:赔偿金额 1,477,140 美元,是已交保费的 4.62 倍。
85 岁身故理赔:赔偿金额 5,123,070 美元,是已交保费的 16.02 倍。
55 岁退保:保单价值 633,842 美元,是已交保费的 1.98 倍。
85 岁退保:保单价值 5,123,070 美元,是已交保费的 16.02 倍。
若想要更多不同保额的对比,可以私信咨询,我们将根据您的需求,为您个性化定制计划。我做了一个香港终身寿的产品对比表,需要的微信联系!