


香港保险不仅收益较高、功能较强,不过在投保之前,还是得多多思考香港保险存在哪些劣势。接下来,我们就对香港保险的劣势进行一些分析,同时看看香港储蓄分红险适合哪些群体。
一、香港保险的劣势
1.汇率风险
香港保险的保单货币一般是美元或港币,而我们内地主要用人民币。这样一来,就会有汇率波动的风险。
要是以后人民币贬值,港币或美元升值,那保险的实际收益和保障效果可能就会受影响。
比如说,保险赔付的金额换成人民币后可能就变少了,或者得交更高的保费才能保持原来的保障水平。
2.法律和监管差异
香港是英美法系,我们内地是大陆法系,这差别可能会让理赔、解决纠纷的时候遵循不同的法律程序和规则。
而且,香港的保险监管制度虽然相对完善,但和内地还是有不同。这就可能导致保险产品的设计、销售、理赔等方面有不同的标准和要求。
要是出了纠纷,可能得按香港的法律来处理,这会让解决纠纷变得更复杂,成本也更高。
3.投保和理赔的便利性
现在买香港保险一般得本人亲自去香港办手续,不能线上投保,这对内地居民来说挺不方便的。
理赔的时候,虽然程序相对简单效率也高,但因为地理位置和语言文化的差异,可能需要提供更多证明文件,走不同的流程。
不过,如果有固定的经纪人或经纪公司能长期为你的保单服务,理赔就会轻松很多。
4.外汇限制
投保人需要开通香港账户,而且每年汇出和汇入的外汇金额是有官方限制的。这可能会影响保费的及时支付或者理赔金的提取,在资金流动性和灵活性方面会带来一些挑战。
二、香港储蓄分红保险适合的客户群体
1.高净值人群
这类人家庭整体年收入比较高,每年除了必要开支,还有很多可用的现金资产,能承担得起保费。
而且香港储蓄分红保险的稳定分红收益和长期储蓄回报能帮他们实现财富的保值增值,它还提供美元、港币等多种货币选择,方便进行资产国际化配置。
2.追求稳健增值的投资者
这些投资者更倾向于风险低、收益稳定的产品。
香港储蓄分红保险通过投资债券、货币市场基金等固定收益产品和分红机制,能给他们提供相对稳定的收益。而且它的投资期限比较长,适合有长期投资规划、想通过复利效应实现资产增值的人。
3.需要保障与投资双重功能的客户
香港储蓄分红保险有人寿保险的保障功能,又能投资,对那些既需要保险保障又想让资产增值的人来说是个不错的选择。
它还能根据客户的需求定制,满足不同的风险偏好和财务目标,比如调整保费分配比例和保险期限等。
4.对香港保险市场有信心的投资者
这些投资者对香港保险市场比较了解,也有信心,觉得香港保险市场监管水平高、透明度好,能提供更可靠的投资保障。
有国际视野的投资者也更愿意选择香港等国际金融中心的保险产品,能更好地融入全球投资市场,实现资产国际化配置。
写在最后
7月24日内地几家国有银行又全面降息,再加上最近热炒的弹性延迟退休的话题,所以现在很多75-90后出生的群体或多或少都有养老的焦虑。

如果你有一定的经济基础同时又很想提前对自己的养老做些准备,那么可以考虑为自己在香港储蓄一份分红险,让专业的保险机构为你的养老提供源源不断的现金流。
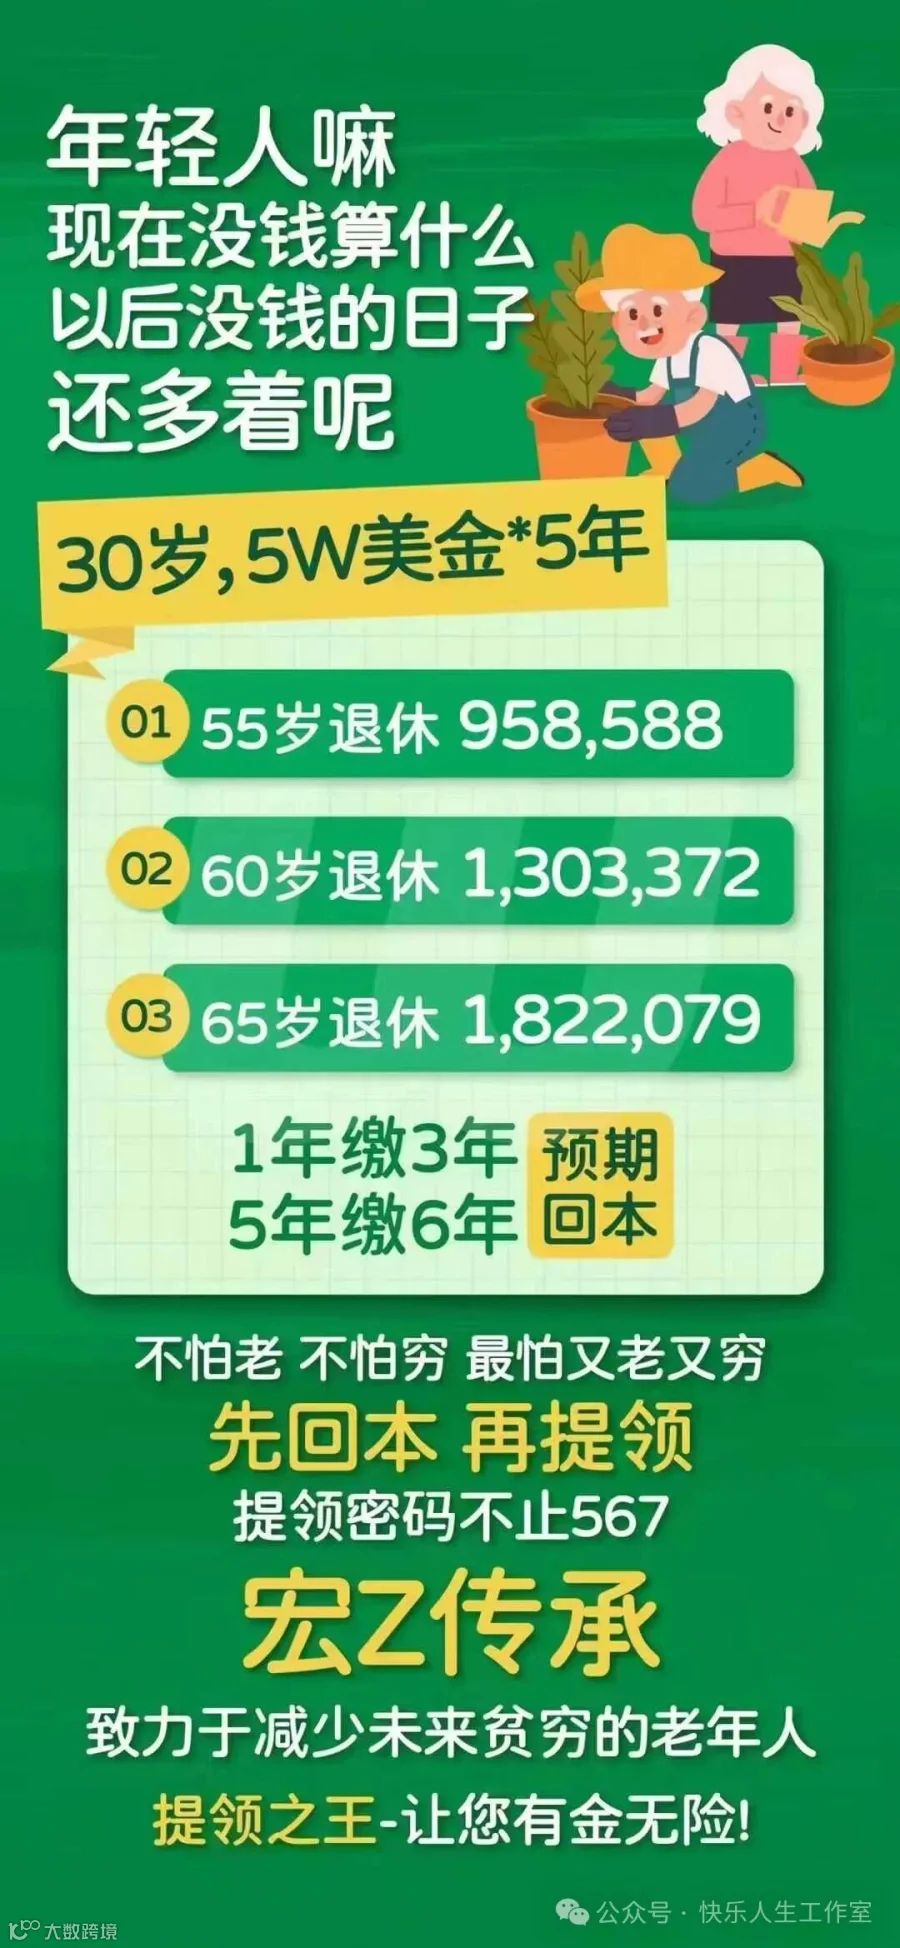
总之,香港储蓄分红保险适合那些财务能力较强、追求稳健增值、需要保障与投资双重功能、对香港保险市场有信心的投资者。
不过,大家在购买前一定要充分了解产品的特点和风险,根据自己的实际情况和需求做出理性的选择。
