香港保险中的美元储蓄产品,特别是它们那令人心动的预期分红,究竟能否如愿以偿?在探讨这个问题之前,我们需要明确两个关键点:收益率和收益实现率。今天,我们主要聚焦于分红收益实现率。
1.收益实现率的奥秘
还记得那个经典的英式分红美金储蓄案例吗?
假设为刚出生的孩子每年缴纳10万美金,连续5年,然后“遗忘”这笔投资,直到孩子18岁时开始每年领取6万美金,直至90岁,最后账户里还剩下2000多万美金。这听起来简直不可思议,但细算之下,其内部收益率(IRR)也不过6.3%左右。
在长达90年的时间里,以美金为计量单位的保单能达到这样的年复利率,已经是相当惊人的成绩了。要知道,标普500指数在过去90年(1927-2017)的年均涨幅也不过5.6%。这微小的差距,在复利的作用下,却能累积出巨大的差异。
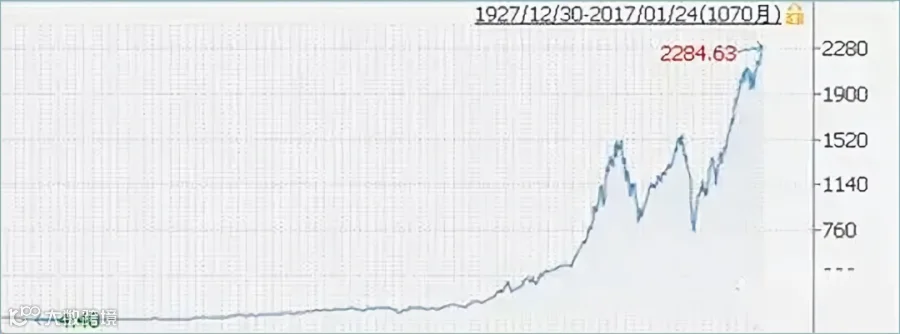
标准普尔500指数(1927-2017)
2.预期收益,能否兑现?
那么,问题来了,这样的预期收益率,真的能实现吗?
我的回答是:我不知道。
是的,没有人能够百分之百保证未来的收益。但这并不意味着我们应该完全放弃这类投资。
投资股票、房地产等,同样没有明确的收益保证,但我们依然乐此不疲地参与其中。关键在于,我们是否有合理的投资逻辑和判断依据。
3.美元储蓄的投资逻辑
在美金储蓄领域,我们的投资逻辑主要基于两点:内部因素和外部因素。
3.1.内部因素
公司实力与运营状况:一家实力雄厚的保险公司,不仅业务规模大、抗风险能力强,还能在市场中赢得良好的口碑,从而保证业务的可持续性。比如香港友邦,作为保险业中的佼佼者,其偿付比高达427%,这意味着每1块钱的索偿,友邦都能赔到4次。
2.历史分红实现率:在保监局的监管下,香港保险公司必须公布过去五年内的分红实现率。这一数据为我们提供了宝贵的参考,帮助我们判断该产品的实际表现。
3.2外部因素
金融经济政治环境:保险公司所在地区或国家的整体环境对投资收益有着重要影响。稳定的金融环境和政策支持,为保险公司的稳健运营提供了有力保障。
写在最后
虽然我们不能确定美金储蓄的预期分红能否完全实现,但通过分析内部因素和外部因素,我们可以做出相对理性的投资决策。记住,投资总是伴随着风险,但只要我们有合理的投资逻辑和判断依据,就能更好地把握机会,实现财富的稳健增长。
---END---
1.推荐香港银行7月份美元存款:
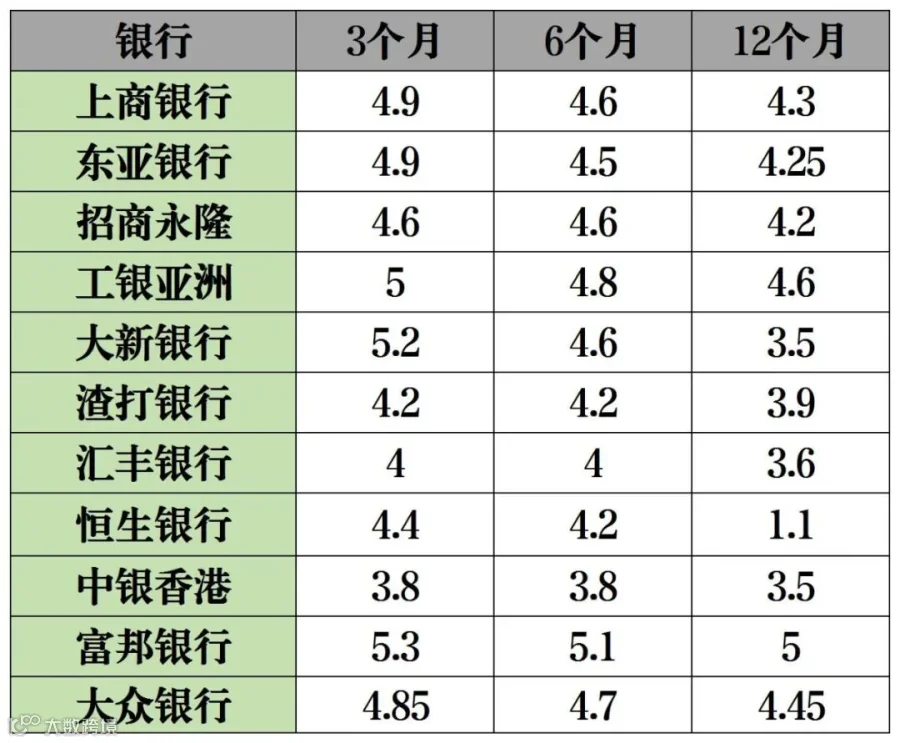
2.推荐香港美元保单7月份中短期理财产品
🌺🌺内地银行:5年期存款最高只有2.4%,存银行不再能保值增息了,仅仅只能让我们钱不再贬值!!
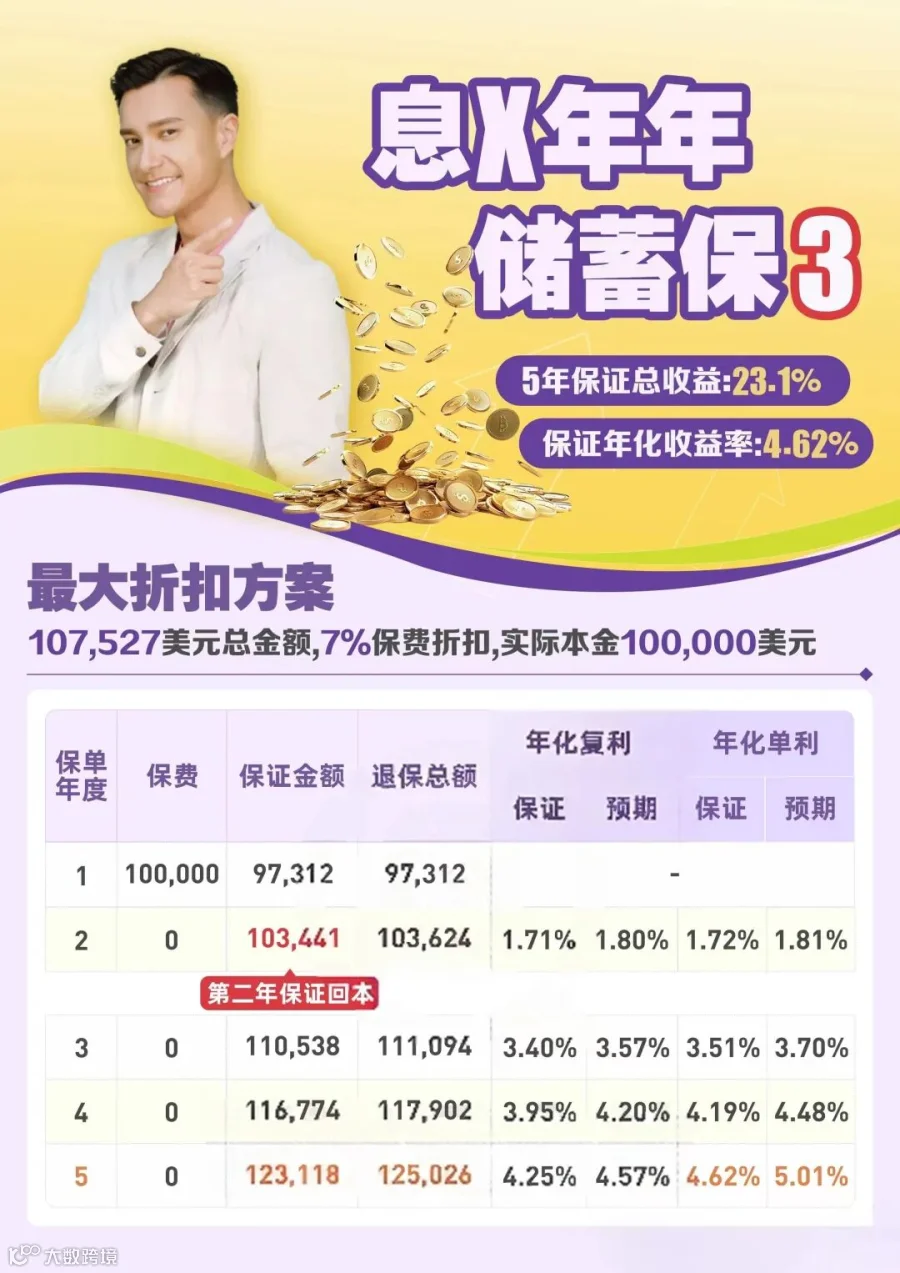
👉👉香港立桥「息享年年3」:今年交明年领,保证收益4.7%!
起存点:10万美元起