


以下是专为“屌丝”群体设计的一份香港保险配置方案,仅供参考!

以30岁男性,不吸烟为例,储蓄险和重疾险选择香港投保,中高端医疗选择内地投保就可以,每年保费总计6000美元,每个月500美元的投入!
设计思路:
a:10年之后可以通过储蓄分红账户里的钱提领出来支付中高端医疗险的保费!
b:既可以解决养老金的不足,也可以拥有高达未来上百万的重疾金保额,还可以享受中高端医疗服务,适合当前收入较高,注重生活品质的90后群体!
香港保险配置方案
一、储蓄分红险

1.产品名称:宏利宏Z传承储蓄计划
2.缴费方式:选择年交,每年缴费2000美元,缴费期限为 10 年。
3.保障金额:初始保额设置为20000美元,通过长期的复利增长,预期在60岁时达到较为88539美元,70岁时170917美元,80岁时346460美元。
4.优势特点:
a: 长期稳健的收益:历史分红收益率平均可达 6-7%左右,能够帮助您实现资产的稳步增值。
b: 灵活提取:在满足一定年限后,您可以根据个人需求灵活提取部分或全部现金价值,用于应对突发情况、子女教育、养老规划等。
c: 财富传承:可无限次更改被保人,确保财富在家族中得以延续。
二、重疾险
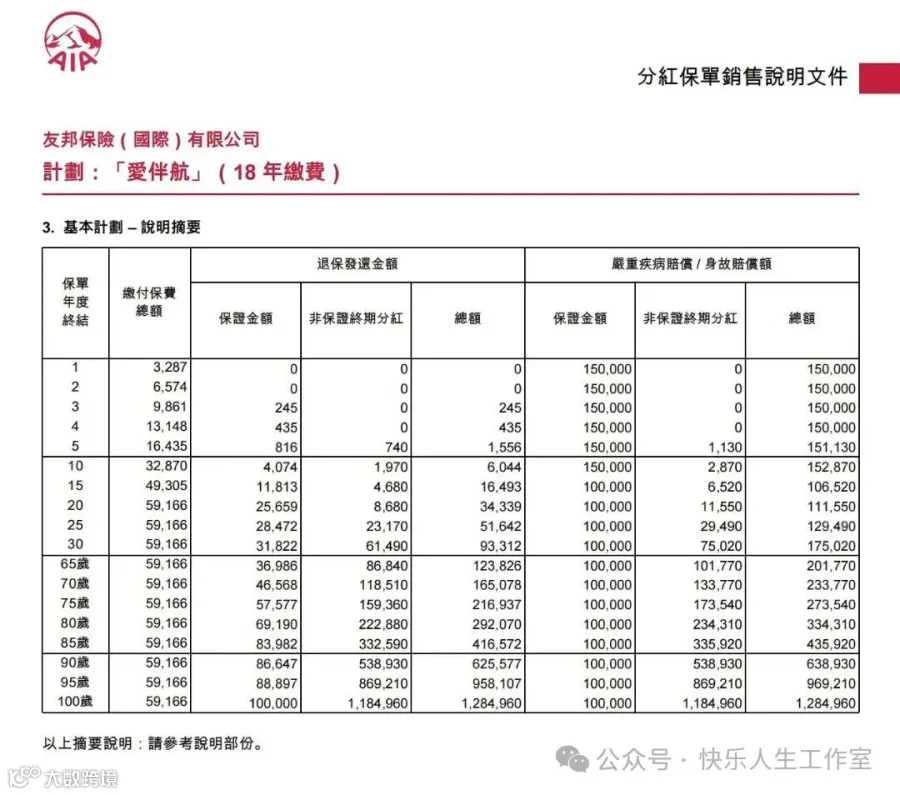
1.产品名称:友邦爱伴航
2.缴费方式:年交,每年缴费3290美元,缴费期限18 年。
3.保障金额:保额设定为10万美元,首个十年赠送5万美金保额,并具有保额分红功能,随着时间推移,保额不断增长,有效抵御医疗费用通胀。分红金还可以补充养老金的不足,65岁时保单价值123826美元,70岁时165078美元,80岁时292070美元。
4.优势特点:
a: 全面保障:涵盖多种常见重疾及轻症,提供全方位的健康保障。
b: 全球理赔:无论您在世界何处患病,都能获得及时的理赔服务。
三、附加医疗险【建议选择内地保司】
1.产品名称:建议选择内地的百万医疗或中高端医疗产品
2.缴费方式:年交,每年缴费2000元左右。
3.保障内容:提供住院医疗、门诊医疗、手术医疗等费用的报销,弥补社保的不足,医疗险选择长期居住地,方便理赔等!
四、配置理由
对于“屌丝”群体而言,这份保险配置方案既能在经济可承受范围内,又能满足未来可能面临的重大疾病风险防范和资产增值需求。
储蓄分红险通过长期积累,为未来的生活提供经济支持;
重疾险在关键时刻提供保障,减轻家庭经济负担;
附加医疗险则进一步完善医疗保障体系。
但请注意,在购买香港保险前,务必充分了解相关条款、风险和自身需求,并确保合法合规。
您觉得这个方案怎么样?或者您还有其他具体的需求和条件,比如预算范围、年龄、特定的疾病保障需求等,都可以告诉我,以便我为您提供更符合您实际情况的方案。
