今天咱们再次来聊聊周大福人寿的匠心传承这款产品。
为何说它依然备受喜爱呢?
因为它的产品策略是:别人没有的它有,别人有的它更优。
特别是在早期提领方面做到了极致,比如 225、567 等提领方式。
一、产品责任全面
在多元货币的货币转换、更换受益人、保单拆分、保单假期等功能方面,匠心传承一应俱全。
1)分红储蓄险的功能属性对比

2)产品亮点:匠心传承产品亮点

二、灵活提取:225、567
1)225 提领:指的是保费 2 年交,在第 2 年末开始,每年提取总保费的 5%直至终身。
2)567提领:指的是保费 5 年缴,从第 6 个保单年度末开始,每年可提取总保费的 7%直至终身。
以每年 5 万美元、5 年缴为例,从第 6 年末开始,每年提取总保费 25 万美元的 7%,也就是每年提取 17500 美元直至终身。
到第 20 年时,保单剩余价值预期为 25.7 万,本金依然存在,相当于本金不变,从第 6 年末开始每年派息 7%!

匠心传承的提领十分便捷,可以通过纸质申请或者在 APP 上一次性申请,之后按时到账,自动获得类似年金的功能。
这里所举的案例中客户是 59 岁投保,6 年后领取养老金。其实对于其他任何年龄来说,情况都差不多。
所以对于想在短时间内规划养老金、教育金和现金流的朋友而言,这是非常不错的选择。
在 2024 年,虽然也有其他公司试图挑战富通 567 的提取模式,但依然无法动摇富通这一超强提取模式的地位。
三、回本快,前 20 年和期满回报高,且保证部分高
保证部分 13 年回本,同类产品大多在 18/19 年回本,预期回本 7 年,大多第 8 年回本。
匠心传承在前 20 年和 100 年的回报都比较高。
实际上,我们没必要过度关注 50 年、100 年的收益,因为对于大多数人来说,存这笔钱是为了日后使用,而不是单纯为了传承。
所以看 20 年或者 30 年的回报率会更实在些。
匠心传承正好在前 20 年给出了全市场最优的回报,并且中长期与其他产品的差距也不大。
远期收益也不错。而且在分红中,复归红利占比较高,这部分能够变现,与其他大部分分红都在终期红利的产品相比,它的稳定性要高很多。
四、保单传承更安全
绝大多数是通过设置后备投保人和被保人来实现让保单无限延续下去的目的。周大福没有后备被保人,通常这种情况下,被保险人身故,保单就会结束。
但匠心传承有 1 个保单延续选项(投保时记得勾选)功能,当被保险人去世时,受益人能够自行顶替原投保人和被保险人的位置,让保单继续。
相比传统设置后备被保人的方式,这种方式最大的优点在于:没有关系证明的人也能成为投保人和被保险人,而其他公司必须要有可保利益。所以周大福在这方面更宽松、更灵活。
五、豁免保费不体检、不收费
对于投保人和第二投保人(如果有的话)都赠送保费豁免功能,并且不需要体检,也不收费。相当于给投保人和后备投保人赠送了一份寿险。
六、分红实现率
分红实现率是每个关注香港保险的人都会关注的要点,毕竟饼画得再大不能兑现也只是摆设。
虽然监管和保险公司都强调历史分红不能代表未来产品的收益,但历年的分红实现率依然是我们选择一个产品的重要参考。
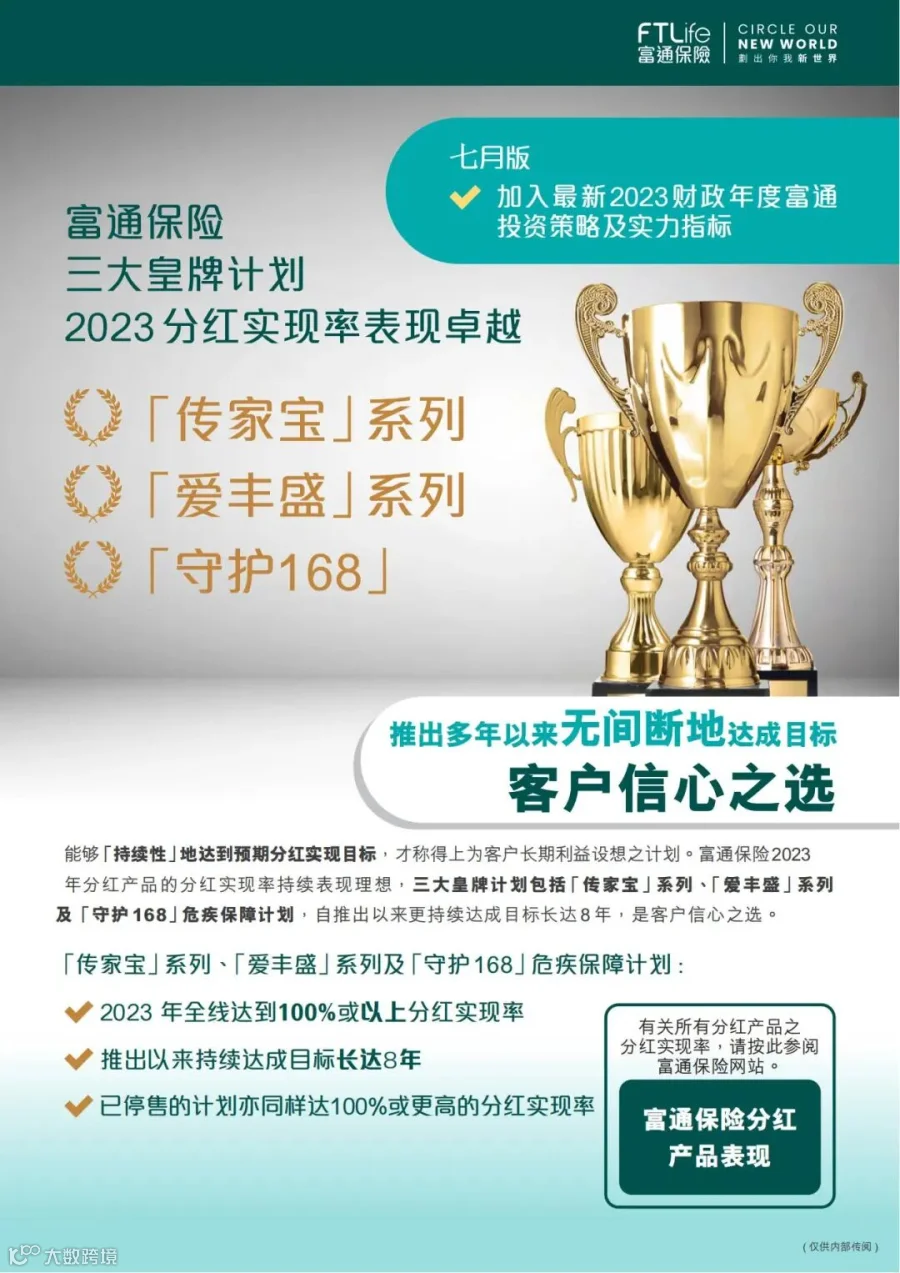
近乎完美的分红实现率也是大家常常选择匠心传承的原因。富通分红实现率稳如磐石,年年100%!
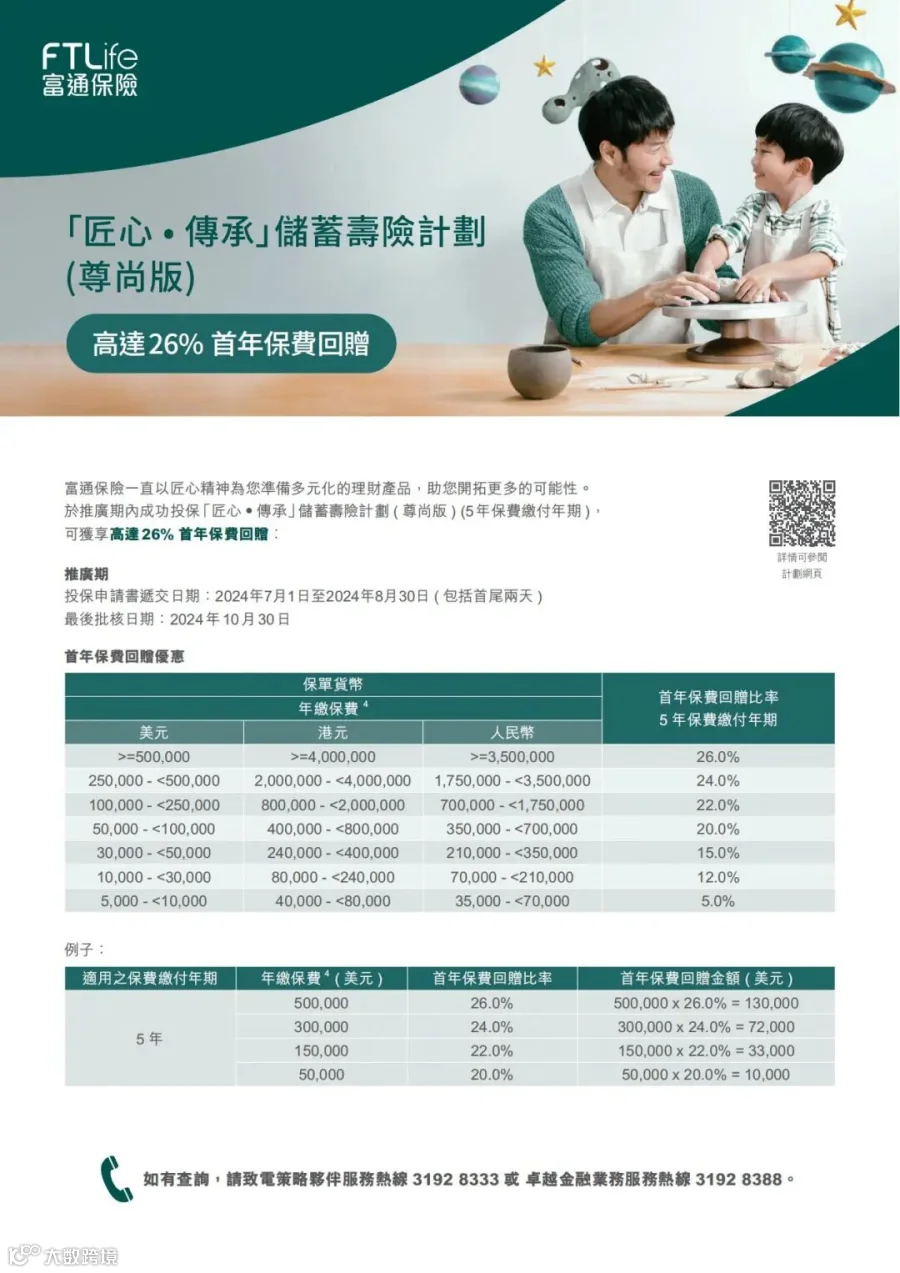
七、高达 26%的保费回赠
推广截止日期:2024 年 8 月 30 日(不同时间优惠稍有不同)
预缴最高保证利率是 5%, 截止日:2024 年 8 月 30 日
 八、不足之处
一款如此出色的产品,如果非要指出有什么不足,那也是存在的,比如公司的知名度还不够高,相比其他老牌公司历史还不够久远。当然,对于新生代的公司您也不必担心其安全性,目前它的偿付能力达到 342%,远远超过了监管规定的 150%的达标线。
2024 年香港7月1日香港已经推行 RBC(Risk-based Capital 风险资本),类似于内地的偿二代监管体系,比现行的更加严格,在安全性方面大家完全可以放心。
写在最后:
周大福这样的新生代公司,需要更大的市场份额,它们采用的不是广告策略,而是把更好的产品、把原本应该投入市场的费用实实在在地放在产品收益里,让客户从中获益。如果您只关注产品,匠心传承确实非常值得入手。
总结来说:周大福的匠心传承是一款回报周期更短、现金流更优、多币种转换/保单分拆/财富传承功能齐全的现金流规划神器!