


1.为何说在养老方面,相较于存款,现金流更为重要?
存款利率持续下调,
内地银行 5 年定存利率仅为 2%,
但锁定利率的时长仅 1 年甚至更短。
香港银行定存利率高的虽能达到 5%左右,
依靠定存获取利息来养老并不实际。
即便存款丰厚,生活节俭,也终有花完的一天。
而倘若将一部分存款,
转变为与我们生命紧密相连的现金流。
只要人还在世,保险公司就会每月或每年向您的银行卡打钱。
无论您活到多大岁数,这笔钱都能拿到!
在存款与生命等长的现金流之间,
哪种更适合养老,不言而喻。
2.那问题来了,怎样将部分存款转化为生命等长的现金流?
其实很简单,香港储蓄险的年金转换权益就能达成。
当前港险市场中具备年金转换权益且保证终身派发,一辈子都有收入的产品仅有一款——万通富饶千秋。
来看个例子,
一位 35 岁的女士,5 年缴费,每年交 5 万美元,
选择在 60 岁开始行使“终身年金”权益。
具体的领取情况如下:
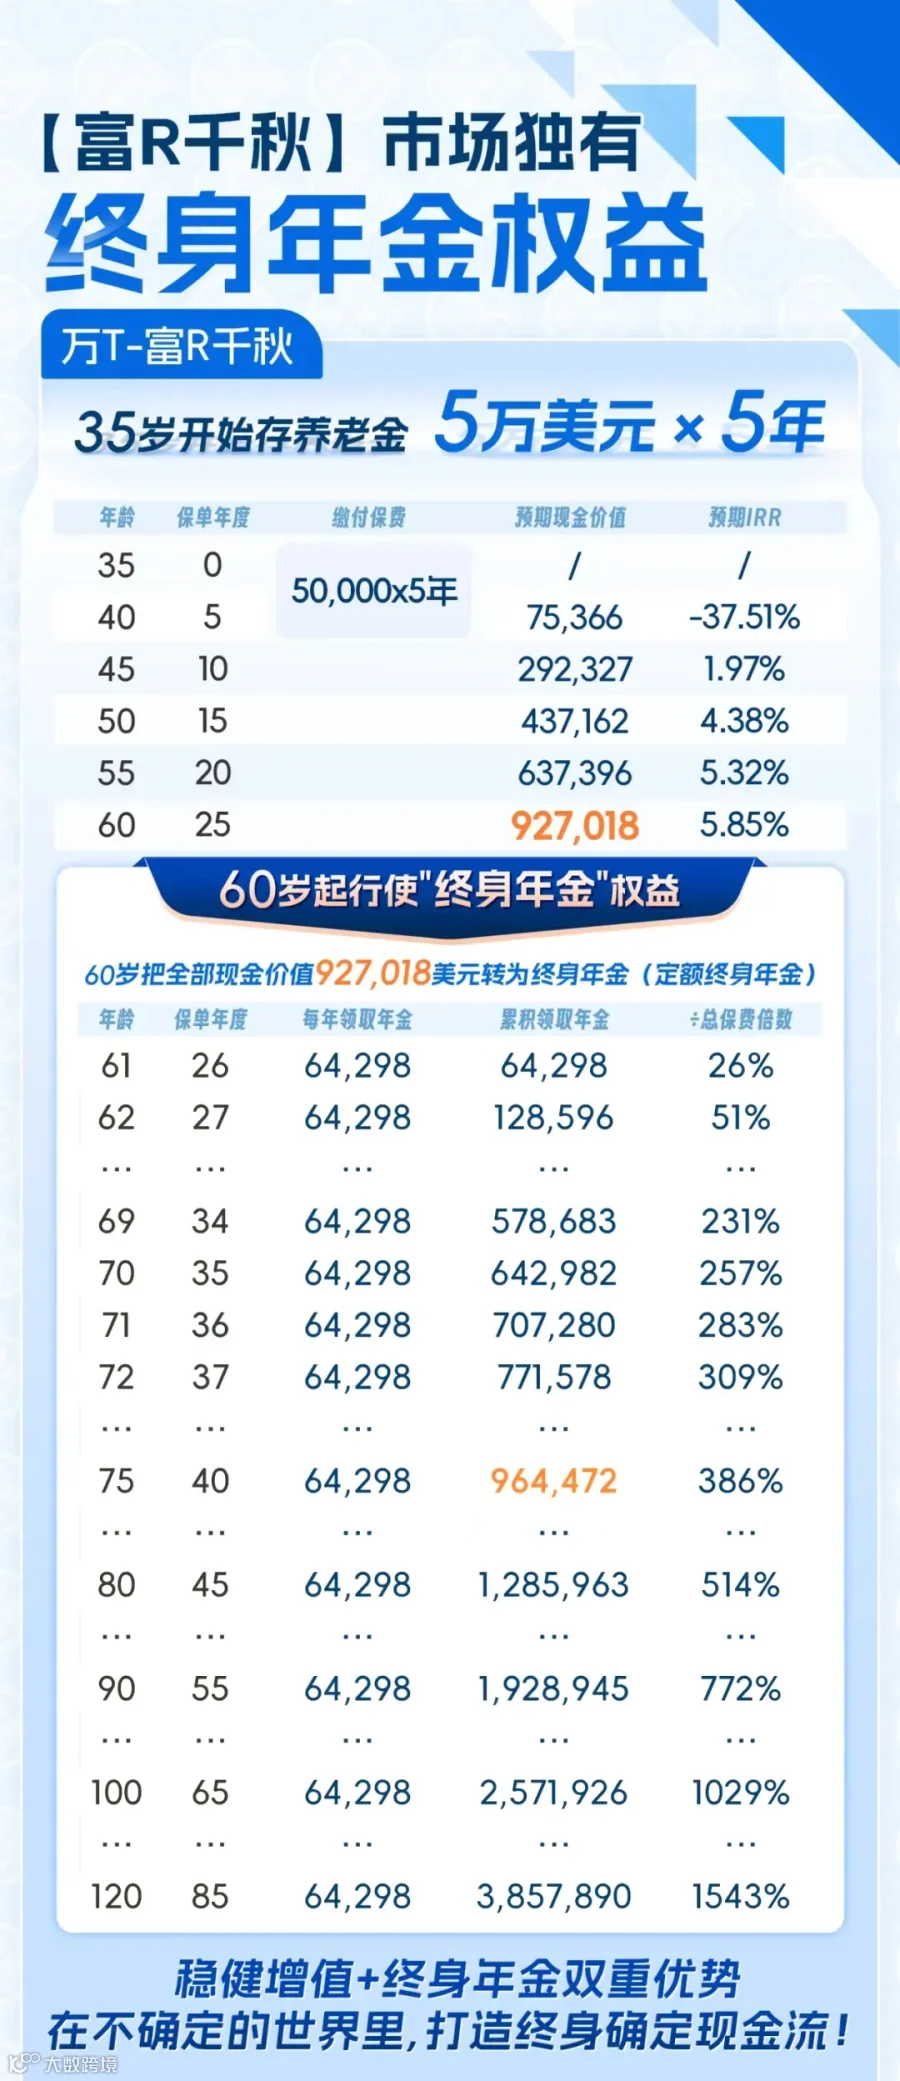 从 61 岁起,每年可领 64298 万美元,平均月领 5358 美元,约合人民币月领 3.9 万,终身领取!
这笔钱,在一线城市用于养老也能过得颇为舒适。
累计领取到 75 岁时,总领取已高达 96.45 万美元,
超过转年金时的保单现金价值;
一直领取至终身,累计领取可高达 385.8 万美元,
是总保费的 1543%!
特别适合想要规划终身现金流,为养老提前做好充分准备的朋友。
3.香港市场上唯一一款有12种年金权益转换的【真年金】产品
12 种年金权益,市场独一份!万通富饶千秋在这方面真的值得称赞。满足不同人群的多种需求,如下图所示。

可以依照自身需求来挑选年金转换方案,
比如担忧通货膨胀侵蚀养老金,
选择「4/5 递增终身年金」权益,每两年递增 5%;
比如害怕领取年金的时间太短,
可以叠加「6/7/8/保证期 10 年/15 年/20 年」,让保险公司把钱派发给年金受益人,锁定领取时长;
比如担心自己过早离世保单失效,配偶没有养老金,
那就选择「9/10 联合年金」权益,与配偶共享 100%年金,让年金照顾配偶一生。
每种年金转换方式,每年领取的年金也会有所不同.
万通富饶千秋除了拥有市场独有的 12 种年金转换权益外,
4.万通保险还具备众多其他优势
万通保险的前身是美国的五大人寿保险之一,属于大型保险公司;
长远回报率高达 7.21%,在市场上处于领先地位;
提取速度快,1 年即可,刷新了行业上限;
“369 领取方案”使得领取更早,领取金额更多;
9 种多元货币,保费假期长达 4 年,为市场之最;
分红实现率长期保持在 95%以上,十分稳定。
5.最新的优惠政策也相当给力
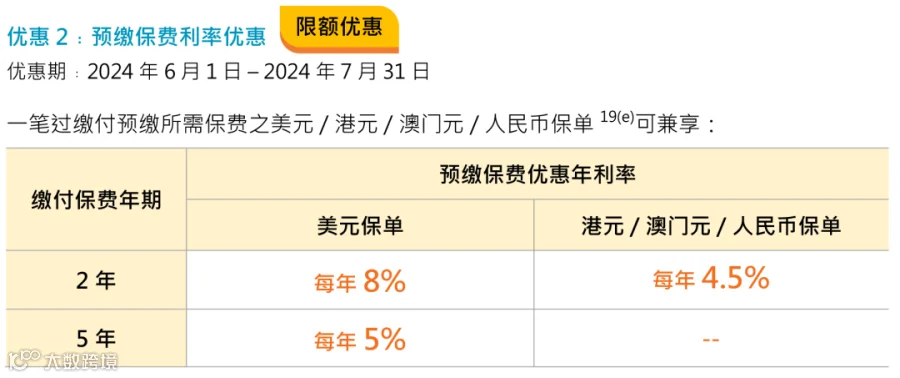
2 年预缴美元保单享有 8%利息,
港元/澳门元/人民币保单享有 4.5%预缴保证利率;
5 年预缴享有 5%利息,截止日期至 7 月 31 日。
 保费回赠优惠竞争到了第 3 年:
2 年缴费,首年保费折扣在 1%-5%之间;
5 年缴费,首年保费折扣 10%,次年和第三年保费折扣高达 10%,3 年总计高达 30%保费折扣;

万通富饶千秋凭借高收益、终身养老年金领取的优势,
非常适合用于规划养老,提升晚年生活品质。
