最近,收到一些粉丝的反馈,说自己其实很想买香港保险,但又一直担心香港保险存在风险,害怕收益没有保障。
那么今天,就为大家总结了以下几点,在购买香港保险前,你有必要了解的风险!
如果能够接受,你就可以放心投保;如果看完后觉得无法接受,那其实你并不适合购买香港保险,就算买了也会整天“提心吊胆”,还不如不买。
风险一:保单的持有时间
购买香港保险,需要持有10年甚至更久的时间!
相信了解过香港保险的朋友应该都知道这个风险;
要知道,香港保险就是“通过时间来换取高收益”。
我们来看一个例子:

总保费为15万,每年交3万,需交5年;
保单到第5年,总收益10万,还没有回本;
保单到第10年,总收益18万,净获利3万!
保单到第15年,总收益25万,净获利10万!
保单到第20年,总收益37万,净获利22万!
保单到第30年,总收益74.4万,净获利49.4万,几乎翻了5倍。
可以看出,香港保单在最初的5年处于回本期,当我们持有超过10年时,香港保险才能为我们带来超高的回报。
因此,在购买香港保险之前,一定要考虑清楚:这笔闲置资金我是否能够10年或更长时间不动用呢?
当然,如果你想提前领取也是可以的,现在香港保险都有领取方案,但是领取的代价就是总收益不如那些没有领取的人多,毕竟你先享受了,而别人愿意等待。
风险二:香港保险的收益风险

在购买香港保险之前,每个人应该都听说过这样一句话:香港保险的收益较高,但收益是无法保证的。
很多人在这一点上犹豫不决,毕竟香港保险6% - 7%的复利收益确实很诱人,谁能不心动呢!
还是以这个例子为例:
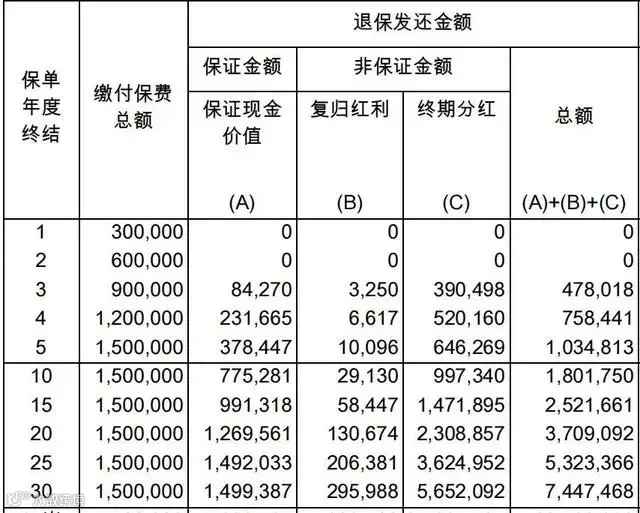
总计投入15万,
保单到第10年,15万会变成18万;
保单到第20年,15万会变为37万,翻了超过2.4倍!
保单到第30年,15万会变成74.4万,几乎翻了5倍!
这就是香港保司给你展示的收益演示表,也就是说,如果投资没有问题,这就是你以后能获得的收益!
但总会有人悲观地想:如果香港保司的投资回报不理想,我的保单根本无法达到建议书上说的那样怎么办。
保险公司也对此给出了回应:

在悲观情况下(年度投资回报率相比现时的假设投资回报每年降低大约2.60%);
总投入为15万;
保单到第10年,总收益为15万,刚好回本;
保单到第20年,15万变为23.4万,净获利8.4万;
保单到第25年,15万变为28.8万,净获利13.8万;
保单到第30年,15万变为34.9万,净获利19.9万,平均年化收益率达4.4%!!
即使保险公司以后每年的投资回报都不理想,我们仍然可以获得可观的回报,毕竟现在内地存款利率过低,房地产风险过大,香港保险可以说是目前闲置资金的最佳选择。
然而,除了悲观的预期,我们还可以通过香港保司历年的分红实现率来判断“哪家好哪家差”。
我之前对香港主流的8家保司的分红实现率进行了汇总分析,结论是友邦、富通的历年分红实现率基本都在100%以上,可以说计划书上是多少,你就能拿到多少!
风险三:汇率波动
目前,香港保险的主流保单都是以美元保单进行交易的,因此,汇率风险是必然存在的。
有些人听到我说存在汇率风险后,就更加担心了,但先别着急!
实际上,汇率风险只会在最终退保使用和取款时产生影响,这是为什么呢?
当你决定退保和提取现金,并想在内地或非美国使用时,就必须将美元转换成其他货币,这会在一定程度上受到当时汇率的影响。
不过,现在香港保险有了多元货币保单,可以根据个人未来的规划实现货币转换,也能在一定程度上规避汇率风险。
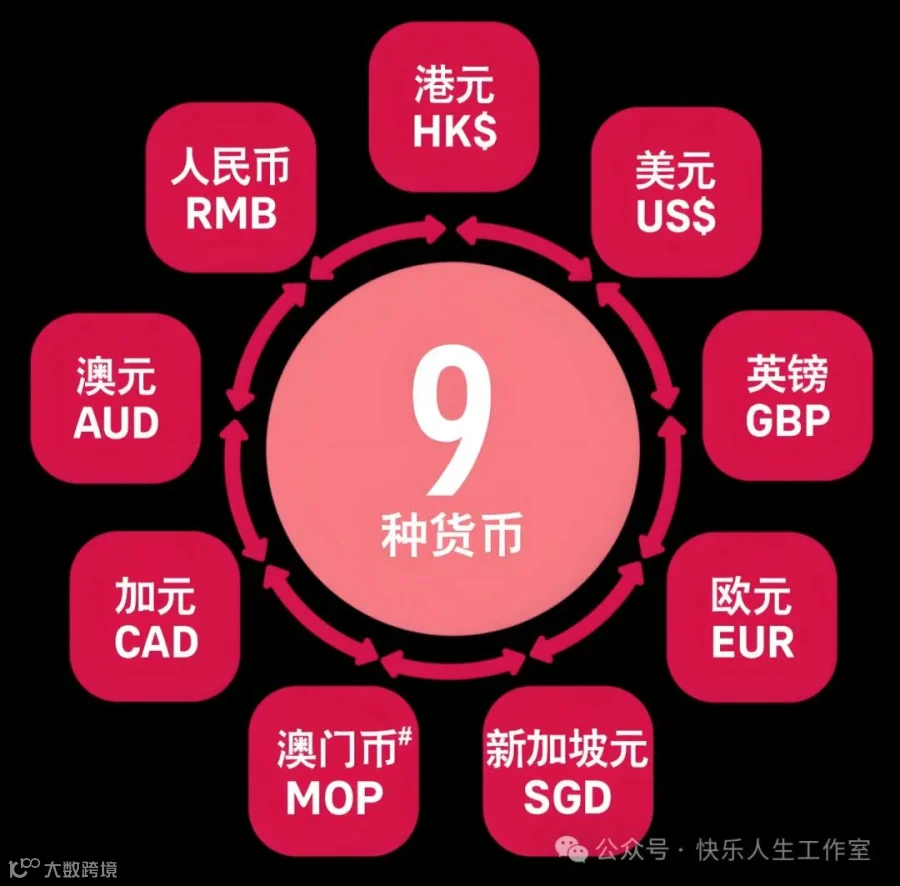
所以,汇率风险只会对我们退保后兑换其他非美元货币时产生影响。
最终汇率风险对我们最终退保的影响只有以下3种情况:
美元持续升值,美元保单在退保时可以盈利,兑换得到的人民币增加;
美元不断贬值,美元保单在退保时会亏损,兑换得到的人民币减少;
汇率波动相对平稳,不会产生额外的亏损或盈利。
写在最后
在购买香港保险之前,一定要问问自己:能否接受长时间不使用这笔资金,是否能接受香港保险的收益波动。
如果不能接受,那就说明香港储蓄分红险不适合你,你可以选择香港保证收益高且没有分红的产品,比如立Q人寿的——【喜X年年保证回报储蓄计划】