


今天的给大家分享的客户案例是:
客户是35岁的Z先生,他的太太刚诞下一对龙凤胎,带来了喜悦的同时,也为这个小家庭带来了更大的责任。

Z先生想要为自己的孩子提前建立教育金和为自己与妻子规划养老生活。他准备拿出20万美元的闲置资产购买保诚-隽富多元货币计划。
保诚-隽富多元货币计划:收益演示
35岁z先生准备“年交4万美元、交5年”

先看看保诚-隽富多元的收益情况:
5 年缴费,到第 8 年回本;
在保单的第 17 年,20 万本金增长至 41.7 万,实现翻倍!
到保单第 22 年,20 万本金已翻了三倍,变为 61.7 万~
在保单第 25 年(z 先生 61 岁时),20 万美元通过“利滚利”变为 76.9 万美元,折合人民币 561 万!!
这笔钱不但能够满足 z 先生和妻子的养老需求,还能够承担两个孩子在学业上深造的费用,可谓一举两得。
保诚-隽富多元货币计划:提取计划
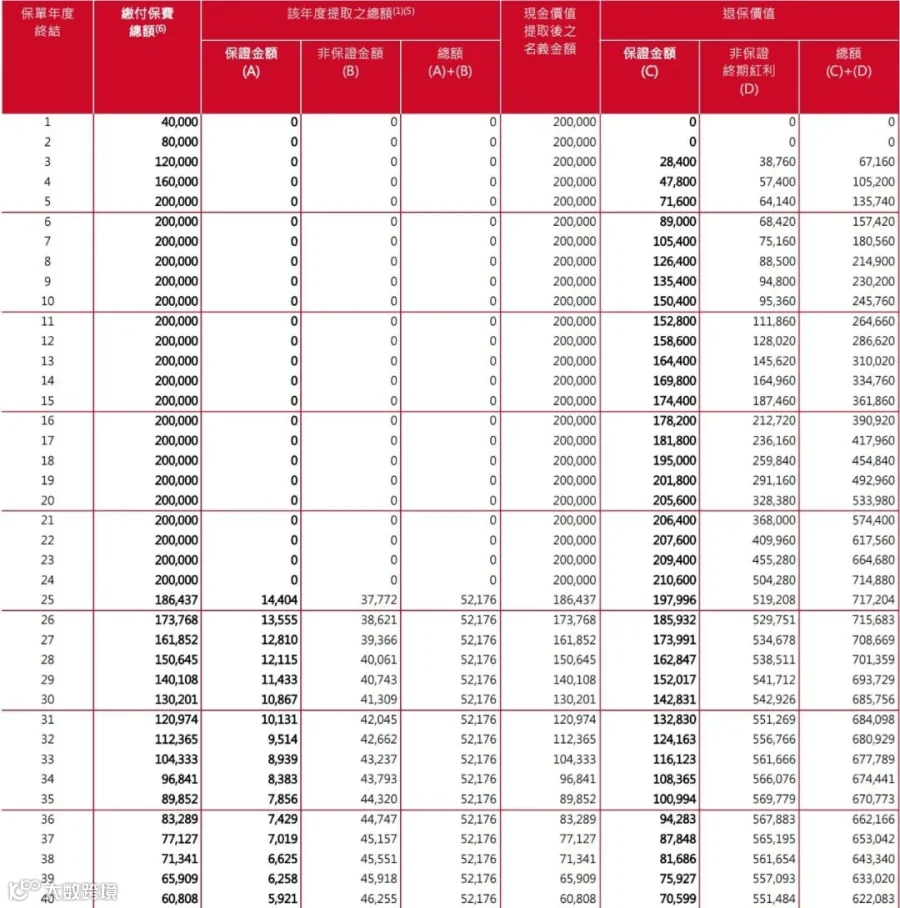
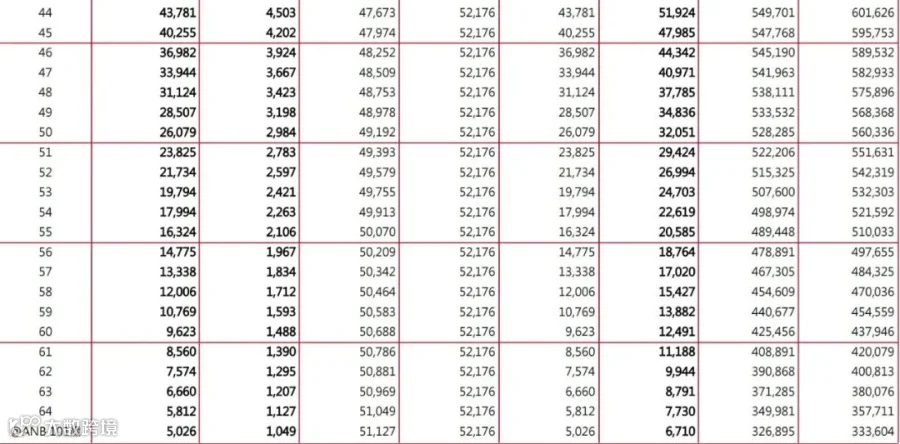
当 z 先生步入 60 岁,孩子们也到了 25 岁,此时开始领取养老年金直至 101 岁;
在 z 先生 61 岁时,能够每年领取 52176 美元,约合 38.08 万人民币;换算成每月能领取 3.17 万人民币。
到 z 先生 64 岁,领取了 4 年,总共领回 20.87 万美元,就已经回本;
z 先生 70 岁时,一共领回 52.17 万美元,这时退保还能拿到 67.7 万美元!
在 z 先生 80 岁,已领取 104 万美元,保单内还剩余 60 万美元;
z 先生 90 岁,共计领取 156 万美元,保单内剩余 52.1 万美元,约 380 万人民币。这笔钱在 z 先生和妻子离世后,能够作为遗产传承下去。
这份保单,于 z 先生在世期间,能够给 z 先生和妻子带来优质的养老生活,并为双胞胎们提供上学所需的费用;在 z 先生逝世之后,仍然能够为他传递财富,确保他的后代拥有良好的生活水平。
保诚-隽富多元货币计划:使用计划
再来看看z先生对这份保单的具体使用情况;
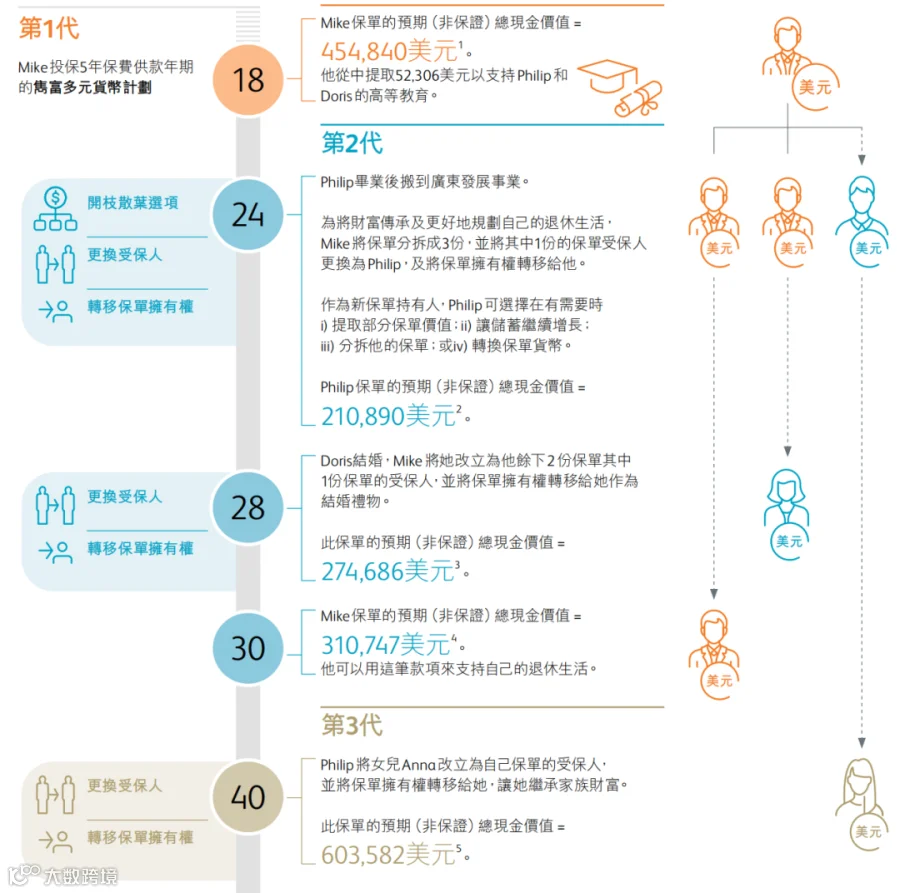
当保单来到第 18 年,z 先生的龙凤胎儿女均 18 岁该上大学了,z 先生选择部分退保,取出 52306 美元来支付他们的学费(约合人民币 38.18 万)。
在儿子小 A 24 岁时,z 先生决定把保单拆分为 3 份,将其中一份给了儿子 A,这份保单价值 21.08 美元,让儿子持有,以助力他发展事业。
在女儿小 B 28 岁步入婚姻殿堂时,z 先生又从手中剩余的两份保单中拿出一份作为结婚礼物送给了女儿 B,其总价值 27.47 万美元,可用于买房买车,并且这笔钱只归女儿所有,不属于夫妻共同财产。
在保单的第 30 年,z 先生 65 岁之际,保单剩余的现金价值还有 31.07 万美元,约 226 万人民币,能够用作夫妻二人的养老金。
这样一份 20 万美元的保单,不仅涵盖了两个孩子的教育金,还解决了儿子的事业金、女儿的终身保障,以及 z 先生夫妻二人的养老金问题。
保诚-隽富多元货币计划:保单形态

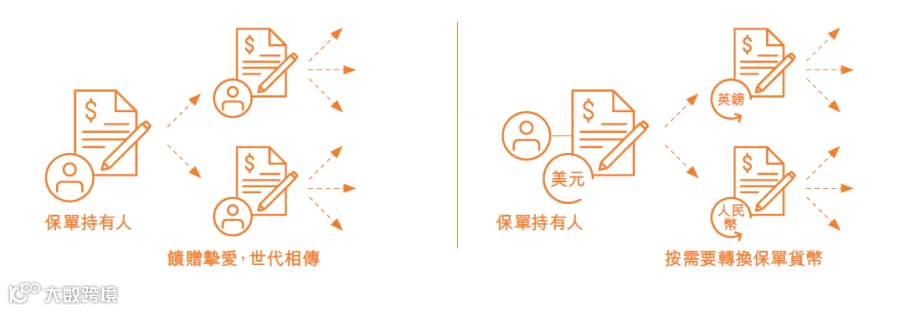
投保人可以选择3年或5年的缴费期,并且可以使用人民币、美元、英镑、港币、澳元、加元这6种货币进行投保。



适合人群
并非所有人都适宜购置香港保险,以下这些人群比较适合购买香港保险:
1)拥有长期闲置资金者
购买香港保险起码要能持有 10 年及以上,所以在购买时必须思考自身资金能否长时间闲置不用。
2)期望资产保值增值的人
香港保险长期收益较高,10 年的复利收益能够达到 4%,20 年的复利收益可达 6%;能够在最短时间内实现资金翻倍与回流。
3)进行海外资产配置以对冲汇率风险的人
香港保险大多以美元作为保单货币,能够对冲货币风险,防止因通货膨胀造成资金贬值。
4)提前为未来做规划的人
需要提前为未来做好准备的情形,比如孩子的教育金、大人的养老金、家庭的安全资产、后代的资产传承等等。未来家庭中不可避免的重大支出必然会出现,却常常被忽略,等到问题出现才察觉危机。
5)需要进行合理税务规划、实现资产安全隔离的人
对于具有危机意识、想要提前规划可能出现的遗产税、房产税,甚至是离婚后的财产纠纷的朋友们,要注意:只有香港保单能够做到精准传承,并且与债务、家庭纠纷相隔离。
