这是因为她准备离婚了……
香港保单的隐蔽性极强,难以进行分割。
即便她老公知晓她在香港买了保险,想要闹腾的时候,也得拿出证据,实际执行起来极为困难。
反正内地没办法查证香港保单,香港法院和在港的大型保险公司,通常不会理会内地地方法院的判决书,就是一副:你管不着的态度!
当然,有钱人自然也不糊涂。
香港险的收益的确很高:中长期回报能达到 6%至 7%。
比如热销的宏利保险公司的宏挚传承储蓄分红险。

大多数香港分红储蓄保险的预期收益都能在 6%以上,有的甚至超过 7%。这不管是在内地市场,还是在全球保险市场,都是极受欢迎的。
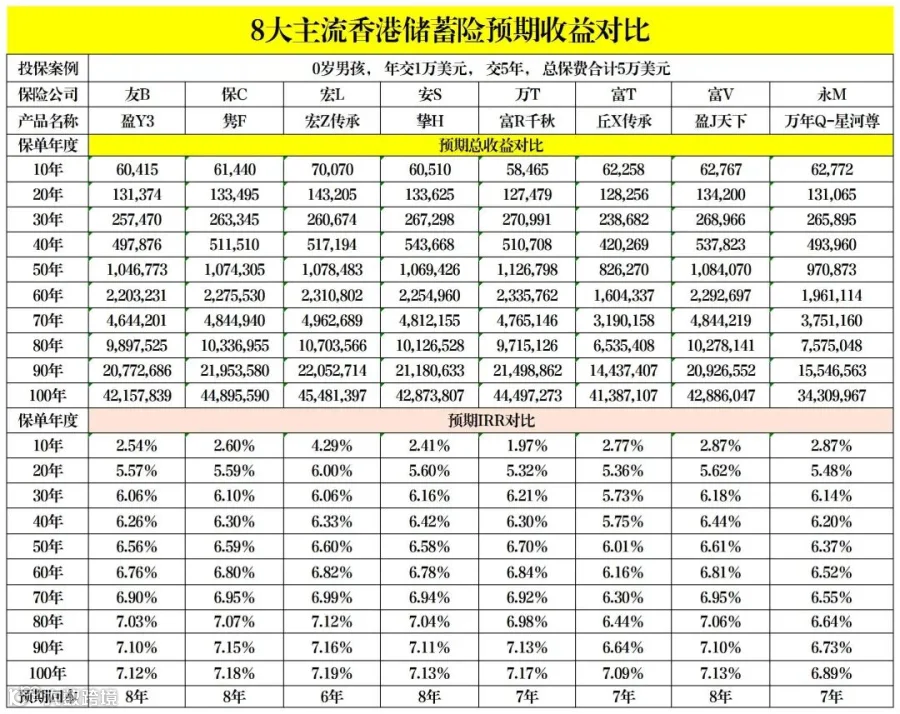
香港分红储蓄险能有这般高的收益,主要归因于香港的政策优势:
保险公司能够在全球范围内开展投资,投资策略相当灵活。
例如 25%至 100%的债券及其他固定收益工具,再加上 0%至 75%的股票类资产,这样的搭配组合能够为保险公司以及客户带来长期稳定且高额的回报。
2.那富婆大姐为何首选香港保险呢?
因为借助香港保险,可以把人民币资产妥善地转换为美元资产或者港币资产。
并且香港的保险公司尤其注重个人隐私,很多保险公司的注册地点都在百慕大地区。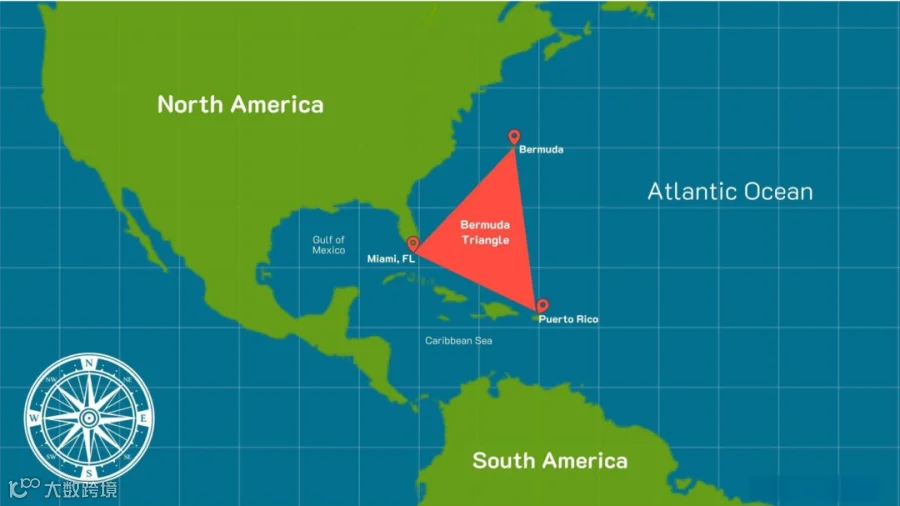
沿袭英美法系,资金的安全性、保密性强,隐私性更是出色,能够有效地实现资产隔离。
倘若不买保险,如今还有哪些能够获取稳定现金流的投资或者理财产品呢?
答案相当残酷,少之又少。
国内众多大型金融机构都出了问题,
像中值系、鼎益丰、恒大地产……
平 A 信托去年有几十支基金退市,让人不敢投资了。
就目前这种情况,想要找到安全、保本,并且收益不错的渠道着实不多。很多人一听到 7% 的收益就心动了,可再一听说红利不保证,又打退堂鼓了……
投资存在一个不可能三角。
既要追求高收益,还要高保证,还期望高流动性、随时无损退保,这怎么可能呢?
想要了解香港险,消除香港保险的信息差?
挑选一款收益、回本、功能性都最为合适的公司和产品,可以添加下方微信找我聊聊,毕竟相同的本金,不同的产品可能会相差几十万甚至上百万!