香港重疾险的八大优势:
1、全球保障
与香港医疗产品的保障范畴相比,香港的重疾产品具备“全球保障”的特点。香港保险面向全球销售,因而也能在全球范围内进行理赔,世界各地(包括大陆)医院的报告均被接受,采用电子理赔方式,通常将所需文件交给公司/代理人来办理理赔。
但内地保险一般仅支付内地医院的费用。对于长期在境外地区(含港澳台)生活的人而言,基本上难以满足理赔的条件。
2、费率低、免体检保额较高
在同等或相似保障条款的重疾产品中,在相同保额的情况下,香港的保费通常是内地的 70%-80%。这主要是由于香港的保险费是依据国际发达国家的标准设定的,并且香港的医疗体系完善,医疗设备先进,预期寿命较长,基础保险费也相当低廉。
香港重疾险的免体检金额相对较高,通常在 50 万美元以上,能够有效满足保障需求,远远高于内地,这也是众多中产和高净值家庭纷纷选择在香港投保的原因之一。
3、保额递增
香港的重疾产品,往往在前面 10 年/15 年都会赠送一定比例(例如 50%)的保额,进一步提升杠杆作用。
从第 5 年开始,保额还会以“分红”的形式不断递增。重疾险的出险,多数是在较为遥远的未来,通过保额长期的分红,能够抵消通货膨胀对“固定保额”的侵蚀。如果在短期内出险,更有额外的保额部分提供最大程度的保障杠杆。
举例来讲,为一位刚出生的女宝宝在香港投保一份重疾险,初始总保额为 10 万美金,每年需要支付 1122 美金的保费,连续缴费 25 年,总保费约 2.8 万美金。
当宝宝 60 岁时,其保额已通过复利增长至 36.7 万美金;当宝宝 80 岁时,保额更是增加到 124.5 万美金。这种增长模式不但展现了保险的长期价值,也保证了保障力度能够与实际需求相适应。

4.保障全面
香港主流的重疾险产品包含了超过 100 种的基本保障,其保障的范围广泛又全面。尤其针对高发性重大疾病规划了多重保障,并且不进行分组。

保障的疾病种类不仅有癌症、心脏病和中风等严重疾病。
此外,香港重疾险产品的设计一直紧跟时代步伐,持续进行优化与更新。
针对当下社会人口老龄化的趋向,某款重疾险特地增添了对“严重脑退化症”等疾病的保障。
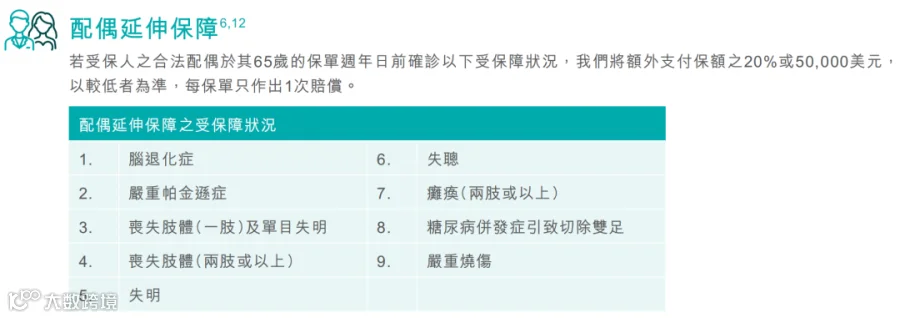
与此同时,鉴于近年来产后抑郁症高发的状况,某款重疾险有针对性地增添了对“抑郁”等心理疾病的保障,从而更好地满足广大消费者的需求。
5、现金价值递增
现金价值也就是“退保价值”,因为香港的大部分重疾险都带有“财富增值”的功能,所以,在恰当的时间退保,也等同于拥有了一笔财富。
然而内地的储蓄型重疾产品,退保收益高的,通常要 40 年左右才能回本(等同于总保费),有的甚至在受保人接近 100 岁时,退保还是无法回本(即退保价值在数值上仍未超过总保费)。
6、包含人寿保障功能
香港的重疾险,基于人道主义精神,都会无偿赠送一项保障——人寿保障(相当于一份人寿产品)。
这意味着,如果不是因为“重疾出险”,而是由于“人寿出险”,也就是“直接身故”,同样能够得到和“重疾出险”一样的赔付金额。
7、疾病定义宽松
香港和内地重疾险合同中对于疾病的定义存在差异,总体来说香港保险更为宽松,特别是在对疾病状态持续时间的要求方面。
以一些疾病为例:
(1) 中风
香港重疾险的定义:神经功能性障碍持续至少 4 周。
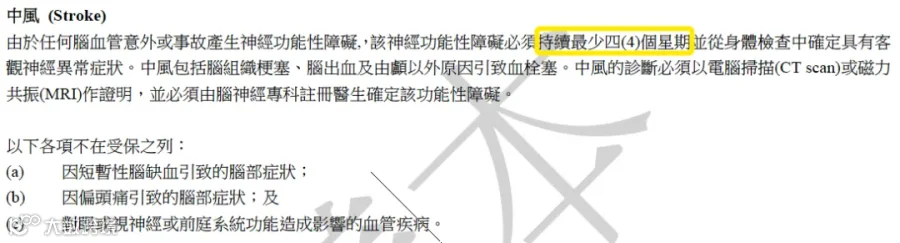
内地重疾险对于中风的定义:神经系统永久性功能障碍在确诊 180 天后。
(2) 瘫痪
香港重疾的定义:因疾病或受伤导致瘫痪而永久失去双手或双脚,或者一手一脚,没有时间限制。

内地重疾险对于瘫痪的定义:因疾病或意外伤害致使两肢或两肢以上肢体永久完全丧失,在确诊或意外发生 180 天后。

8、多元资产配置
香港的大多数重疾保险都是以美元来计价的,香港的保险公司在全球范围内开展业务,全球排名前 20 名的保险公司中有 13 家在香港运营,而且它们的盈利能力和风险控制能力都相当稳定。
通过持有美元保单,我们可以有效地分散风险,完成家庭资产的多元化配置,进而在风险与收益之间实现全面的平衡。这种策略不但有利于保护家庭的财富,还能够在复杂多变的经济环境里提供稳固的保障。