


近些年来,香港保险凭借自身独特优势和稳定的回报率,让越来越多内地投资者为之倾心。
作为国际金融中心,香港聚集了全球顶尖的保险公司和投资专家,给投资者带来丰富的选择及专业服务。
那香港保险到底有何魅力,能吸引这么多人来了解,甚至来港购买港险用于理财呢?
01 世界金融中心
香港是三大世界金融中心之一,2024年依然吸引众多人来港开设银行账户。
单说香港的银行体系,全球排名第三,在亚洲位居第一,所以也吸引了很多其他地区的客户。
要是说保险理财,香港更是全球第一。香港保险在体系、法律、监管以及产品条款等各方面综合起来,全球领先。
02 自由贸易经济港
内地向境外汇款有每人每年 5 万美金的外汇管制,而香港没有。简单来讲,在香港,个人不管是汇 5 万、20 万还是 100 万美金,都能当天汇出。资金自由度不仅针对个人,对公司也是如此。
香港的保险公司能在全球投资配置资产,能找到更合适更优质的投资项目,从而为客户提供更高的投资回报和收益。
03 香港保险公司的成熟性
香港保险业从 1841 年发展至今已有 183 年历史,像友邦 AIA ,1919 年在上海成立,后来总部迁到香港,有超百年历史,业务遍及全球,管理资产超万亿,历经一战、二战和多次金融危机,仍稳定运营,持续为保单持有人服务和保障。
目前香港有 160多家保险公司,市场密度很高,同行竞争激烈。友邦在港澳区拥有的保单数量是最多的,在香港市场占有率居首。在这样的竞争环境下,公司会把可分配盈余的 90%以上分给保单持有人,让他们成为最终受益者。
由于香港和内地保险监管制度不同,从保险资金投资的底层资产来看:
香港保险公司的权益持仓达 70%-80%,固收资产 20%-30%。
而内地刚好相反,权益资产 10%-20%,固收资产 80%-90%。
所以香港和内地储蓄险的对比,就像是美元混合型基金与人民币固收类基金收益率的对比。

两者相同点是都能保本。
不同点在于:
香港保证收益低,约 1%,预期收益高,约 6-7%;
内地保证收益高,约 3.0%,但整体收益没香港高。
那到底该选内地保险还是香港保险呢?用一张思维导图给您讲清楚!
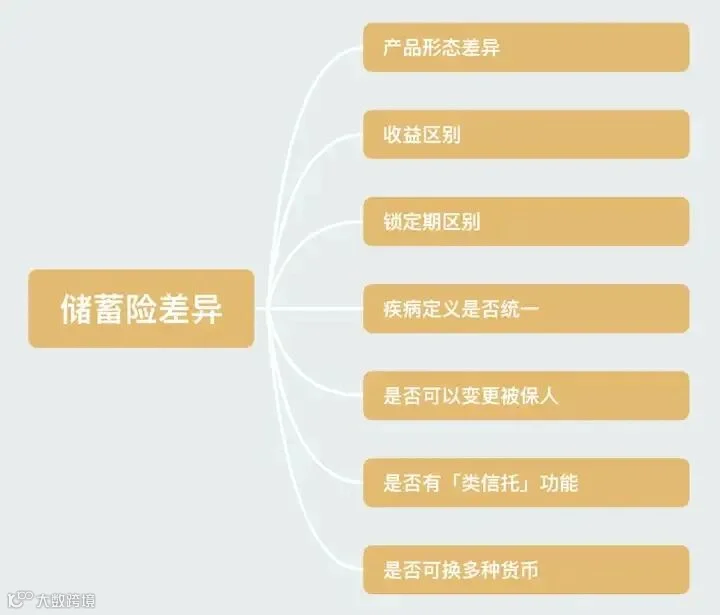
1.产品形态差异:
香港保险:以美元分红储蓄险为主,主体是终身寿险。
内地保险:主要是年金险、增额终身寿这两种产品形态。
2.收益区别
香港保险:权益类资产占比高,保证收益约 1%,预期收益约 6%。
内地保险:固收类资产占比高,以保证收益为主,约 3.5%。
3.锁定期区别
香港保险:锁定期长,早期提取分红退保费用高。
内地保险:大部分 10 年内能回本。
4.是否可以变更被保人
香港保险:可以
内地保险:不可以
5.是否有「类信托」功能
香港保险:大部分公司有简易「类信托」功能。
内地保险:部分公司有「类信托」功能。
6.是否可换多种货币
香港保险:基本都能多货币提取
内地保险:都是人民币
比如:
孩子去英国读书能取出英镑,自己去加拿大养老能兑换加币,去美国购物能拿美元,省去了货币转换的麻烦。
香港储蓄险能变更被保人,配置美元保单,预期收益更高。
也就是说,香港保险更适合长期投资,更灵活,具备海外多元货币配置、资产隔离、保单分拆、可更换被保人、财富传承等功能,所以配置香港保险是个不错的选择。
