香港保险这段时间特别火,越来越多中高净值的家庭选择去香港买美元保单。没错,香港保险正慢慢变成投资领域的热门选择。
在咱们内地,现在最火的储蓄险是增额寿险。了解的朋友都清楚,它的收益 3.0% 就是顶了,而且都已经下架。但在香港,各家保险公司的储蓄分红险长期复利能达到 6 - 7%。
咱们先来看一张对比图:
同样是风险低、周期长的保险产品,香港保险的收益比内地高好多!
那香港保险的高收益到底是因为啥?
01 全球化投资策略
香港的保险公司从资产配置出发,在全球范围内分散投资,做到全球资产配置。
1、多元化配置:
这种策略不光考虑投资产品的类别(像固定收益、股权、债券这些),还在不同的地方、用不同的币种进行投资。
抓住全球优质资产带来的收益,这样就降低了单个市场或者单个资产类别波动对整个投资组合的影响。
比如说宏利的多元化投资组合: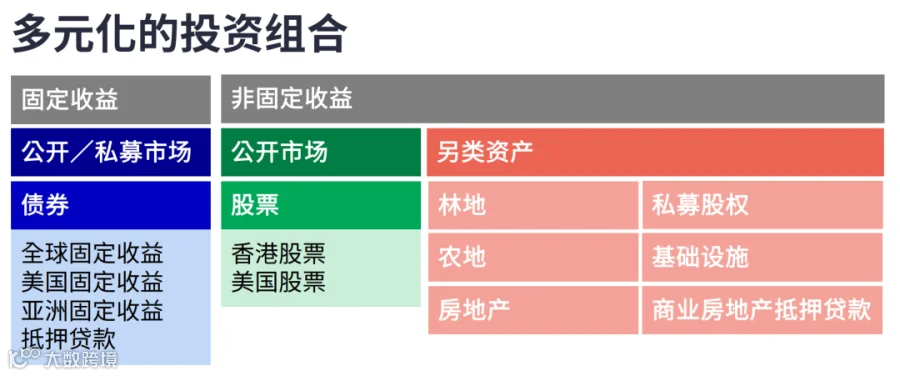
包含公开 / 私募市场、债券、香港股票、美国股票、林地、农地、房地产、私募股权、基础设施、商业房地产抵押贷款等另类资产。
再比如说安盛的保险资金,74% 投向了固定收益,11% 投向了房地产,3% 投向了上市公司股票,6% 投向了私募股权及对冲基金。
其他的保险公司我就不一个一个说了。
2、全球资产配置:
香港的保险公司能够投资全球好多国家和地区的优质资产,像美国、欧洲、亚太区等等。
这些地方的经济增长和资产表现往往不一样,这能帮助分散风险,提高整体收益。
比如说友邦盈御 3 储蓄计划,债券及固定收入工具主要投资在美国、加拿大、英国及亚太市场,增长型资产主要投资在美国、亚太区及欧洲市场。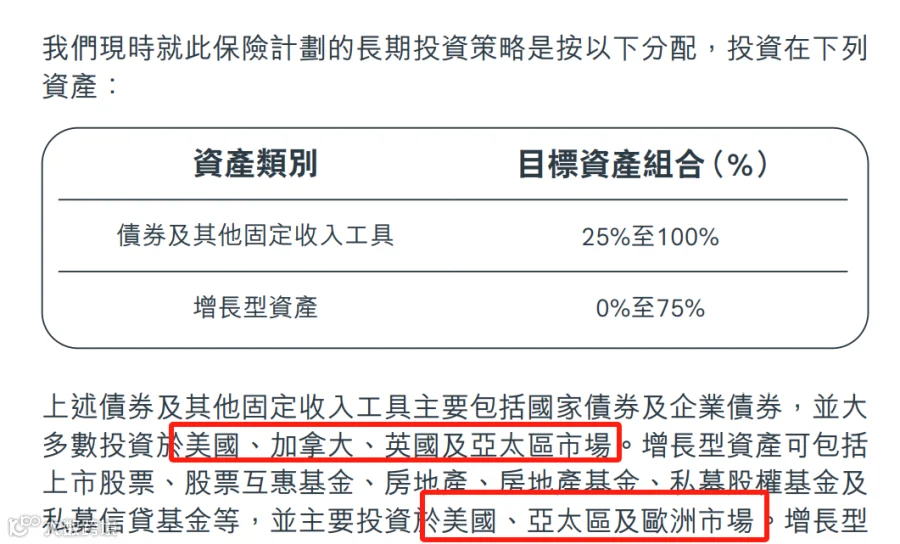
再比如说宏利环球货币储蓄计划,债券及其他固定收入资产大多投资在美国及亚洲市场,非固定收入资产主要投资在美国、欧洲和亚洲市场。
相比起来,内地的保险公司资产配置监管比较严。
主要的投资配置是固收类这种风险低、收益低的产品:像货币基金、银行储蓄等,股权类资产的比例相对比较低。
其资产配置体系里超过 50% 的部分都放在存款和债券里,而这两部分资产的收益正好因为内地利率持续降低而不断下降。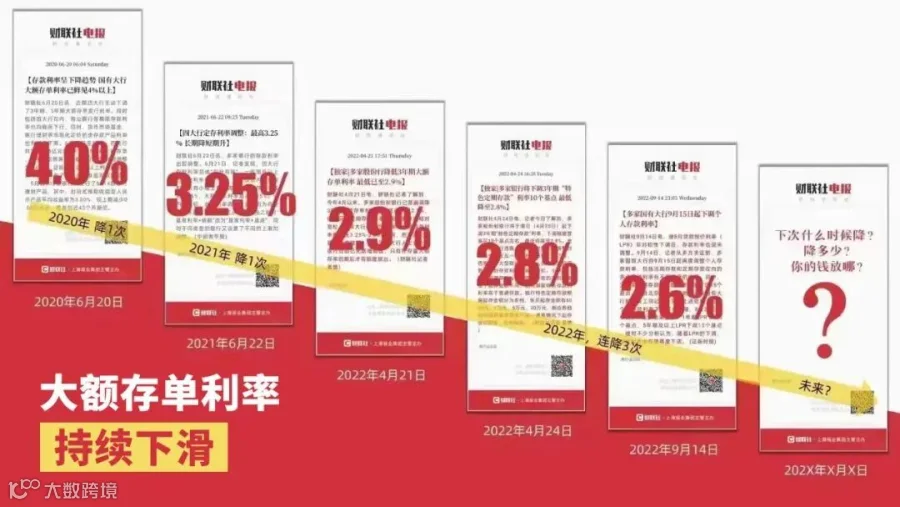
和香港保险全球分散投资不一样,内地保险投资主要就在国内,本着 “不熟悉就不投” 的原则。
国内的保险公司对境外投资特别谨慎。一直都在摸索和尝试的初级阶段,目前资金境外投资的比例还不到 1%。
02 灵活的市场环境
香港的保险监管环境相对比较灵活,让保险公司能很快适应市场的变化。
推出满足消费者需求的保险产品。同时还有美元计价的货币优势。
1、监管环境灵活:
监管环境灵活能帮助保险公司抓住市场机会,提高投资收益。
2、货币优势:
香港的保险产品大多用美元计价。给投资者提供了一个方便的办法来持有美元资产,享受美元升值带来的好处。同时,美元作为全球主要的储备货币之一,它的资产表现通常比较稳定。

03 竞争激烈,催生高分红比例
和全国保险公司的数量相比,在面积只有北京 1/15、广州 1/7 的香港,却聚集了 160 多家国际保险公司。
能想到,市场竞争特别激烈,保险产品的价格、服务等方面的竞争也更充分。所以,“让利” 自然就成了保险公司争取优势地位和有利条件的主要办法。
香港很多老牌保险公司往往会承诺把 90% 以上的 “可分配盈余” 分给保单持有人。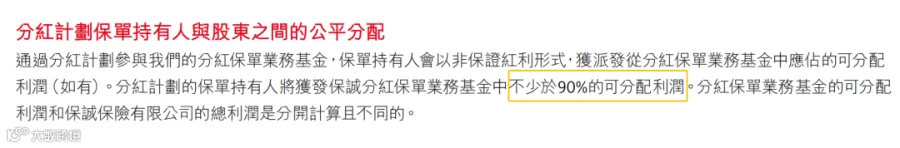
没做出具体承诺的公司,在分红发放的时候也会遵循 “保单持有人优先” 的基本原则。
04 风险及分红基金管理模式
保险公司本质上是经营风险的公司,然而风险最大的特点就是 “不确定”。
从 1996 年开始中国人民银行八次降息,一年期定期存款利率从 10.98% 降到 1.98% 的低点。
这就让当时用高预定利率(比如 8%、9%)给保险产品定价的保险公司遭遇了严重的 “利差损”。
实际上,产品的特点和卖点都能模仿。但核心的风险管理以及分红基金的管理模式不太能行,因为这需要上百年的经验积累,很难在短短几年里就弄好。
一直以来,市场上对分红保险的看法有两个极端:
支持的人觉得分红保单是特别好、特别稳的投资对象,通过复利积累,轻松实现 “富过三代”。
反对的人觉得分红保单不靠谱,因为分红不是保证的,保险公司为了让产品更有竞争力,会故意把非保证收益展示得很高,却没法真的兑现。
这几年香港经历了全球经济下滑、股票波动;边缘政治危机,贸易制裁;
因为疫情出行、业务都受影响...... 照理说现在的分红实现率数据应该不怎么样?
但事实不是这样。从公布的最新数据看,热门的香港储蓄分红产品总现金价值比率基本在 9X% - 10X%,可以说很稳定地达成了。
在疫情这么严峻的情况下,香港保险还能有这么好的表现,它的投资策略和风险管理功不可没。
总的来说,香港的保险公司确定演示红利的时候。
不会预先设定 “低、中、高” 三档收益(把风险和收益全都交给市场决定)。而是通过谨慎、保守地计算来决定。
再加上长久以来的公司品牌、成熟完善的资产管理经验、还有产品历史收益数据做支撑。
保单的实际收益大概率会按照预期实现,这也是内地居民喜欢去香港投保的原因。看明白上面这些,相信能知道为啥香港保险敢把收益写那么高了!
---END---