今天的客户L女士35岁,她投保香港保险的原因,是想要给自己5岁的女儿提前准备一笔教育金和未来能持续一辈子的被动收入。
你看看,母亲就是这样的,孩子才5岁就尽早为她打算,提前铺路,能让女儿在未来也有底气。
一、 宏利-宏挚传承:收益演示
先来看看,保单收益有多少,才能打动L女士;
35岁L女士为她5岁的女儿投保:年交4万美元,交5年
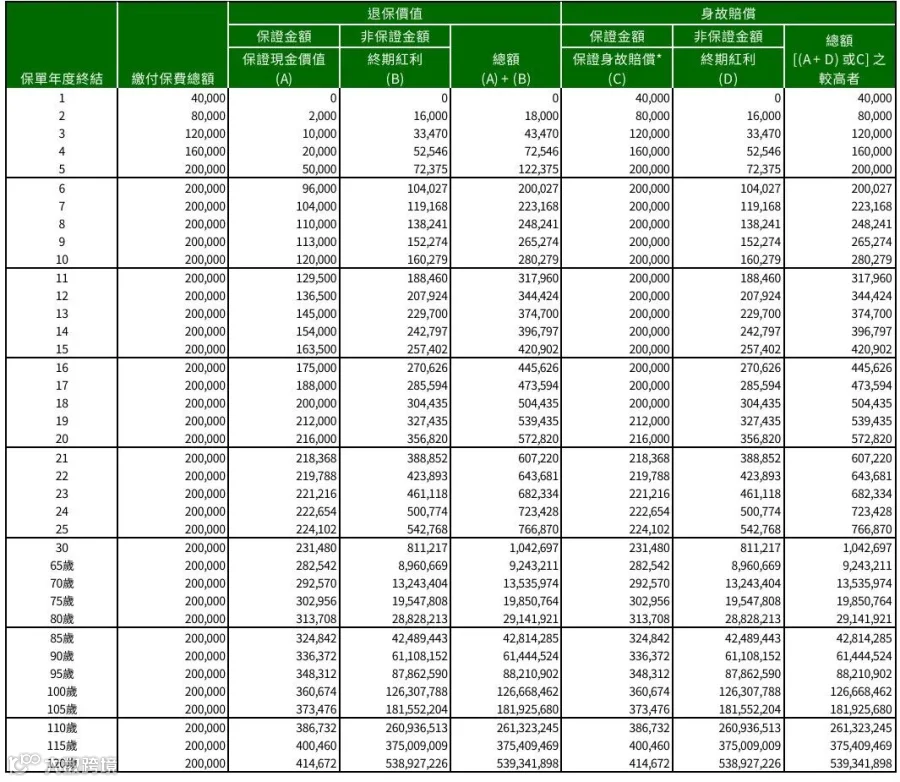
在5年交的情况下,保单收益情况:
保单第30年吗,20万变104万,约759万人民币,足足5倍收益!
只看宏利-宏挚传承的收益表现,在香港各家储蓄险中也是非常亮眼的存在了!只用30年的时间收益就能翻5倍,这时受保人也才35岁,非常年轻~
这个收益哪怕不领取,就放着让它复利增值,作为财富的传承也是一个不错的选择。
再看看领取情况:
二、宏利-宏挚传承:领提演示
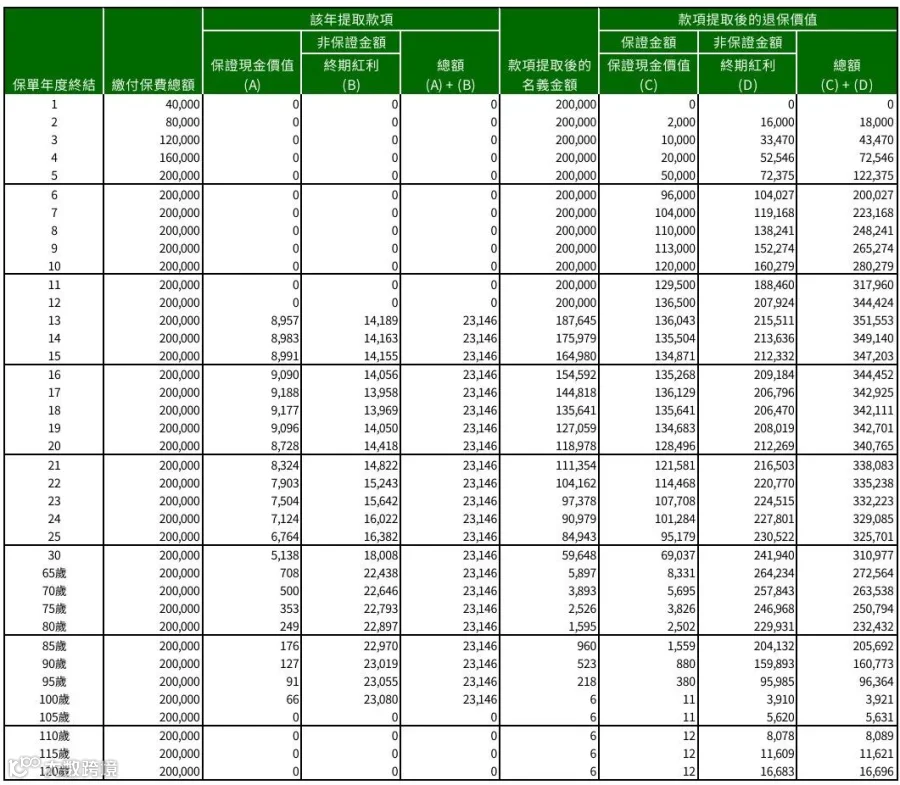
保单第20年(25岁),共领取16.2万美元,此时保单内还有34万美元;
保单第30年(35岁),共领取39.3万美元。持有保单内剩余31万美元;
女儿65岁时,这时退保还能带走27.2万美元;
女儿80岁时,保单里还有23.2万美元;
这份领取金,可以在孩子18岁-22岁上大学期间,充当孩子的大学费用和生活费,每年16.9万。
不仅减轻了家长的经济负担,也让孩子有更多的选择机会,择校平台也更大,生活费也更多。
等孩子大学毕业后,不论是想继续深造读研读博,还是想创业或者就地躺平,这份保单都能满足她的需求。
相当于妈妈给孩子一份可随身携带的收租钥匙,每年固定收入16.9万,真香呀~
三、适合人群
并非所有人都适宜购买香港保险,以下是适合购买香港保险的人群:
1)拥有长期闲置资金者
购买香港保险至少需要持有 10 年及以上,因此在购买时必须考量自身资金能否长期闲置不用。
2)期望资产保值增值者
香港保险长期收益颇高,10 年的复利收益能够达到 4%,20 年的复利收益可达 6%;能够在最短时间内实现资金的翻倍与回流。
3)配置海外资产以对冲汇率风险者
香港保险大多以美元作为保单货币,能够对冲货币风险,防止因通货膨胀致使资金贬值。
4)提前为未来规划者
需要为未来预先做好准备的情形包括:孩子的教育金、大人的养老金、家庭的安全资产、后代的资产传承等。未来家庭不可避免会有大项支出,然而这常常被忽略,往往到问题出现才察觉到危机。
5)需要进行合理税务筹划、实现资产安全隔离者
对于具有危机意识,想要提前规划可能面临的遗产税、房产税,甚至是离婚后的财产纠纷的朋友们,请注意:只有香港保单能够做到精确传承,并且与债务、家庭纠纷相隔离。