


跟“吃苦受累也不吭声,生病硬扛”的老一辈不同,现在的年轻人,一边熬着最深的夜,一边买着最贵的重疾险。就是抱着“可以不想活,但不能生病!”的想法,可最后却发现,保费还没交完呢,保额就不够用了...
根据调查,亚洲大部分市场的医疗成本会有两位数的增长,2023 年医疗通胀会上升到 12.5%!
香港的重疾险支持保额增值,诊断条件宽松,权益多样,性价比高,能更有效地抵御医疗通胀,有 8 大独特优势,能给“脆弱”的年轻人提供更完备的保障!
1、保额能增值
有分红功能的香港重疾险,从保单的第 5 年开始,会发放非保证的终期红利,增加到原来的保额上。
这不仅能有效抵御医疗通胀,在得了严重疾病或者身故赔偿的时候能得到更多保障,还能积累财富,做到保障和收益都不耽误,真正实现“保一辈子”!
2、疾病保障全面
1)常见疾病能多次赔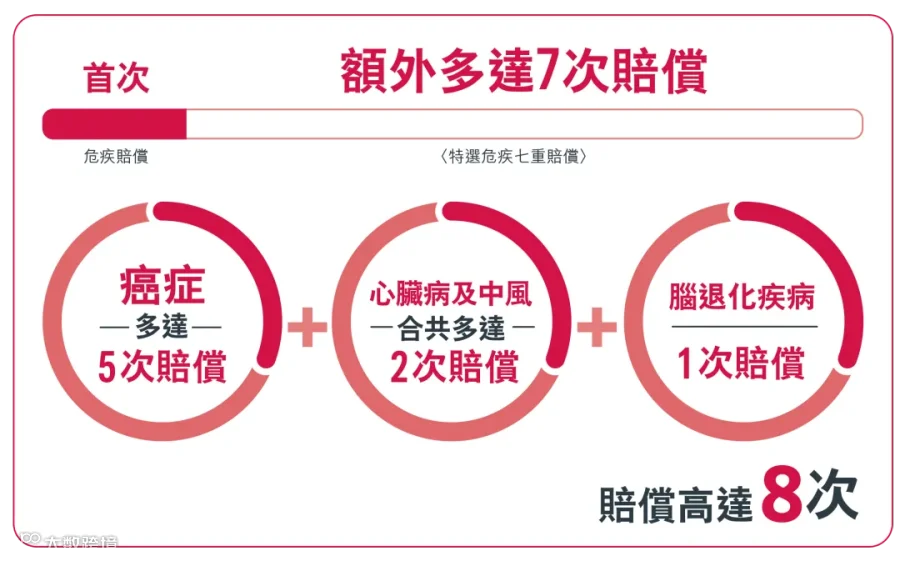
香港的重疾险对癌症、心脏病、中风、脑退化等常见疾病能多次赔偿,能有效避免疾病复发带来的经济压力。
2)入住深切治疗病房有赔偿
深切治疗病房,也就是重症监护室(ICU),手术和治疗花费特别大。香港的重疾险能提供高达 100%原来保额的赔偿,减少花费。
3)持续有保障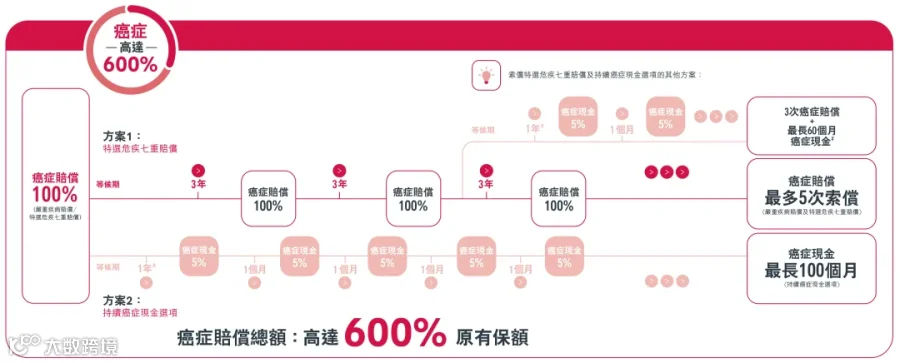
对于特定的疾病,像癌症、脑退化、心脏病以及中风等,在 1 年的等待期后如果还在继续治疗或者还活着,香港的重疾险会提供持续的津贴补助或者终身年金赔偿。
4)保额能还原
保额还原就是在一定的等候期后,如果还是被确诊为严重的疾病或者身故,还是按照 100%的基本保额来赔偿,之前被预支占用的保额,会没有缝隙地还原。
5)先天疾病有保障
对于那些潜伏多年、很难预测的先天性疾病,香港的重疾险也能提供细致周全的保障,让被保人更放心!
6)有额外保障
像家人能共享保额、产后抑郁症的治疗、配偶和子女的延伸保障、特殊学校就读的津贴等等。香港重疾险的额外保障越来越丰富!
3、疾病定义比较宽松
跟内地重疾险严格统一的疾病定义不一样,香港的保险市场更自由。各个保险公司对疾病的定义稍微有点不同,像癌症、脑中风、器官衰竭等疾病的定义更宽松。
1、脑中风无需180天诊断期
内地:
香港:

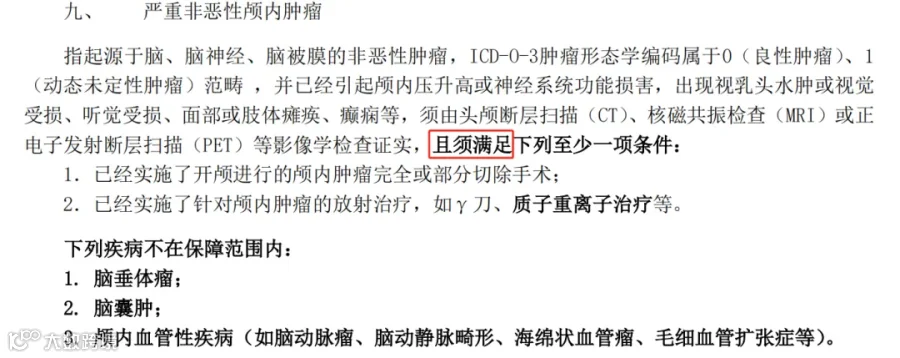
2、严重非恶性脑肿瘤无需治疗,诊断即赔
内地:

香港:
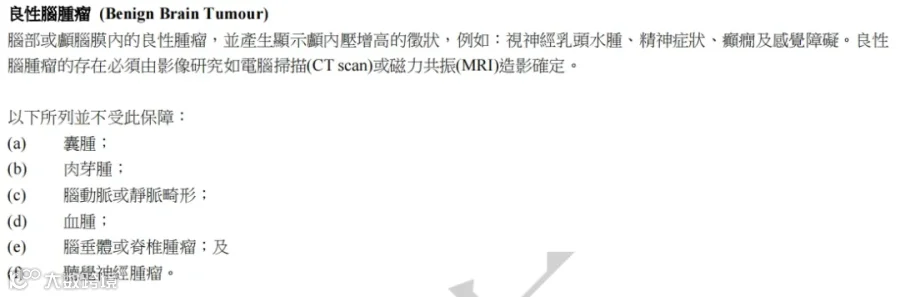
3.轻度恶性肿瘤,无何杰金氏病和神经内分泌肿瘤除外
内地:

香港:

4.严重慢性肾衰竭,无具体时长要求
内地:
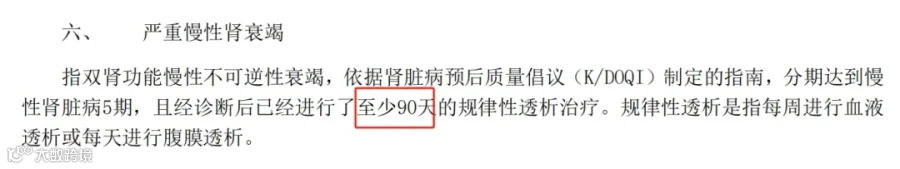
香港:

5.双耳失聪,无年龄限制,条件更宽泛
内地:

香港:

4、投保限制比较少
1.投保年龄范围更广
香港是世界上最长寿的地区之一,香港的重疾险支持从出生 15 天到 70 周岁的客户投保,内地的重疾险只支持从出生 28 天到 60 周岁的客户投保。
2.疾病等待期/间隔期/治疗期更短
内地的重疾险保单生效后,要有 90 天的等待期,间隔期要 3 年,治疗期通常在 3 个月以上;香港的重疾险等待期短到 60 天,不是癌症的间隔期只要 1 年,治疗期没有时长限制。
3.免体检额度更高
香港的重疾险免体检额度能达到 60 到 100 万美元(约 400 到 700 万元),定期的限时优惠,甚至能达到 100 到 200 万美元(约 700 到 1400 万元),更适合那些因为年龄和身体状况限制没法选择内地重疾产品的客户群体。
4.免责条款更少
内地的重疾险免责条款通常有 9 条左右,对核污染等严重危害全都除外;香港的重疾险免责条款只有 3 条,限制比较少。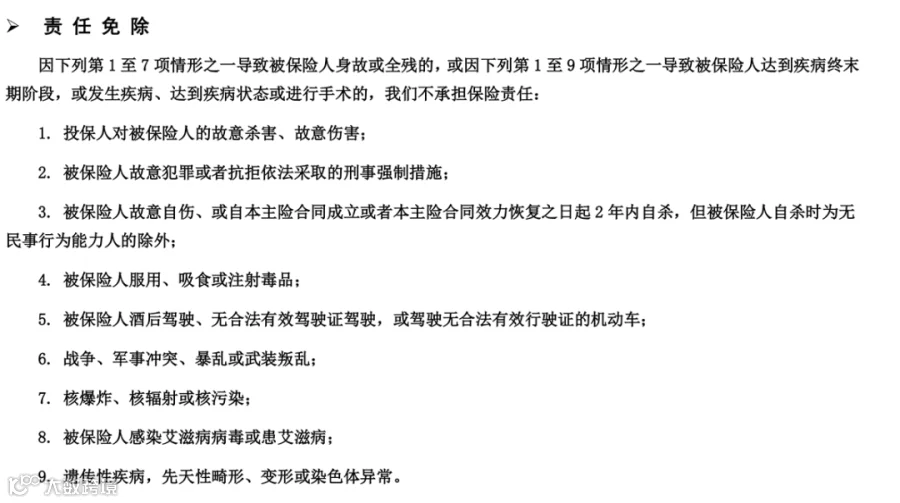
5、可选保额比较高
因为受到银保监会的管理,内地的重疾险保额比较低,普遍在 50 到 100 万元,未成年人的保额最高只有 60 到 80 万元。
香港的重疾险保额能达到 150 到 200 万美元(约 1000 到 1400 万元),未成年人最高保额普遍在 75 到 100 万美元(约 500 到 1000 万元),充足的保额保障加上独特的分红属性,帮助香港重疾险在提供更全面保障的同时,进一步增强抵消医疗通胀的能力。
6、性价比很有竞争力
1.自带人寿保障
受到长寿红利的影响,香港的重疾险自带人寿保障,而且性价比更好。在相同的投保条件下,包含身故保障的内地重疾险,第一年的保费会比香港的重疾险高出 2 到 3 倍!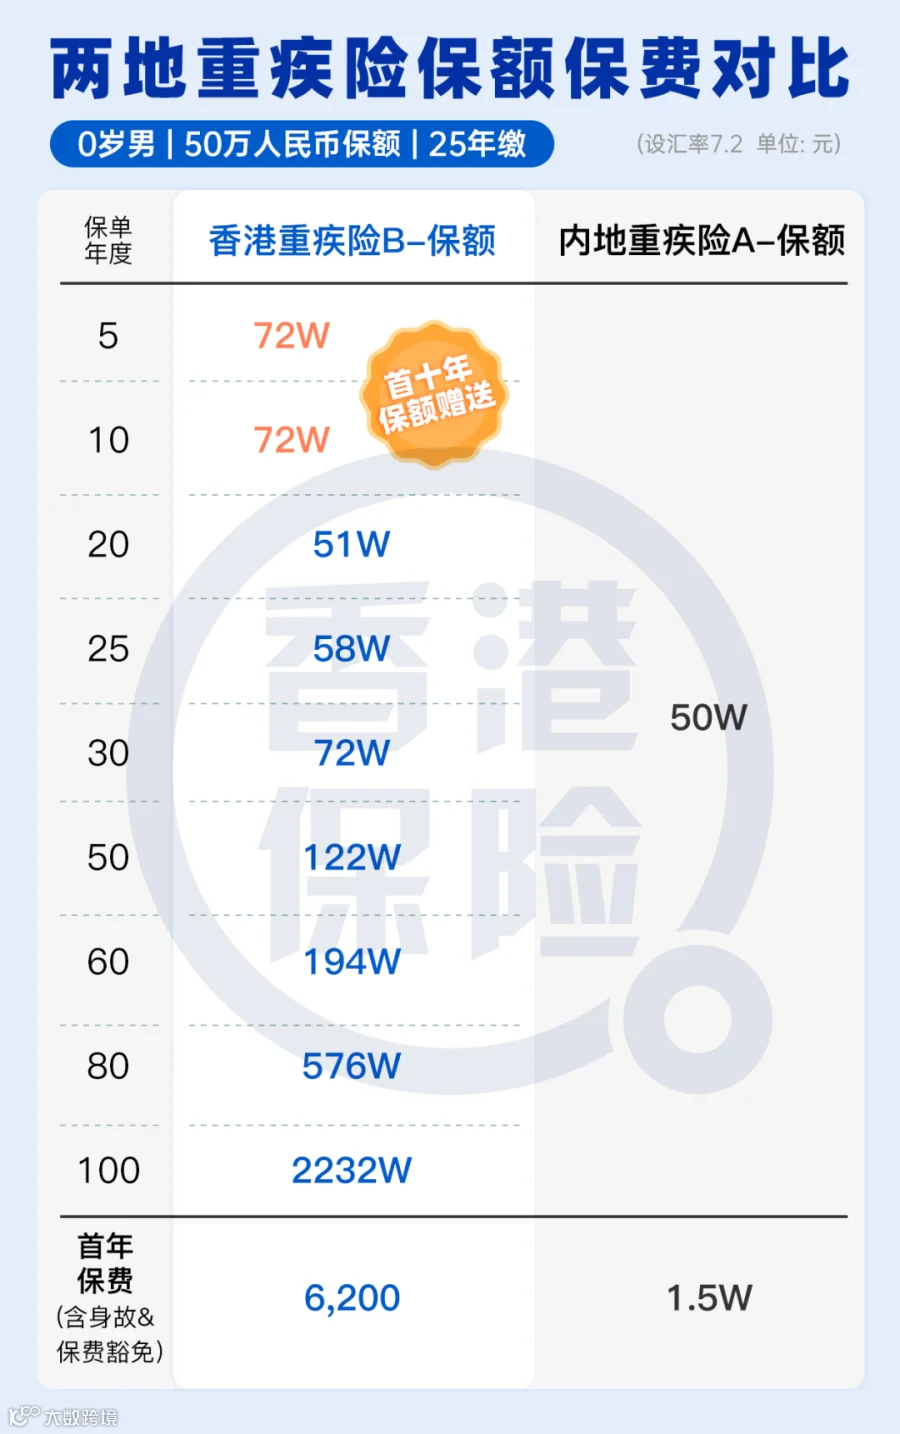
2.非吸烟者有优惠
以 30 岁的男性,7 万保额为例,非吸烟者的保费比吸烟者低 15%到 21%!
3.有双重保费豁免
内地的重疾险只有在得了病之后才能豁免保费,而香港的重疾险提供投保人身故、被保人患病双重保费豁免!少数有这个功能的内地重疾险还需要加费。
4.会赠送保额
香港的重疾险在保单的前 10 到 15 年,会赠送额外的保额,提供更充足的严重疾病和身故理赔保障!
5.有独特的保费优惠
通过保险公司每个季度的优惠推广,可以享受保费回赠和组合优惠(加购指定的险种)。
7、孕期版:亲子无缝共同保障
对于孕期保障,香港的重疾险不断改进完善,降低投保门槛。
孕妇:
①能投保的孕周提前到 18 周(原来 22 周);
②提供流产、身故保障;
③提供产后抑郁治疗等额外保障。
婴儿:
①保障未知的先天性疾病,最快出生 60 天后,如果得了病会提供 100%的基本保额赔偿;
②儿童疾病的保障期最长能到被保人 25 岁;
③享受基本计划的所有保障!
目前内地也推出了包含母婴版的重疾产品,但是从保障和价格方面来看,还有很大的进步空间。
8、多元资产配置
大多以美元计价的香港重疾险,能降低单一货币带来的经济波动,分散投资风险;在全球进行投资布局,更有利于保额分红稳定地增值,在医疗通胀的环境下,给被保人提供充足的保障和治疗!

---END---
