


近期,延迟弹性退休已成为社会热议的话题。面对不确定的未来,我们是否只能被动接受这一切?
答案是,不!
今天我想和大家分享一个全新的视角。
与其被动退休,不如主动规划养老金,把主动权牢牢握在自己手上。
一、认识现实,规划先行
随着人口老龄化的加剧,延迟弹性退休政策逐渐浮出水面。
这意味着我们可能需要在职场上多奋斗几年,但更重要的是,它提醒我们要提前为退休生活做好规划。
养老金,这个曾经看似遥远的话题,如今已迫在眉睫。
二、隽F多元货币计划:你的养老金新选择
在众多养老规划方案中,我想特别推荐“隽F多元货币计划”。这不仅是一个投资理财产品,更是你未来养老生活的坚实后盾。
1)多元投资,分散风险:
集富多元货币计划提供多种投资选项,帮助你实现资产的多元化配置,有效分散风险。无论市场如何波动,你都能保持相对稳定的收益。
2)高额回报,增值保障:
以40岁女性为例,年缴5万美元,5年共投入25万美元。
随着时间的推移,你的投资将呈现出惊人的增长态势。
到了60岁、70岁、80岁……直至100岁,你的预期价值将分别达到68.9万、127.8万、262.7万、547.4万和1155.2万美元。
这不仅仅是数字的堆砌,更是你未来养老生活的坚实保障。

3)灵活提取,自由支配:
考虑到不同人的养老需求,隽F多元货币计划还提供了灵活的提取方案。
从55岁开始,每年可以提取3.3万美元作为退休金,连续提取31年,总计可达102.3万美元。
此外,账户内剩余的28万美元可用于一次性提取或传承给下一代,真正实现资产的自由支配和传承。
三、隽F产品主要特点
1)高瞻远曝,获取长期持续稳定回报,穿越经济周期,抵御金融海啸等不期而至的市场波动。
2)超过20年的实际回报数据,实证在不同经济环境下都能紧贴计划书运作。
3)将人民币资产转化为多元货币(美金/港币/人民币/加元/英镑/澳元),实现资产全球化及多元化投资。
4)一份保单,多种安排。保单可灵活拆分成数份,运用储蓄价值配合不同财务需要,构建现金流保障后盾。
5)专款专用,锁定财富法律属性,避免企业、婚姻、传承风险的不确定性。
6)可以规避遗产税,且保单分红无需缴税,提高整体投资回报。同时为子女出国留学或移居海外建立合法避税基础。
7)可无数次更改受保人,并可委任后备受保人,确保财富永续传承。
8)雪中送炭,为身故和意外身故提供财务保障。
四、主动规划,掌控未来
面对延迟退休的现实挑战,我们不能坐以待毙。
通过主动规划养老金,我们可以将未来的不确定性转化为可控的确定性。
隽F多元货币计划为我们提供了一个绝佳的契机,让我们能够提前布局、稳健投资、享受未来。
如果你是一位90后的朋友,可以通过给孩子存一份隽F多元货币计划,既可以解决子女的教育金问题,同时还可以帮助自己做一些养老金的补充。这也是很多90后的宝妈们常见的一种投保方案!
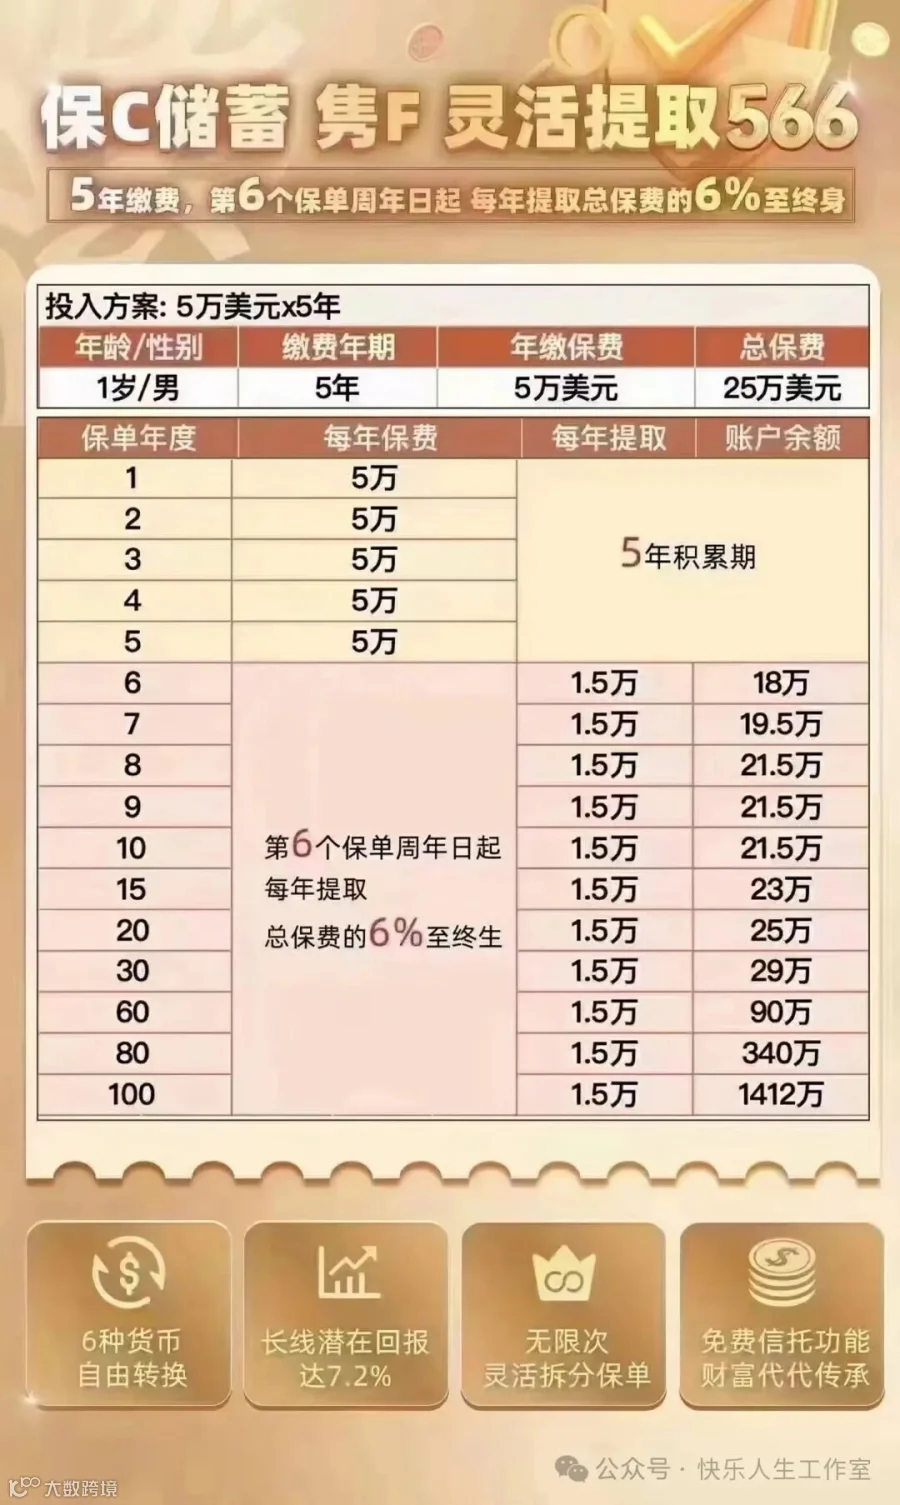
保诚隽F多元货币计划,7月份投保的话,给客户的首年保费优惠还是很有诚意!

写在最后
与其被动地等待退休的到来,不如从现在开始主动规划你的养老金。
选择隽F多元货币计划,就是选择了一个更加自由、更加有保障的未来。通过这篇文章,我希望能激发大家对养老规划的重视和行动。
未来的你,一定会感谢现在努力规划养老金的自己。
