


近来,一款令人倍感安心的香港储蓄险——中国人寿(海外)的【傲珑创富】进入了人们的视野!
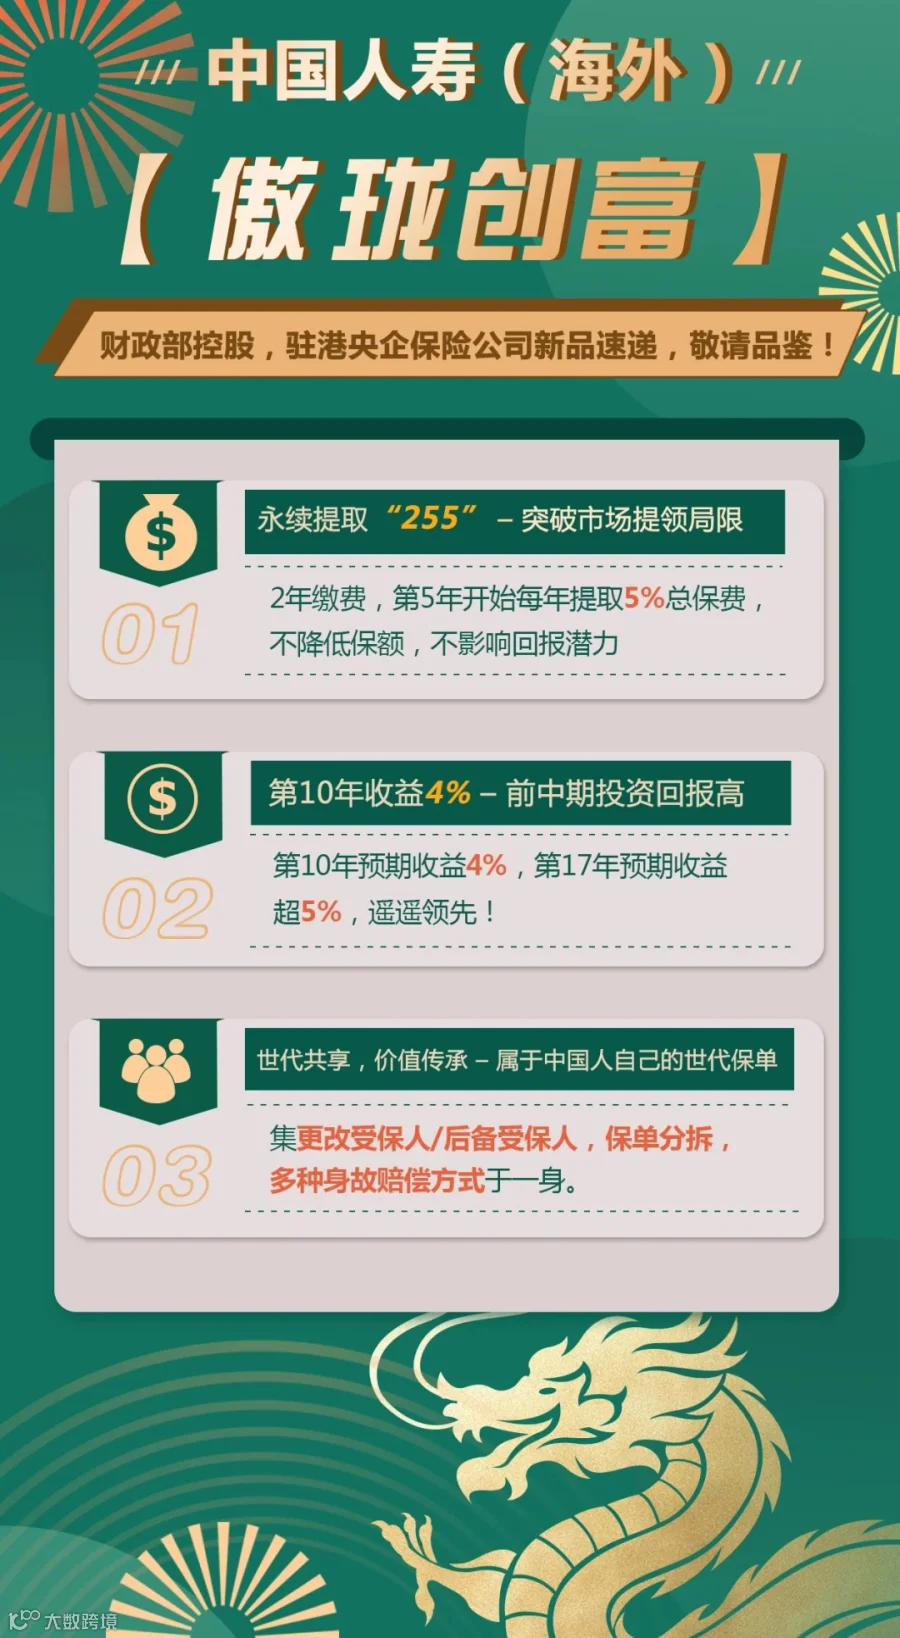
其不仅有令人信服的央企作为坚实后盾,而且回报颇为可观,非常契合那些只青睐大品牌保险的人士。
1、国寿-傲珑创富:保单形态
“傲珑创富”乃是国寿海外推出的一款美式分红储蓄保险产品,凭借其创新的红利结构以及灵活的提领方式,为投资者提供了全新的资产增值途径。
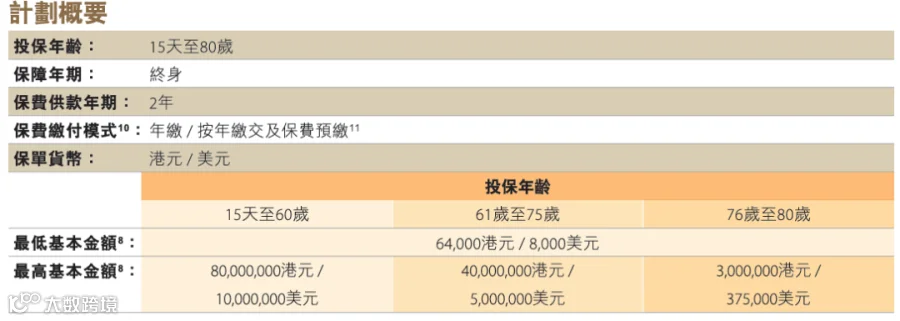
国寿(海外)-傲珑创富的投保规则:
年龄在 15 日至 80 岁的人群均可投保,提供终身保障;
缴费方式仅有 2 年交这一选择,既可以预缴保费,也能够按年缴纳。
保单货币仅为港元和美元两种,虽说种类不多但也足够使用,毕竟美元属于世界通用货币!
投保设有门槛,最低为 8000 美元/64000 港元,处于大部分人能够承受的范围。
国寿(海外)-傲珑创富的保单功能:

1)保单分拆:
自第 5 个保单周年日起,能够将保单按照指定的百分比拆分成两份或更多份新保单,可依照意愿把财富进行分配或传承给下一代;
2)无限次转换受保人/候补受保人:
从第 1 个保单周年日起就能够无限次转换受保人,再加上可以转换保单持有人,从而实现财富的代代传承;
能够指定最多 2 名候补受保人,并确定候补受保人的先后次序,让财富持续滚存。
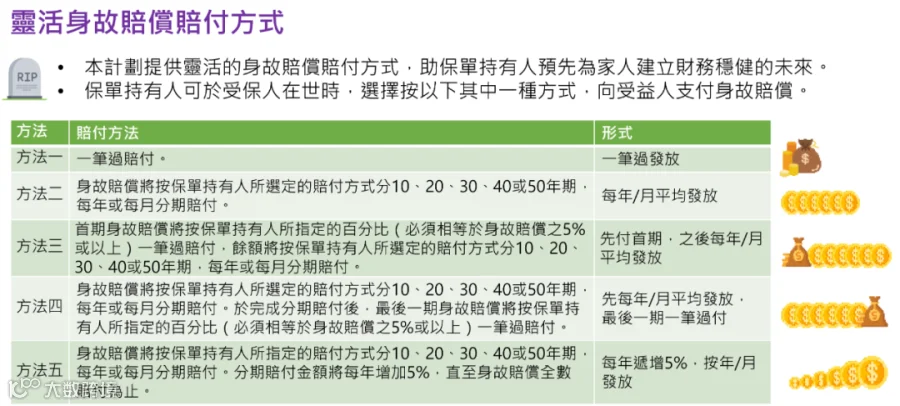
3)灵活身故赔偿支付方式:
具备 5 种身故赔偿支付方式,助力保单持有人预先为家人构建财务稳健的未来。
4)全球紧急救援:
倘若被保人在居住地以外的地区患病或者受伤,可以免费获取 24 小时全球紧急救援服务
中国人寿(海外)-傲珑创富的保单功能相对较为基础,仅有最基本的保单拆分、转换受保人等,不像其他香港保险那般“繁杂多样”。
2、国寿-傲珑创富:产品亮点
说一说国寿-傲珑创富的亮点:
1)市场上稀缺的美式分红
主流的香港保险基本都采用英式分红,很少有公司选择美式分红。
这是由于美式分红发放的是现金红利,只要公布,这笔钱就能够确保落入我们的囊中,且不再参与后续投资。

例如,美式分红派发了 100 美元现金红利,一经派发即能得到保证,既可以随时提取,也能够留在账户中累积生息。
而英式分红派发的是保额,相当于将派发的保额附加在原保单上再进行滚存,但保额并不等同于现金。
相较于看得见却摸不着的英式分红,看得见又摸得着的美式分红更为稳定。
2)【周年红利+终期红利】分行结构最为稳定

“傲珑创富”采用“周年红利+终期红利”的组合方式,其中周年红利占比较高,提供了更高的稳定性与灵活性,同时还保有英式分红的长线收益潜力。
3、国寿-傲珑创富:255 领提优势
“傲珑创富”提供了市场上独一无二的双账户提领方式,有力地保障了投资者在提领时的灵活性以及收益的稳定性。
红利结构最为稳定:美式分红,市场唯一,255 提领双账户。
周年红利占比高:在前 20 年,周年红利占比达 40%-65%,稳定性领先。
主动派发红利:无需繁琐手续,红利能够轻松到账。
保证收益 0 损耗:提领 255,基本金额不减反增。
我们来看一下【傲珑创富】的领提情况:
以:年交 1.5 万、交 2 年,总保费 3 万,第 5 年开始可领取总保费 5%为例

从第 5 年开始领取,每年领取 1500 美元,约合人民币 10950 元。
保单第 10 年,总共领取 9000 美元,保单内剩余 3.36 万美元。
保单第 20 年,总共领取 2.4 万美元,保单内还有 4.7 万美元。
保单第 30 年,总共领取 3.9 万美元,此时退保还能获得 7.15 万美元。
【傲珑创富】这款产品其实很好理解,我们可以将其视作一个“保本发息”的存款,5 年后每年都会给我们发放利息,而我们的本金始终未动;其利息远高于存银行所得。
4、国寿-傲珑创富:市场对比
将【傲珑创富】与市场上主流储蓄险进行对比:
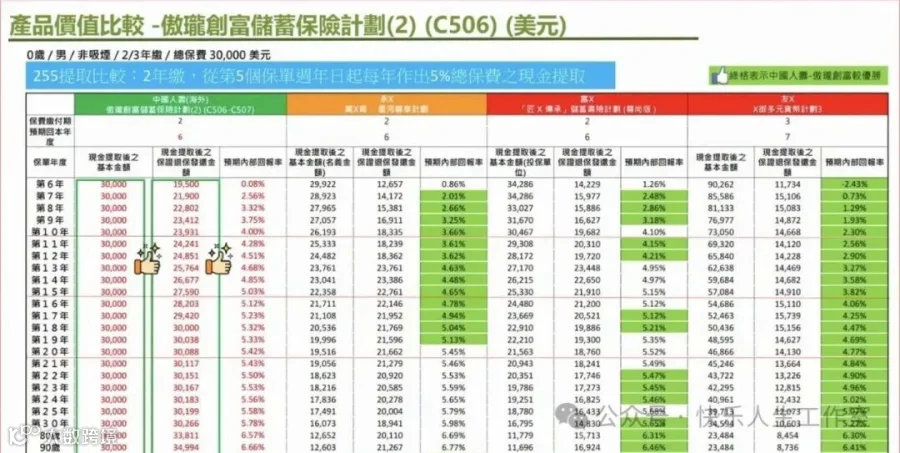
在同样都是 2 年交、第 5 年开始领取的情况下:
在保单前 20 年的领提回报率方面,国寿-【傲珑创富】是最高的。
在保单 20 年后,永明-【星河尊享】的回报率最高。
这也就表明,国寿【傲龙创富】适合 20 年左右的领提,能够实现我们价值的最大化。
国寿-傲珑创富:限时优惠
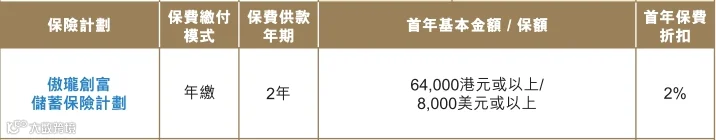
推广期:即日起至9月30日
1.首年保费折扣
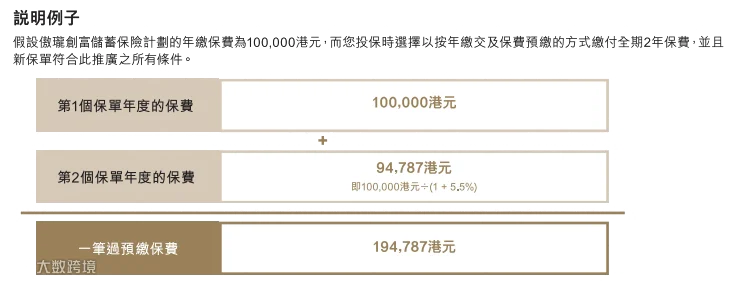
2.预缴保费享每年5.5%的保证利率

总的来说;
国寿-傲珑创富这款新品,更适合想要更加稳定又能兼顾收益和大品牌的人群。
不过,通过收益对比后,我们也发现了,国寿-傲珑创富更适合20年左右的领提,可以对我们价值最大化。
所以,更适合年纪比较大或临退休人群,要做养老金领提的。
这款的优势就是收益更加稳定,更确定!!
