


香港保险最近可以说是火出圈了,越来越多的中高净值家庭选择赴香港购买美元保单。没错,香港保险正悄然成为投资界的新宠。
高收益,可以说是香港保险能吸引越来越多投资者的最大亮点之一。想象一下,年化收益率可能达到6%甚至更高,这种诱惑谁能抵挡?而且,这可不是空穴来风,有些保单生效20年后,实际回报率真的超过了6.75%!这背后,是香港保险公司通过全球投资,让你轻松享受全球优秀经济体的增长红利。
数据显示,2024年首个季度,内地访客在香港投保的总金额达到了156亿港元,相较于2023年同期的96亿港元,实现了显著增长!
保单数为5.2万张,占全港总保单的20.6%。
香港保险在资产配置的重要性和意义
香港的储蓄保险为什么可以成为老百姓做国际化分散beta投资的为数不多的有效工具?
第一, 投资范围遍布全球成熟市场和新兴市场;
第二, 投资资产涵盖股票、债券、商品及其他另类资产;
第三, 专业、独立、多元化的资管团队为投资保驾护航;
第四, 透明、平稳、公平的投资利益分配机制,保险公司和保单持有人风险共担;
第五, 卓越的历史分红实现率数据可作为有效参考;
以上5点就解决了我们普通投资者在不具备全球投资的能力下,依然可以获得一个超越单一资产、单一国家地区(去风险化)所不能带来的利益。
投资分布全球
比如友邦盈御3储蓄计划债券及固定收入工具主要投资于美国、加拿大、英国及亚太市场,增长型资产主要投资于美国、亚太区及欧洲市场。

再比如宏利环球货币储蓄计划债券及其他固定收入资产大多数投资美国及亚洲市场,而非固定收入资产主要投资美国、欧洲和亚洲市场。

其他的保司我就不一一列举了。
资产类别广泛多元
比如宏利多元化投资组合包含公开/私募市场、债券、香港股票、美国股票、林地、农地、房地产、私募股权、基础设施、商业房地产抵押贷款等另类资产。

比如安盛的保险资金74%投向了固定收益,11%投向了房地产,3%投向了上市公司股票,6%投向了私募股权及对冲基金。

同样,其他的保司我就不一一列举了。
专业资管团队保驾护航
比如安盛最著名的资管公司IM,成立于1994年,全球拥有超过2600名员工和22个办事处,管理资产规模超7.6万亿港元。

这里不得不提下另类资产投资领域,安盛深耕多年,管理另类资产规模高达1689亿欧元,拥有全球16个办事处超过400多名另类投资专业人士,在另类投资领域安盛IM获奖无数。

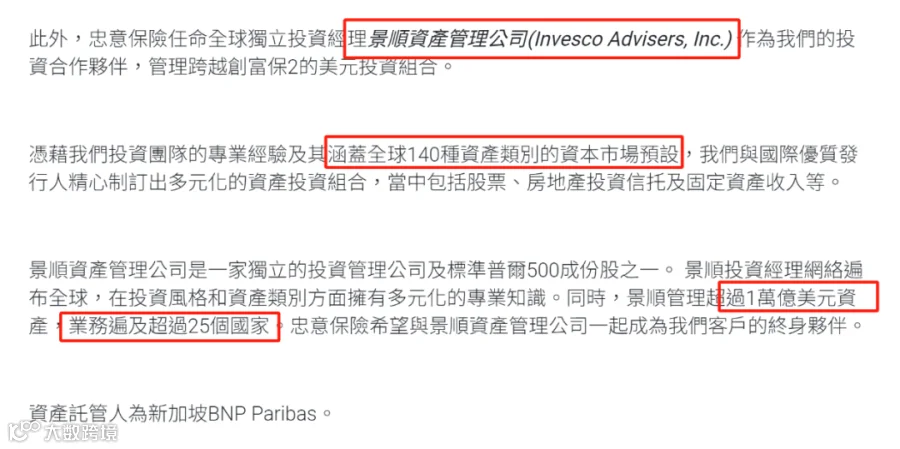
比如忠意任命全球独立投资经理景顺资产管理公司来打理旗下多元货币储蓄保单的资金,资产托管人为新加坡法国巴黎銀行(BNP Paribas),这也是香港保险公司里面唯一一家聘请独立第三方资管和监管的。
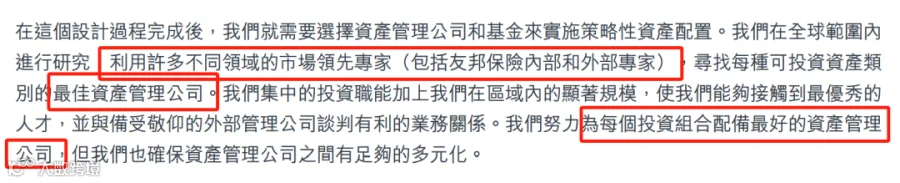
相对应的,比如友邦就是采取的多元化的资管策略,利用许多不同领域的市场领先专家,包含友邦内部和外部,寻找每种可投资资产类别的最佳资产管理公司。
同样,其他的保司我就不一一列举了。
透明、公平的利益分配机制
香港分红储蓄保单的投资收益分为保证利益和非保证利益两部分,其中保证利益达到一定的持有时间可以保证投资本金的安全,100%不会产生亏损。
非保证利益即保险公司为我们赚取超额收益的部分,这一部分主要由周年红利/复归红利+终期红利+货币户口利息组成。
每一份保单都有专属于它的投资策略、资产结构、风控策略以及红利利息分配政策,我们以安盛挚汇储蓄计划来简单做个示例。
1、 资产选择

主要投资地区以美国和亚洲市场为主,固定收益资产主要以美元计值的固定资产为主,同时会用衍生工具对冲货币风险。
就增长资产,安盛投资环球市场但是会相对注重亚太地区(除日本)及其他已发展市场,并且定期做出检讨。
2、 资产类别
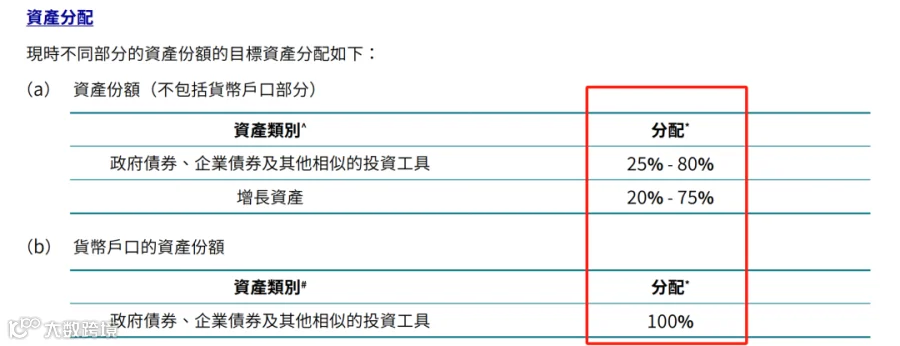
其中政府债券、企业债券及其他相似的投资工具占比从25%-80%灵活调配,增值资产(上市股票、私募股权、房地产、对冲基金等)占比从20%-75%灵活调配。
3、 利益分配政策
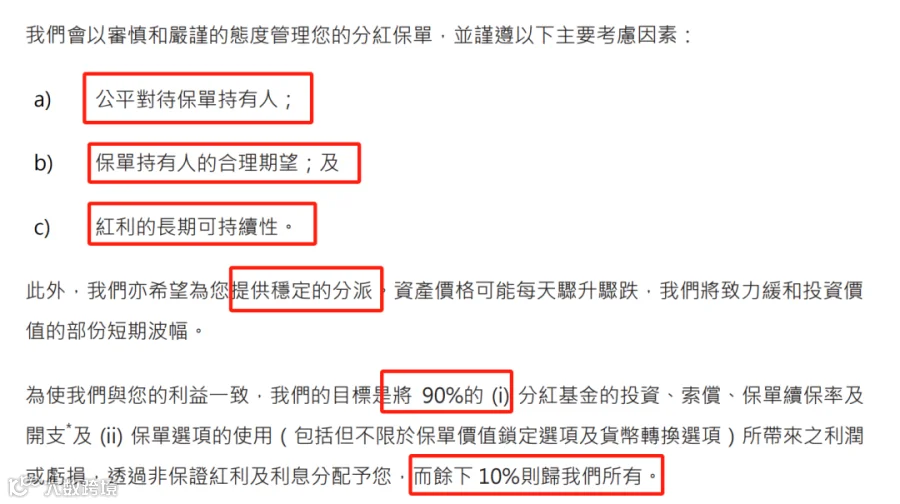
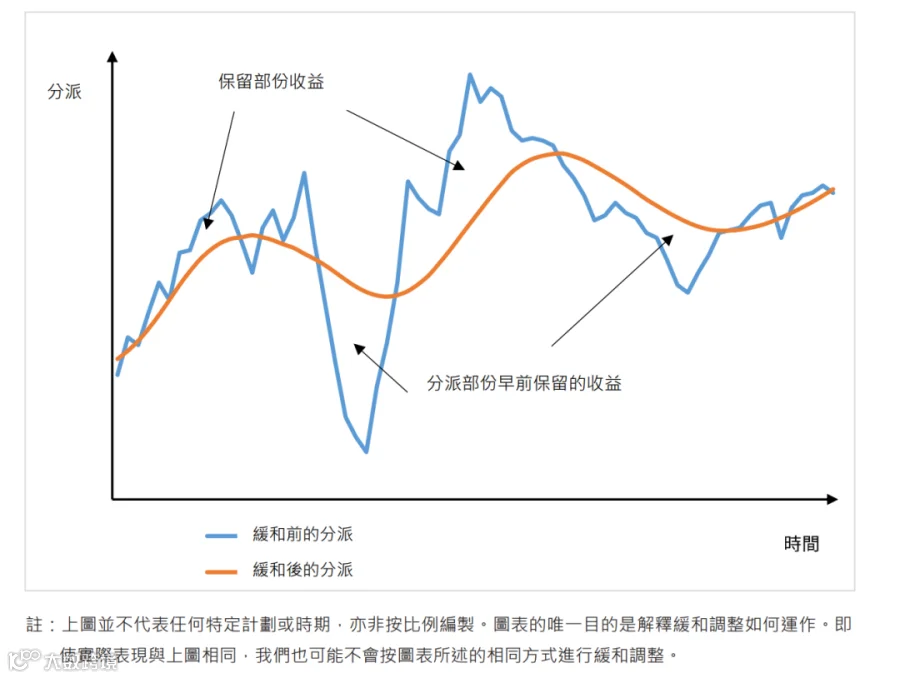
如上图所示,安盛会以审慎和严谨的态度管理我们的分红保单,确保公平对待保单持有人,保单持有人的合理期望以及红利的长期可持续性。
并且承诺将90%的利润(亏损)通过非保证红利和利息分配给保单持有人。
内地监管要求内地分红保单保险公司和保单持有人之间就可分配盈余的分红比例为70%;
为了应对市场的波动,安盛会设置分红缓和调整机制,以确保红利保持稳定。在市场表现较好的年份保留部分收益不予分配,同时在市场表现欠佳的年费予以补偿释出。
卓越的历史分红表现
香港保险的历史可以追溯至1840年割让给英国时期,至今有将近200年历史。不仅如此,香港保险市场上不少保险公司也都是有着同样百年历史。
比如成立于1817年的法国安盛,1848年的英国保诚,1887年的加拿大宏利,1919年的上海友邦等。
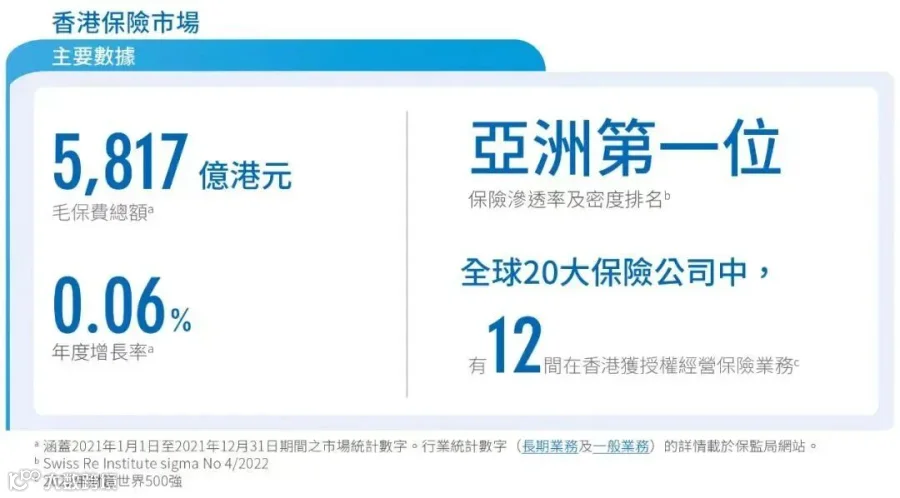
香港保险已经是一个成熟的不能再成熟的市场,同时也经历了两次世界大战,三次世界经济危机,一次区域金融危机,不仅没有衰退反而成为了亚洲地区最强的保险市场。
就在不久前,香港地区刚签发出史上最大人寿保单,价值2.5亿美元,这足以充分证明香港保险在高净值和企业家人群的地位。

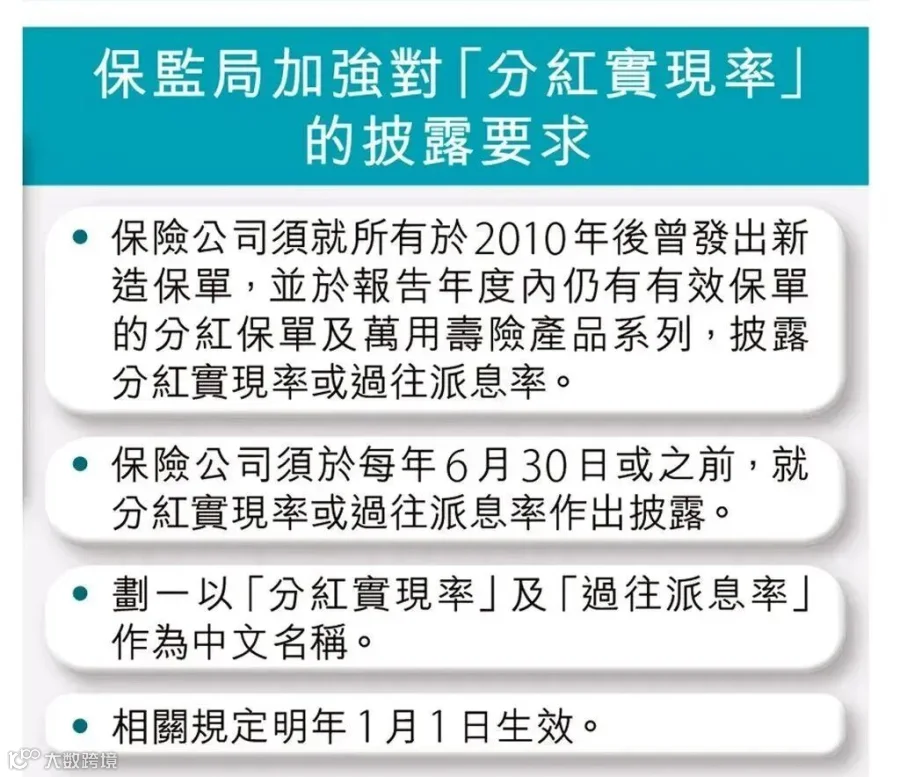
我们也统计了香港市场上主流的储蓄产品历史分红数据,基本上可以达到100%及以上的水平,即使在个别年份较低,也极少低于90%。

比如2016年生效的安盛安进储蓄计划,连续四年总价值比率超过100%,保单实际分红超出预期。

再比如保诚1995年生效的更美好保障计划,在20年的历史长河中分红实现率只有2年低于100%,分别是2004年的98%和2006年的99%。
在保诚官网公布的更美好第20年的实际回报率更是高达6.75%。
随着香港保险监管新规在2024年1月1日生效,香港各大保司的储蓄产品分红数据将会更加透明,这将极大有利于保单持有人的利益。
8月这轮窗口期,有需要的朋友可以抓住这一波机会。如你有这个需要,可以添加微信,私信联络!
