今天给大家分享一个真实客户的案例:这位客户的要求挺简单,就是想给 7 岁的女儿提前准备好教育金,确保未来女儿可以出国去接受高质量的教育。
预计本金是 25 万美金,这个想法确实不错,可到底选哪一款香港保险来作为孩子的教育金呢?
一、保诚与宏利:收益演示
因为客户的需求是等孩子上大学的时候,这笔钱能够覆盖孩子出国留学的高额学费,所以呢,这款香港保险在前面 20 年的收益得高,分红还得稳定!
既然要分红稳定,那保险公司肯定得靠谱,最好是大公司,就算出了问题也有保障。
所以我们就选了保诚的 “隽富多元货币计划” 和宏利的 “宏挚传承” 这两款来进行比较。
1)先看看保诚 “隽富多元” 的收益:
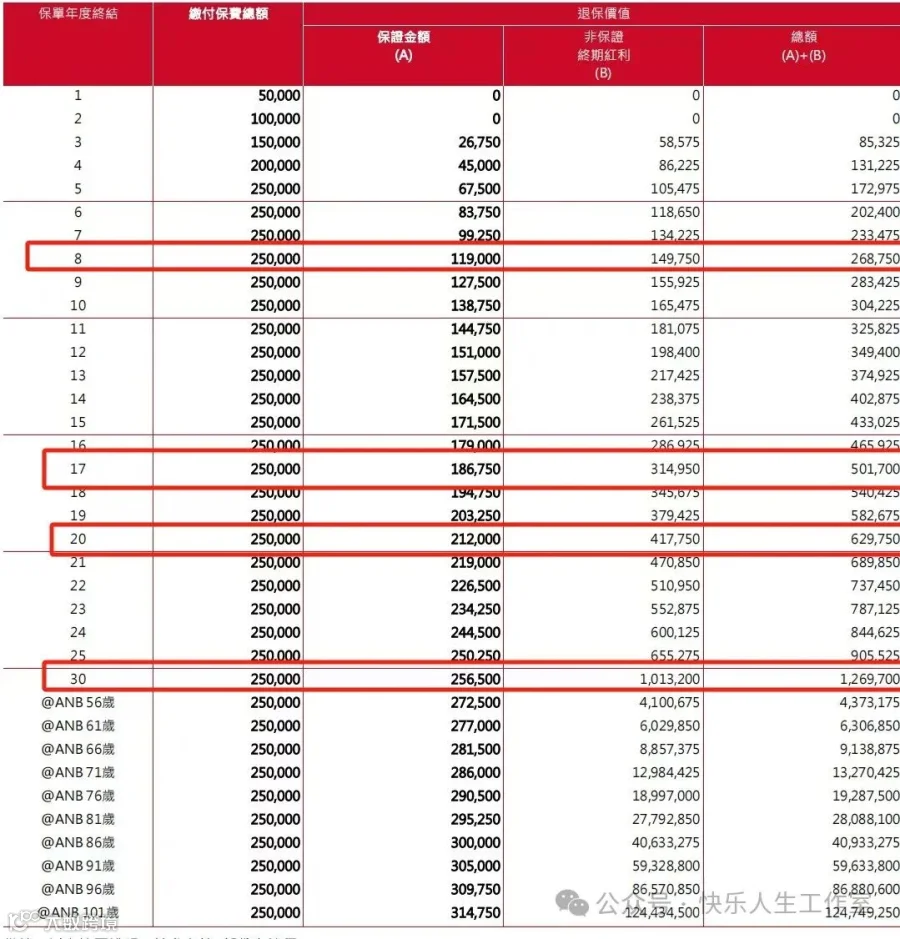
7 岁女孩本金 25 万美金,5 年交的情况下,5 年交完后的第 8 年回本;
第 17 年的时候,25 万变成 50.1 万,翻倍了!
第 20 年,25 万就变成 62.97 万美金,净赚 37.97 万美金。
第 30 年,孩子 37 岁了,25 万变成 126.9 万!净赚 101.9 万美金。
由于客户的目的就是想用这笔钱来支付孩子上大学时的学费和生活费,有多余的钱就先放在里面继续增值,所以,我们更看重保单前 30 年的收益表现。
2)再来瞧瞧宏利 “宏挚传承”:

同样是 25 万美金,5 年交的情况下;
5 年交完后的第 7 年回本;
第 16 年,25 万变成 51.8 万,翻倍了!
第 20 年,25 万就变成 65.3 万美金,净赚 40.3 万美金。
第 30 年,孩子 37 岁了,25 万变成 112.2 万!净赚 87.2 万美金。
很明显,宏利 “宏挚传承” 在前 20 年的收益表现要比保诚 “隽富多元” 好,回本比保诚快,首次翻倍也比保诚早一年。
但是在保单 20 到 30 年这段时间里,保诚 “隽富多元” 的收益反超了宏利 “宏挚传承”。
这就说明,宏利 “宏挚传承” 在不提取的情况下,保单前 20 年收益最高,适合短期持有。而保诚 “隽富多元” 更适合中长期持有,也就是持有 20 到 30 年这段时间。
二、保诚与宏利:领取对比
收益高可不代表未来领取的时候就能领得多,我们来看看保诚和宏利的领取情况。
1)保诚 “隽富多元” 提取情况:

在保单第 11 到 14 年(女儿 18 到 21 岁)上大学期间,每年从保单里提取 7 万美元,约合 51.1 万人民币,用来支付孩子上学的学费和生活费。每年 51 万,不管是出国上大学还是在国内上大学都能有个不错的选择。
在保单第 14 年,大学四年一共取出 28 万美金,这时候 25 万本金已经拿回来了,此时保单里还剩下 9.03 万美金,继续复利增长。

到保单第 48 年(女儿 55 岁),这时候该退休了吧,保单里还有 98.1 万美金,约合 716 万人民币,可以当作退休金使用,保障女儿晚年生活衣食无忧。
这样一来,25 万美金就变成了 28 万美金的学费加上 98.1 万美金的退休金!
2)再来看看宏利 “宏挚传承” 的领取情况:
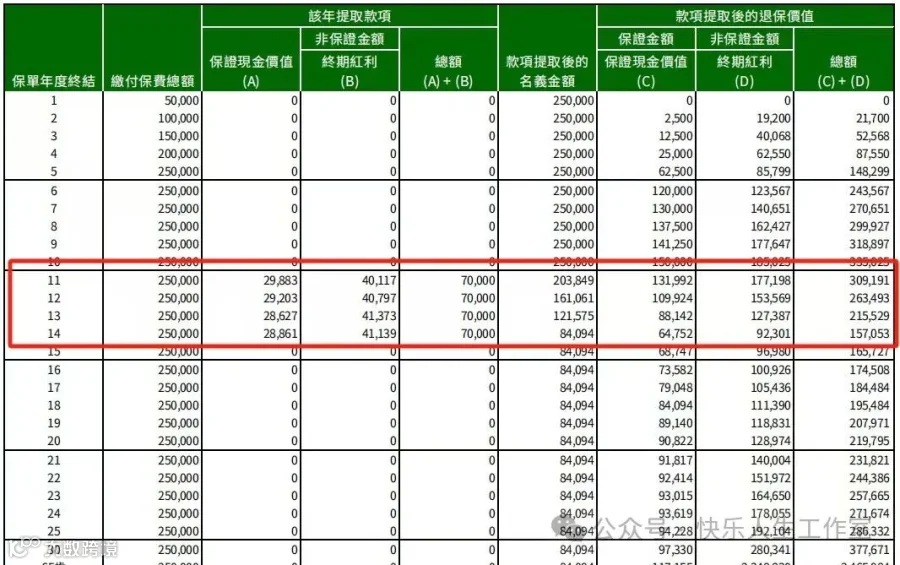
同样在女儿上大学期间(保单第 11 到 14 年),每年领取 7 万美元,约合 51.1 万人民币。领取 28 万美元后,保单里还剩下 15.7 万美元,比保诚多了 6.6 万美金!
保单第 20 年,孩子 27 岁了,遇到爱人该结婚了,这份保单刚好复利到 21.9 万美元,约合 160 万人民币,可以作为嫁妆带入小家庭!
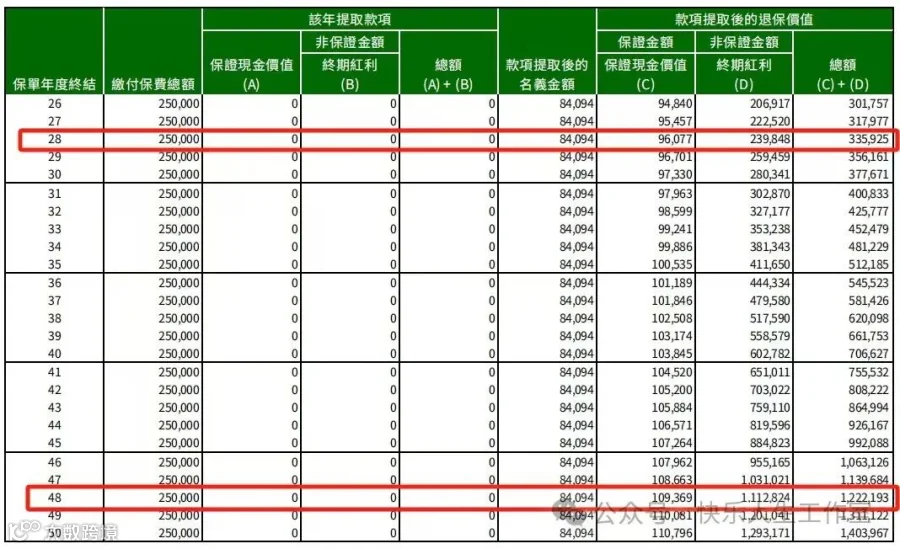
保单第 28 年,这份保单已经复利增长到 33.5 万美金了!
保单第 48 年(女儿 55 岁时),可以选择提前退休,此时保单里还有 122.2 万美金作为退休金使用。
这样一来,25 万美金就变成了 28 万美金的学费加上 122.2 万美金的退休金!
总体来说,在同样的时间下,选择宏利比保诚多了 24.1 万美金。这样看来,在领取方面,宏利 “宏挚传承” 完胜保诚 “隽富多元”。
写在最后
总的来说,如果不领取,只想要资金复利增长,而且只能持有十几年,那选择宏利 “宏挚传承” 肯定没错。
如果不领取但能持有个 20 到 30 年,那选择保诚 “隽富多元” 就行。如果你既想要领取,又能持有个几十年作为财富传承的话,那选择宏利 “宏挚传承”,在保持高领取的同时,保单里还留下了一笔不小的资产作为传承。