


在香港买保险,英式分红和美式分红怎么选?切记,不是哪个收益高就买哪个的!
香港储蓄分红险是香港保险的主力险种,分红的种类又分为英式分红和美式分红两种。
本文就英式分红和美式分红的起源、各自的优劣势及投资偏好这三方面,为大家全面解析。
1.什么是分红险?
分红险的红利分配方式增加为现金分红和保额分红两种。
现金分红又称美式分红,称为现金红利,起源于美国,以现金形式分享保险公司经营成果,派发的是现金;
保额分红又称英式分红,称为复归红利,起源于英国,以保额形式分享保险公司经营成果,派发的是保额(保障面值);
简单总结一下,美式分红(现金分红)能更早拿到确定性的钱,英式分红(保额分红)是用时间换取更高的收益。
目前香港主流的储蓄险都是英式分红,比如保诚的隽升、友邦的盈御多元货币计划、安盛的挚汇储蓄计划。
2.我们先要搞清楚这两者各有什么特点。
首先是英式分红,又称保额分红,简单来说就是将你每年得到的分红,增加到保额中去,进行【利滚利】,中途不会派发,到退保或者是期满时一次性取出。
英式分红的特点就是,这样的利滚利模式,让他的预期收益可以做到更高。
但是由于分红是保单到期时一次性发放,如果你需要用钱,只能进行中途退保,如果过早退保,会十分影响到复利的效果,导致总分红金额减少,达不到预期的数值。
1)英式分红的特点:
01 资产配置的大部分为股票类产品,小部分为债券等固定收入产品;
02 保证回报较少,非保证回报较多,潜在风险较高;
03 资产增速快,长线的预期回报率较高;
04 灵活性较差,早期提取红利需要折现,有损失,且红利提取复杂,每次提取需要与保险公司提出书面申请(由于提取的部分为“保额”,因此相当于“部分退保”)
2)美式分红的特点:
01 资产配置的大部分为债券等固定收入产品,小部分为股票类产品;
02 保证回报较多,非保证回报较少,潜在风险较低;
03 现金红利有再投资风险(即重新投资的收益率比不上原始投资的收益率);
04 资产增速较慢,长期的预期回报率不如「英式分红」高;
05 灵活性较好,红利可以随时支取,不需要折现,亦可用现金红利缴纳后期保费;
如果你未来5 - 10年就有用钱的规划,对现金流的持续性要求比较高,那么你优先选择美式分红;
如果你投保的资金10 - 15年内都用不到,希望放在那里进行增值,那么你优先选择英式分红。
3.如何辨别英式分红与美式分红?
1)英式分红举例:
以保诚隽升II为例,退保价值中的「累积归原红利」≠身故赔偿中的「累积归原红利」。

2)美式分红:
以万通 - 富饶传承3为例

美式分红的储蓄险,退保价值中的「累积周年红利及利息 + 终期红利」=身故赔偿中的「累积周年红利及利息 + 终期红利」,分红退保金额与分红保额完全相同。
现在很多港险都有红利锁定功能,在保单第10或15年后,可以锁定部分或全部红利。
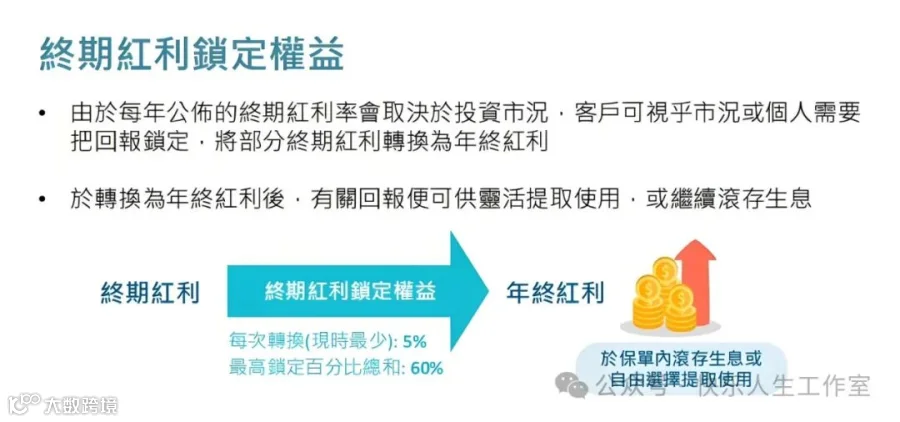
锁定后,这部分红利即使不提取,也不会再参与高风险投资,相当于变成了低风险存款,积累生息。
4.各自适合的人群
1)以下这几类人买香港保险,就不适合买英式分红了。
1.马上要退休的人群,投保是为了养老计划,需要尽早提取收益的,建议你考虑美式分红产品;
2.想给10岁以上的孩子规划教育金的,那可能在孩子15 - 18岁就需要出国用到钱了,但是这时候英式分红的利率还滚得不够充分,你可以考虑美式分红产品。
3.把港险当“金融房产”去使用的人,如果你想要尽快达到收租目的,可以优先考虑美式分红产品。
同样的,如果你愿意给英式分红保单时间去成长,那英式分红的复利滚起来是非常可观的,所以很多英式分红的产品预期收益后期可以达到7%。
2)那么相对来说以下这些人就更适合英式分红
1.要给低龄儿童规划的教育金以及人生现金流规划的。
2.给45岁以内的人规划未来养老金的人群,如果你基本要等到55 - 60岁以后才有提领需求,可以考虑英式分红产品;
3.手头比较充裕,想做家庭资产配置,或者是多元资产配置的人,如果你短期内用不到这笔钱,可以考虑英式分红产品。
對香港保險、新加坡保險以及香港銀行開戶,香港身份規劃和設立離岸信託賬戶的朋友,可以添加下方微信,交我這樣的朋友,興許未來能幫到你!