许家印或许早已料到自己的结局,但他为儿子购买了23亿不可撤销、不可更改、不可追赃的信托基金。
曾经如何将这笔钱转移出去成为了许家印的心病,为此他做了双重准备:一是为儿子购买了23亿的信托基金,二是与妻子协商离婚并分割财产。为后代留下23亿财富!
据统计,自2009年恒大上市后,许家印夫妇总计获得了超过500亿元的股权分红。早在恒大爆雷之前,许家印就设立了一个价值23亿元的信托基金,受益人是他的两个儿子。该信托规定,信托基金只能用于银行定存,不得进行其他理财或投资,两个儿子享有利息和分红,但无权使用本金,信托本金可由子孙后代继承。
需要注意的是,2023年9月28日,许家印因涉嫌违法犯罪,已被依法采取强制措施。2024年3月18日,证监会拟决定对许家印采取终身证券市场禁入措施。

合法信托一旦设立,委托人的财产所有权就会发生转移,信托资产归信托所有。
先不论恒大债务与许家印无关,即使许家印本人有欠债,债权人也无法接管此信托资产。
在设立信托时,恒大尚未出现爆雷迹象,从客观角度来说,许家印并无刻意规避债务的意图,但却实现了资产的直接隔离以及间接债务风险的隔离。
该信托约定许家印之子仅享有信托资金定存的利息和分红收益,这样一来,当他儿子有负债时,债权人只能对其利息及分红收入进行追偿,而无权追索信托本金,这进一步实现了对受益人债务风险的隔离和资产的保护。
以3%的银行定存利率计算(实际上巨额存款利率会更高):23亿×3% = 6900万,每年有6900万的利息收入,实现了躺着就能获得财富自由,衣食无忧自然不成问题。
而且,许家印儿子之后的子孙后代能够继承信托本金,财富传承的目的也得以实现,一份信托,可保三代无忧。
即使信托公司破产,也能通过变更受托人为信托“延续生命”,并且信托资金存放在托管银行账户中,安全性也有保障。家族信托帮助许家印家族实现了资产保护、风险隔离和财富传承等重要目标。
巨富们都在海外设立信托,其规模庞大且复杂,必然需要投入大量的人力和财力。对于一般的富裕家庭来说,其实一张香港保单就能够满足家庭的需求,那么香港保险有哪些优势呢?与内地保险相比又如何?
1.收益的区别
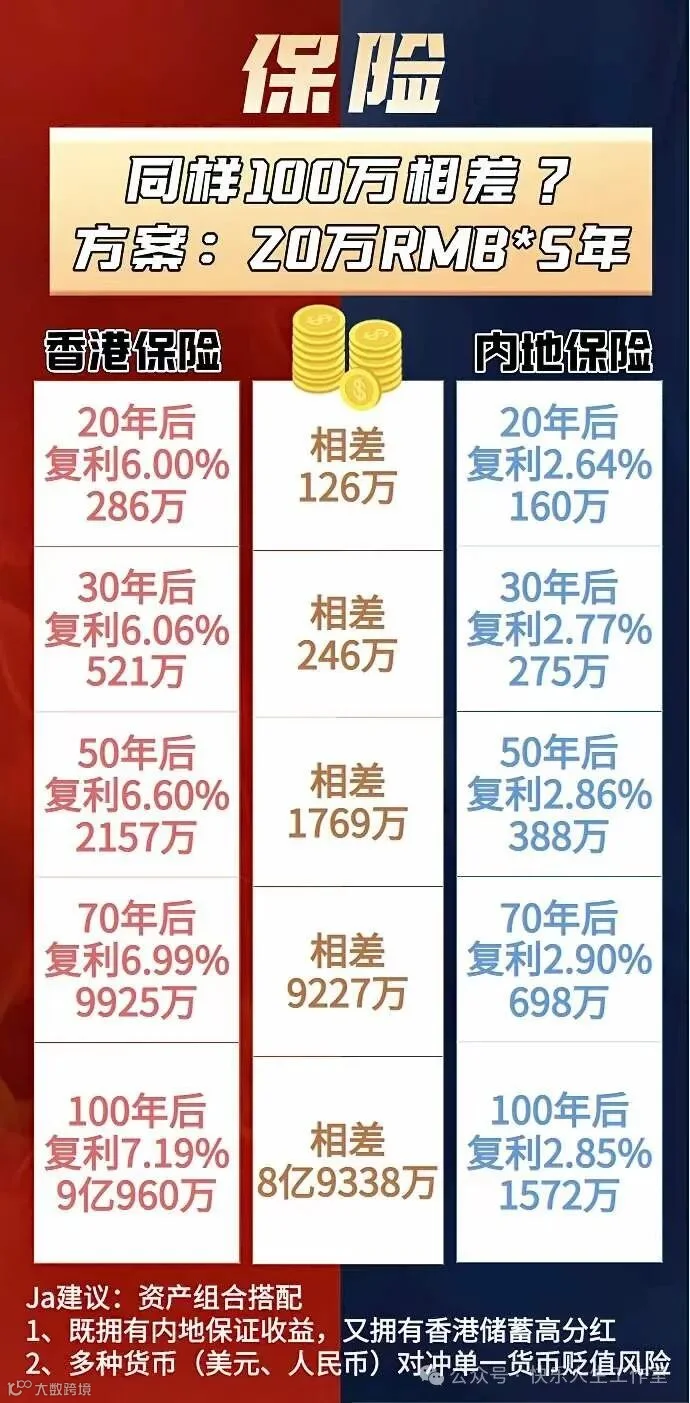
目前,主流香港储蓄险的预期收益可达6-7%以上。而内地的储蓄险基本为固定收益,类似存款。
随着内地新政策的实施,7月31日之后,就难以购买到保证收益超过3%的产品了。由于监管范围和架构的不同,香港保险对股票和债券的投资比例没有限制,对预定利率的上限也没有设定,主要以分红险为主,因此高分红吸引了众多人。
收益模式的差异
香港储蓄险的保障收益相对较低,只有1%至2%,这是因为香港的投资渠道不受限制,能够在全球范围内进行投资,投资策略的自由度更高。总体来说,中长期权益类资产占比较大,接近60%,而固收资产占比较少。
相比之下,内地不仅对保险公司投资权益的比例有所限制,内地超过半数的保险资金都放在银行存款和债券上,所以收益率相对较低。这也是导致内地和香港储蓄险存在较大差异的根本原因。

回笼时间的不同
香港保单的整体回笼时间大约在8至10年,因此短期流动性并不是它的最大优势。而内地的保单回笼相对较快,有些产品可能在刚交完保费的第二年就已经回笼。不过这类产品通常难以兼顾灵活性和收益,整体收益会相对较低。也就是说,内地保单可能才刚刚翻倍,而香港保单可能已经翻了好几倍。
投资币种的区别
与内地保单仅支持人民币投保不同,香港储蓄险的投资币种最多可达9种,此外,香港储蓄险还具有货币转换的功能,可以选择更改保单的货币币种,且无需进行健康审查。
例如,A先生在孩子0岁时投保100万美元,当孩子18岁要去英国留学时,就可以直接将保单货币转换成英镑供孩子留学使用。
其他功能的差异
香港保险具备小型简易信托功能,不仅可以不限次数地更改受保人,实现家族传承;还可以提前安排,以月、季、年为单位分批次发放理赔款;甚至还具有保单拆分等功能。
而内地保单的功能相对单一,只有少量保单支持第二投保人等功能。
如前所述,设立信托规模庞大、结构复杂,需要大量的人力和财力。而对于普通的富裕家庭,利用香港保单的简易信托也能够轻松管理资产。
简易信托的主要功能包括以下几个方面:
① 资产管理
简易信托相较于传统信托,设立手续较为简便,只需持有保单。其6%至7%的投资回报来自所购买的保险公司的保单。简易信托的管理相对简单,管理成本较低,无需受托人亲自管理资产。
② 财产保护
信托是一种有效的财产保护工具,可以将财产转移至受托人名下,以规避遗产继承、离婚、债权债务等对财产造成的损害。
③ 遗产规划
信托可用于遗产传承,在生前将财产通过信托方式转给受益人,确保遗产的合理分配,减少遗产纠纷。
④ 慈善公益
信托可用于开展慈善公益事业,委托人可以将一部分财产用于公益,通过信托方式进行有效管理和运用。
写在最后
香港保险整体收益更高,具有较长的锁定期和回笼期,因此更适合资金充裕的人群。尤其是,如果您有境外资产配置的需求,比如计划未来自己或孩子在国外生活,那么香港保险对您来说或许是一个不错的选择。
使用香港保险的简易信托功能,无需管理资产,可直接在保单中享受资产投资的累计回报。保单保障了资产的增值,其长期回报可达6%至7%。此外,还可以按照您的意愿书分配给您的受益人,这样不仅能够获得更高的收益,还能够抵御单一货币贬值的风险,可谓好处众多。
對香港保險、新加坡保險以及香港銀行開戶,香港身份規劃和設立離岸信託賬戶的朋友,可以添加下方微信,交我這樣的朋友,興許未來能幫到你!