


2024年7月1日香港保险新法案生效,“风险为本资本制度” (Risk Based Capital,简称RBC)监管体系正式开始实施。这标志着香港保险业进入了一个全新的发展阶段,同时也给客户带来了前所未有的投资机遇。
香港保监局发言人说:“引入风险为本资本制度,将提升本港保险公司的财务稳健性,透过与每间保险公司风险状况更相称的模组方式评估风险,并与国际标准看齐。新制度实施标志着保险业一个重要里程碑,加强对保单持有人的保障,并巩固香港作为全球保险枢纽的地位。”

图片来源:香港保险业监管局
ONE.
港险偿付能力监管演进历程
RBC制度是一种以风险管理为核心的资本监管机制,它要求保险公司根据其面临的风险程度持有相应的资本。与内地的C-ROSS以及欧洲的Solvency II一样,都是第二代偿付能力监管标准,简称为“偿二代”。
在此之前,香港是以“规则为本资本制度“去计算保险公司的偿付能力充足率,即将可变现实际资本与最低资本金额相除,得出的比例超过150%的保险公司便可经营寿险业务,超过200%的便可经营一般保险业务。

不难看出,按照这种简单粗暴的计算方式未必能完全反映保险公司真实的财务实力。所以近些年香港积极研究引入“风险为本资本制度”,藉此更好地识别保险公司风险、提升保险公司财务稳定性,以及加强对客户保障所施行的一项新的制度。
这项制度的施行,从2015年9月第一次做RBC的框架咨询,到2017-2019年间进行第一支柱的三轮量化影响测试,再到2020-2022年间第二支柱和第三支柱的制度完善,一直到2024年三季度RBC才正式立法,已经经历了差不多快10年的时间。
TWO.
RBC全面护航港险业健康发展
RBC是风险导向,即监管部门会具体去看一家保险公司的经营实质,会把一家公司的各种风险识别出来,然后更加科学地去设定一家公司所需要持有的“风险储备”。保险公司必须根据四大风险领域进行压力测试,这包括市场风险、保险风险、交易对手风险和营运风险,以“200年一遇”的罕见危机,计算公司在最恶劣的情况下所需资金准备。

除此之外,RBC制度框架还将定量要求、定性要求和风险披露及透明度作为“三大支柱”,用以对一家保险公司做更加综合、客观的评价。
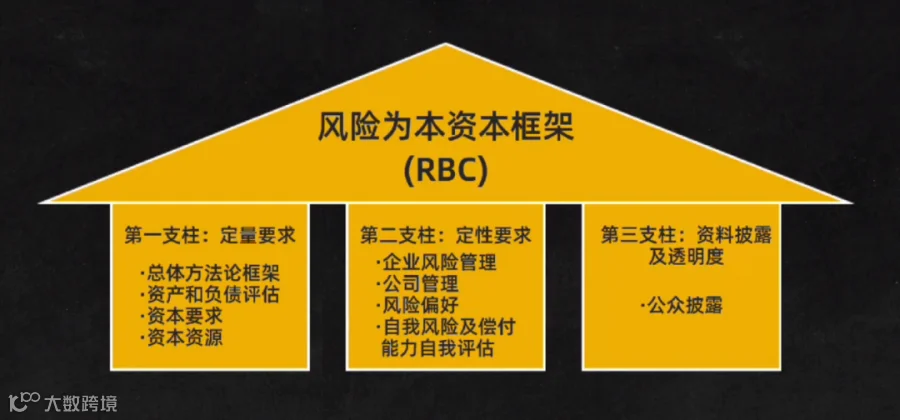
第一支柱“定量要求”。这一部分主要用来评估保险公司实际拥有多少资产和负债,以及要为各类风险准备多少资金。这里的风险包括市场利率变动的风险,股市波动的风险,死亡率、重疾发生率恶化的风险,客户大规模退保保单的风险等等。
第二支柱是“定性要求”。这一部分主要是看这家公司的风险管理制度是不是完善,以及要求保险公司定期向监管部门提交风险及偿付能力自我评估报告(ORSA报告)。
第三支柱是“信息披露与透明度要求”。这一部分主要要求保险公司要增加信息披露的内容以及透明度,包括向公众的信息披露,以及给监管报送的报告。
THREE.
RBC实施将带来哪些影响?
1、增强保司财务稳健性
新的监管体系对保险公司的资本要求是更严格的,评判保险公司风险的依据是更严密的。这也会促进保险公司进一步提升自身的风险管理能力,增强公司财务稳健性。
2、促使保司推出多元产品选择
RBC制度下,保险公司在推出高风险产品时需要持有更多的资本,来确保保险公司有对保单持有人履行责任的能力。在这种情况下,之前推出了激进产品的一些保险公司,可能需要补充资本或者停售。同时,这也将助推保险公司设计出更多低保证、高预期的保险产品。

3、保险公司违约风险降低
实行RBC后,保险企业因财力不够而无法提供理赔的情况出现的概率微乎其微。预料RBC能促使业界更自觉地审视投资策略,及妥善管理保险产品和投资所带来的潜在风险。换句话说,保险公司在RBC全面提高风险评估下,违约风险将大大降低,更能兑现对投保人士的承诺。
4、行业规范创造双赢局面
风险为本资本制度在欧美等多个国家已经实施多年,此时将该制度引入香港保险业,对于保险公司而言更多地是一种约束与规范,同时也将促使保险公司给市场带来更多更合理的优质产品,以此来分散风险。而对于客户而言,则可以为其购买保险、挑选保险公司提供更多可靠的依据。
