


暑假的时候,比天气还热的要数香港保险了。家长带着孩子去香港玩,顺便买份香港保险,就跟“去香港旅游顺便买份香港特产”一样常见。跟内地保险相比,香港的重疾险和储蓄险特别受欢迎。
一、儿童投保安重疾险
儿童投保安重疾险不仅保费低,保障的范围广,保额会慢慢增加,分红也多,而且香港保险在儿童投保方面还有很多明显的优势。
1.保障先天性病症
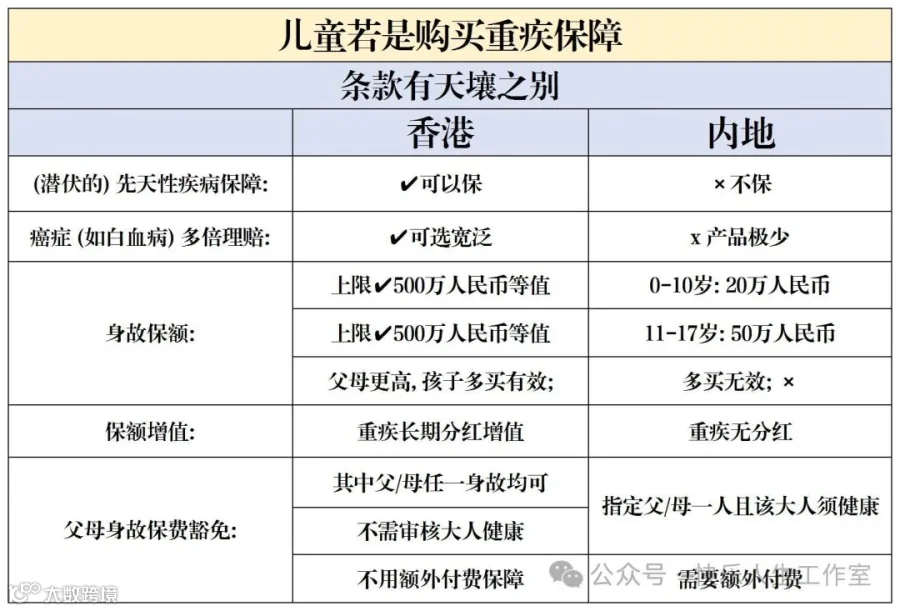
很多儿童得的先天性疾病,内地大部分重疾险都不保,但是香港保。比如从怀孕22周开始就能给肚子里的宝宝投保,孩子一出生就有保障,能保好多先天性疾病。
2.癌症多重赔付
香港好多重疾险产品对癌症能多次赔付,保障总额能达到基本保额的1000%。内地这样的产品很少。

3.身故保额上限高
孩子在内地投保,10岁以下身故保额上限只有20万-100万,香港能到500万。而且500万只是单个孩子投保的额度,如果孩子父母投保额度更高,比如1000万,那孩子的额度也能提到1000万。但内地就不行,只能是20万-100万。有的产品赔完100%的重疾保额后,还能继续给100%的身故保障。这些内地保险都做不到。
4.分红更厉害
香港大部分重疾险保额是复利分红,就像滚雪球一样利滚利。孩子投保早,保险时间长,分红就更多。
5岁在香港投保50万保额,65岁可能通过利滚利能到将近200万;但在内地,5岁投保50万保额,65岁还是50万,差别很明显。

5.豁免优势明显
很多香港重疾险都会免费有“保费豁免”的功能,就是说要是父母一方意外去世,孩子能免几年保费,而且对父母的健康状况没附加条件。这样就算家里没了经济支柱,也还有保障。
内地不但要多交钱,还得指定父母一方,还要审查健康状况。
二、儿童投保储蓄险分红险
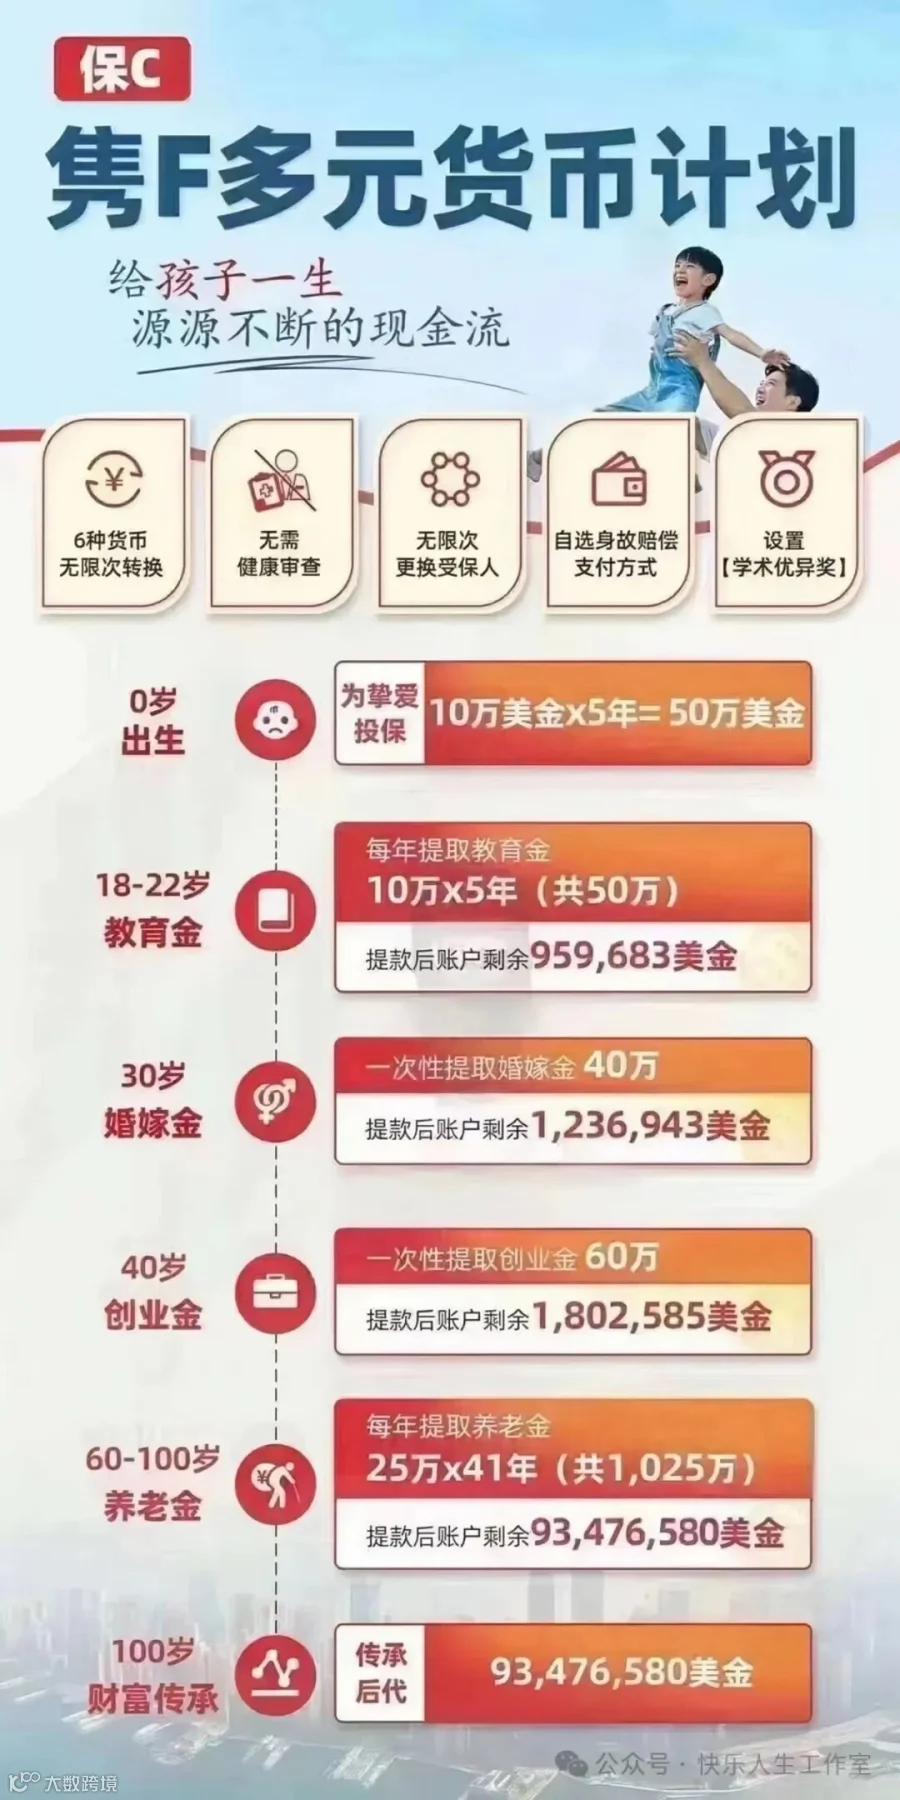
1)儿童投保储蓄险分红险,不只是孩子的教育金,还包括未来的创业金、婚嫁金、养老金这些人生大事的资金安排。
简单说,就是现在给孩子存一笔钱,等孩子上学、结婚、退休的时候能拿出来用。从中长期看,收益比银行储蓄高多了。
2)而且投保越早,收益越高。
给您讲个事儿:有A小姐和B小姐是好闺蜜。
2020年她们都有了自己的宝宝,高兴的同时也想着给孩子保障。比较了很多,都看上了很火的复利分红的香港美元保单。
【A小姐投保时,孩子1周岁】
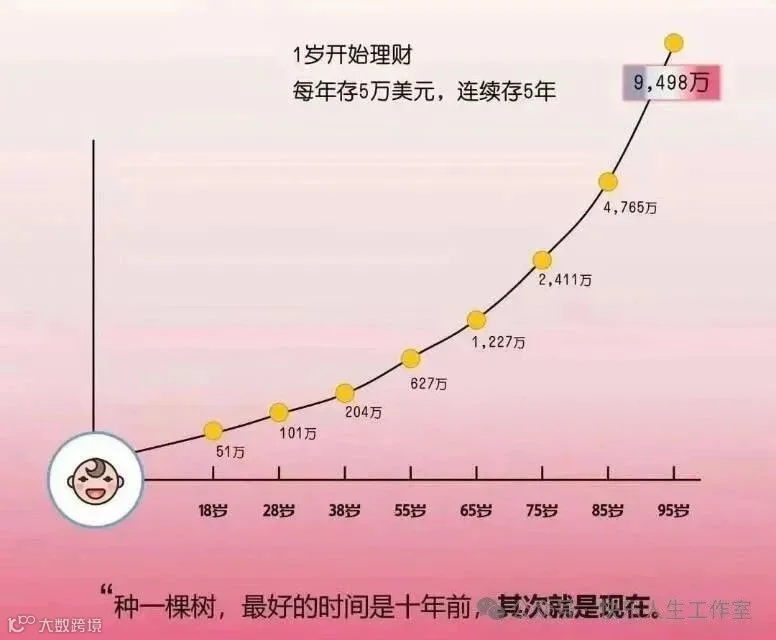
A小姐2021年就去香港给孩子买了一份5万美元的储蓄保单。B小姐一直犹豫,最后没去。
这两年B小姐看了国内的保险和其他投资产品,觉得给孩子做终身财富规划,还是香港保单好,所以2023年也给孩子买了和A小姐一样的产品,也是5万美元。
这时候B小姐孩子投保年龄已经3岁了,和闺蜜A小姐的孩子买同样的产品、同样的金额、相同的缴费期,就差了2年,收益差别大吗?

【B小姐投保时,孩子3周岁】
18岁时,两个宝宝的保单差7万美元;
28岁时,差13万美元;
55岁时,差79万美元;
75岁时,差306万美元;
95岁时,差1238万美元。
就投保时间差了2年,保单收益能差上千万。很大程度是因为复利,提前准备,复利的效果能让人吃惊,这也是小朋友投保香港保险的绝对优势,孩子生命长,保单时间长,分红特别高。
香港保险还有个特点是能随便转换多种货币(像人民币、美元、港元、英镑、加元、澳元等等),能成为孩子以后在全球任何国家发展的经济支持。
另外,好多香港储蓄险还有简单信托的功能,或者能把保单和更复杂的信托结合起来。
这样就不用担心孩子以后有了大钱乱花,只要通过简单信托或者额外的信托结构,就能保证就算父母不在了,信托也能按照父母原来的想法分期给孩子钱,不让父母担心。还能改受保人把保单传给下一代,实现富三代的目标。或者把保单拆开,把钱分给多个家人。
如果你近期也在考虑给孩子或家人配置香港保险,可以添加下方微信,私信,为你定做专属的美元储蓄计划方案。
