


近些年来,不断有新闻爆料娱乐圈明星赶赴香港购置巨额保险。先是谢霆锋、刘德华、王菲、袁泉豪爽投入上千万为家人投保港险,随后宋丹丹、田亮、陈思诚等大牌明星也相继被拍到。实际上,大部分富豪都在香港配置过保险。
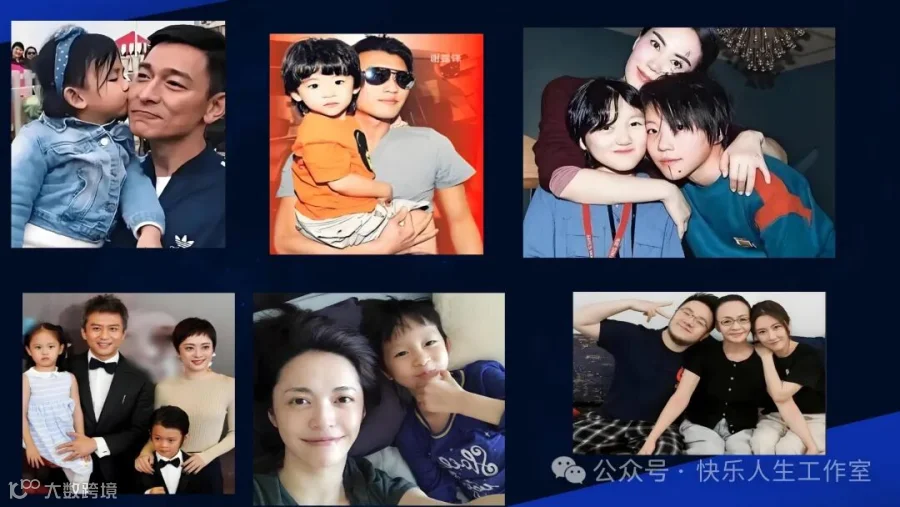
那么这是不是意味着,对于我们这些普通大众而言,香港保险是富豪的专属呢?
事实真是如此吗?
让我们先来剖析一下“屌丝”们配置香港保险是否有必要。
01、香港保险的高额收益回报
就投资金额而言,多的能达到年交千万美金,少的年交 2000 美金起,似乎门槛也不算高。
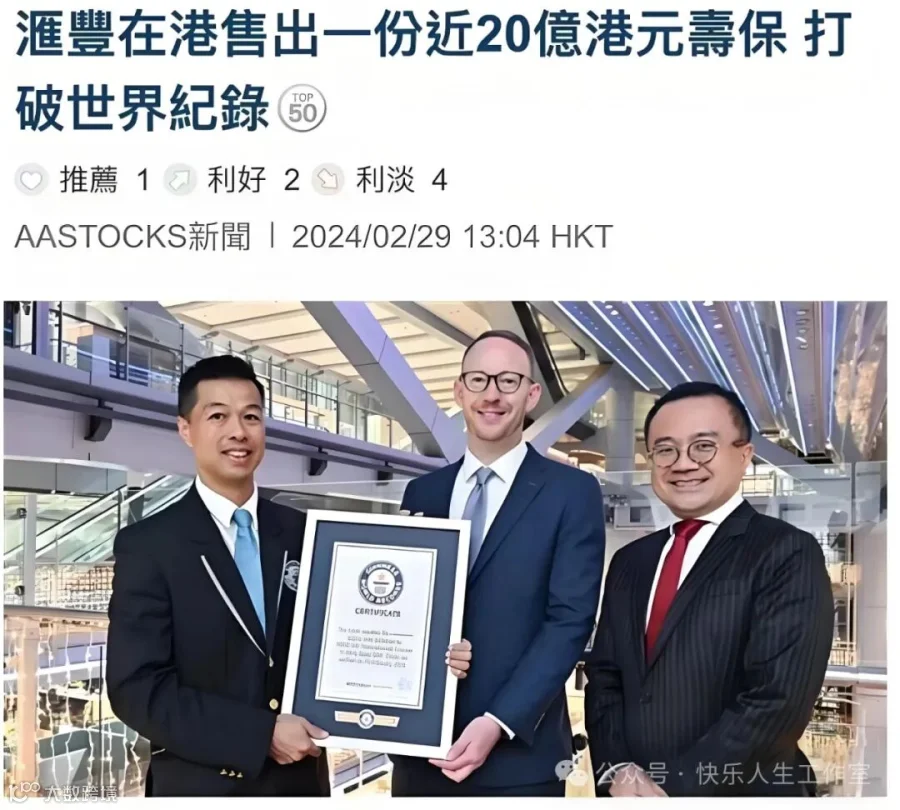
国人赴港购买保险主要有两种,其一为储蓄分红险,其二是重疾险。
储蓄分红险,顾名思义,就是既能储蓄存钱,又能享受分红的保险,类似于内地的增额终身寿(分红型)。
富豪们热衷于购买此类保险,主要有以下几个原因:
其一,财富太多,动辄几千万甚至上亿,为分散风险,会将部分资产转移至境外,而香港保险作为美金理财的一种方式,因而常有千万美金的巨额保单出现;
其二,香港保险的历史复利颇高,就拿袁泉购置的友 B 充 Y 未来 3 来说,基本保持在 6.5%左右的分红收益率。反观内地,利率持续下降,预定利率 3%都即将成为绝响……
02、两地储蓄险收益差异的缘由
为何两地的收益差距如此之大?
一个关键原因在于,内地分红险的投资范围一直受到保监会的严格管控,能够用于投资股权类资产的比例极为有限,大部分还是以国内债券为主。
而香港储蓄分红险能够投向全球的海外优质资产,比如美债和美股,还可以投资一些长期的股票和股权类项目。
由于权益类资产的长期收益率往往高于债权类资产,所以香港保险的分红收益普遍高于内地保险。
不过内地保险中的债券占比更多,所以保底利率相对较高,内地保底在 1% - 2%,而香港保底不足 1%。
参考一张 2 万美金 5 年交的计划书,就能深切感受到复利的强大吸引力。

实际上,我们会发现这张 5 年交的保单在持有第 6 年回本,其后,每年的现金价值以 7%左右的预期收益迅速增长。
到 80 岁时,现金价值是初始现金价值的 198 倍,年化收益达 7.01%,单利高达 281.17%。
倘若 20 年就选择退保,年化 6%,单利为 11.04%。
03、香港储蓄分红险的其他长处
除了高收益,香港储蓄分红险还有哪些优势?
比如港险能够无限次更改被保人。
这个功能极具人性化,原因何在?
内地保险若被保人身故,保单就终止了。
但香港保险可以不限次数地更改被保人,这样一来,即便被保人不幸离世,保单依然能够继续传承,实现代代领钱。
与香港储蓄分红险类似,富有的大佬们还会设立家族信托或者慈善基金会,以保障后代的永续财富。
著名的罗斯柴尔德家族,正是通过类似的方法实现了两百多年来的持续富裕。
04、普通人配置香港储蓄分红险的实例
在宝宝出生时为其配置一笔储蓄分红险,交 2 万美元(14 万元)。
倘若从他 60 岁开始领取,现金价值将增长至 87.5 万美元(626 万元)。
要是按照每年 6%的提取率(无限提取)来计算,每年能够领取 5 万美元。
再比如 0 岁时购买 15 万人民币等值的储蓄分红险。
根据保险计划书,滚存到 20 岁时是 41 万美元。假设当下学杂费总计每年 5 万,按照 3%的通胀率计算,届时学费约为 6.8 万美元左右。
此时采用 41 万美元 7 年(本科加研究生)提取完的方案,一年大约可以提取 7 万美元,基本能够覆盖大学到研究生 7 年的费用。
05、为何内地人选择香港重疾险?
接下来我们再谈谈香港重疾险,拿香港友邦的爱伴航和内地某款高性价比的产品做个对比。

同样是 50 万保额,两地保费相差约一千左右,算下来,香港比内地贵了 3.3 万。
那为何仍有许多人选择香港重疾险呢?
仔细对比就会发现,香港重疾险主要有三大优势:
第一、保额分红
保额分红,是香港重疾险独有的特色,相当于在配置重疾险的同时还购买了一份储蓄分红险。
不但保额会增长,而且现金价值也会随着时间推移而变化。
比如原本 0 岁 50 万人民币的保额,到 65 岁时,香港重疾险的保额能够增长到 236 万,其中 175 万还能够直接退保取出。
而内地的保额依旧是 50 万,如此对比,香港重疾险的抗通胀能力远超内地。
第二、胎儿投保
香港保险可以为胎儿投保(22 周以上),但内地不行,这对于那些有先天性疾病和遗传性疾病的家庭较为有利。
第三、全球理赔
香港重疾险能够在全球范围内进行理赔,而内地重疾险仅局限于内地。
06、香港保险存在一定风险
有人会说,既然香港的储蓄分红险和重疾险有如此多的优势,那岂不是完全超越内地保险了?
并非如此,香港保险也存在不少“短板”。
就重疾险而言,香港的轻症赔付会占用保额,而内地则不会。
而且香港的保费豁免条件较为严苛,比如被保人确诊重疾后,才无需缴纳后续保费。
投保人必须前往香港签署保单才能受到香港法律的保护,因此需要耗费一定的时间和出行成本。但是后续的缴费、提取和理赔则无需前往香港,线上办理即可。
07、哪些人更适合香港保险?
说了这么多,究竟哪些人群适合购买香港保险呢?
总结如下:
长期主义的投资者更适合香港储蓄分红险,就如同 1.01 的 365 次方≈37.8,需要长期积累才能在后期收获丰厚回报;
具有海外配置理念的人更适合港险,不将目光局限于内地,而是放眼全球,分散资产配置,更能抵御风险。
一来,配置香港储蓄险相当于配置美元资产,能够降低汇率波动带来的损失;
二来,香港重疾险会复利增长,在二三十年后能够抵御通胀的影响。
倘若您有一笔闲置资金暂无合适的投资渠道,那么当下可以着重考虑香港保险。
