


一、IUL指数寿险是什么?
分红和身故杠杆它都有!
指数型万能寿险(1997 年出现):
IUL(Index universal life)这种指数型的万能寿险,只是把“指数”当作收益回报的“参照标准”,但收益回报和对应的指数涨跌幅并不是完全一样的。
它的亮点在于:
1)保险的收益和保险公司的投资回报没有直接关系,只和国际指数的涨跌情况有关。这样给投资者的回报就更公正客观。
2)有最低利息保证,年化收益大概在 2% - 4%之间。
3)参照国际指数的涨跌幅,预计能有较高的收益回报,复利回报能达到 7 - 8%。
4)指数型万能寿险的收益保障机制是这样的:
指数上涨的时候,按照收益上限计算最高的收益回报;
指数下跌的时候,这一年的收益就是 0 。
所以,IUL 能够实现更高的收益回报率。
二、标普 500 的指数力量,
是保单分红的有力保障!

标普 500 的历史收益率,能很好地证明保单的分红能力:
过去 30 年,历史收益率平均每年能达到 8.31%!
过去 20 年,历史年化收益率平均每年是 7.76%!
三、案例展示:
一份保单兼顾教育金、养老金和身故保额!
案例一:
35 岁的父亲为在美国出生的宝宝配置的美国 IUL 寿险。
年交10万美金,10年交,共投入100万美金。
寿险保额是919万美元。
1)子女教育金:
教育金18-22个保单年度 ,每年提取10万美金,共50万美金。
2)自己的养老金:
第30个保单年度, 提取50万美金。
第35个保单年度,提取20万美金。
第36个保单年度,提取20万美金。
第37个保单年度,提取20万美金。
第38个保单年度,提取20万美金。
第39个保单年度,提取20万美金。
养老金 30-39个保单年度 共150万美金。
3)剩余退保金额 252万美金,
剩余身故保额 569万美金。
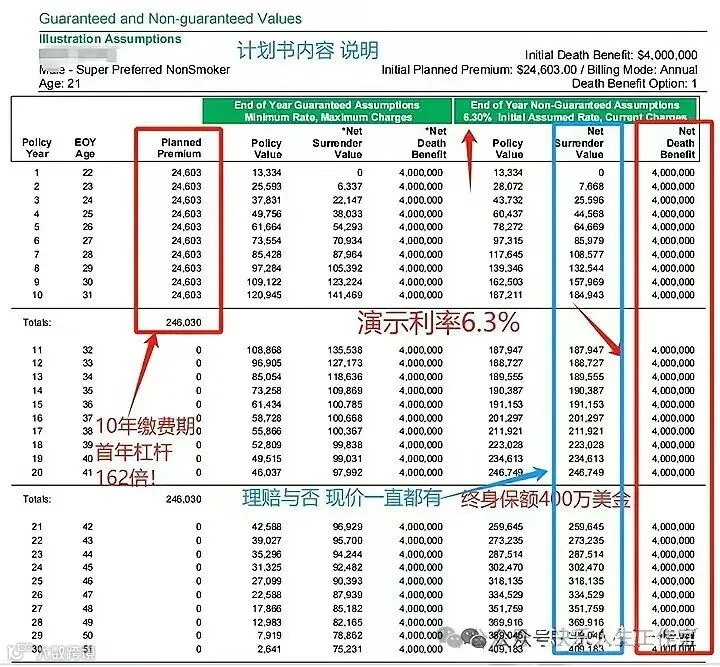
案例二:
年轻客户的百慕大 IUL 寿险,用 24 万美金就能获得 400 万美金的保额!
四、有三个地方的 IUL 寿险可供选择,
满足不同客户的需求!
1)百慕大 IUL
适合年龄较大、身体状况一般的人。
可以远程签单,投保相对宽松方便。
2)美国 IUL
适合和美国有关联的客户,比如去美国留学、赴美生子、在美国买房置业、工作移民等等。
需要去美国签单,对身体状况的要求也相对宽松。
最大的优点是现金提取很灵活!特别适合有提现需求的客户!
3)新加坡 IUL
对身体状况的核保要求很高,身体特别好的人很难申请到!而且身体状况不符合要求,还可能被拒保!
现金价值提取不够灵活,一般建议在 11 个保单年度后再考虑提取。
和美国、百慕大的 IUL 相比,新加坡的保费成本要高一些。
想了解新加坡保险或购买新加坡保险、香港保险的朋友,可以添加下方微信,私信交流!
