2024 年的暑期即将过去,许多家长都打算带着孩子去香港买保险,同时在香港游玩一番,让孩子愉快地为这个假期画上句号。
再加上 9 月美联储降息的可能性较大,所以 8 月的优惠活动(预缴利益)很可能是最高的。

香港储蓄分红险在为孩子规划未来方面有着显著优势,主要表现在以下几个方面:
01. 复利优势显著
孩子投保时间早,其生命周期长,这与香港分红储蓄险的长保单周期完美契合。在时间的作用下,复利能够发挥强大的作用,使得中长期保单回报更高。投保时间仅仅相差几年,收益差距就可能高达上千万。
例如:1 岁投保与 3 岁投保的对比。大家可以借助香港保险的长期复利收益,提前为孩子做好资金储备,为孩子的未来奠定坚实的经济基础。
02. 全面资金安排
香港分红储蓄险可以根据客户需求进行规划提取,它不仅可以作为孩子的教育金,还能涵盖未来的创业金、婚嫁金甚至是养老金!
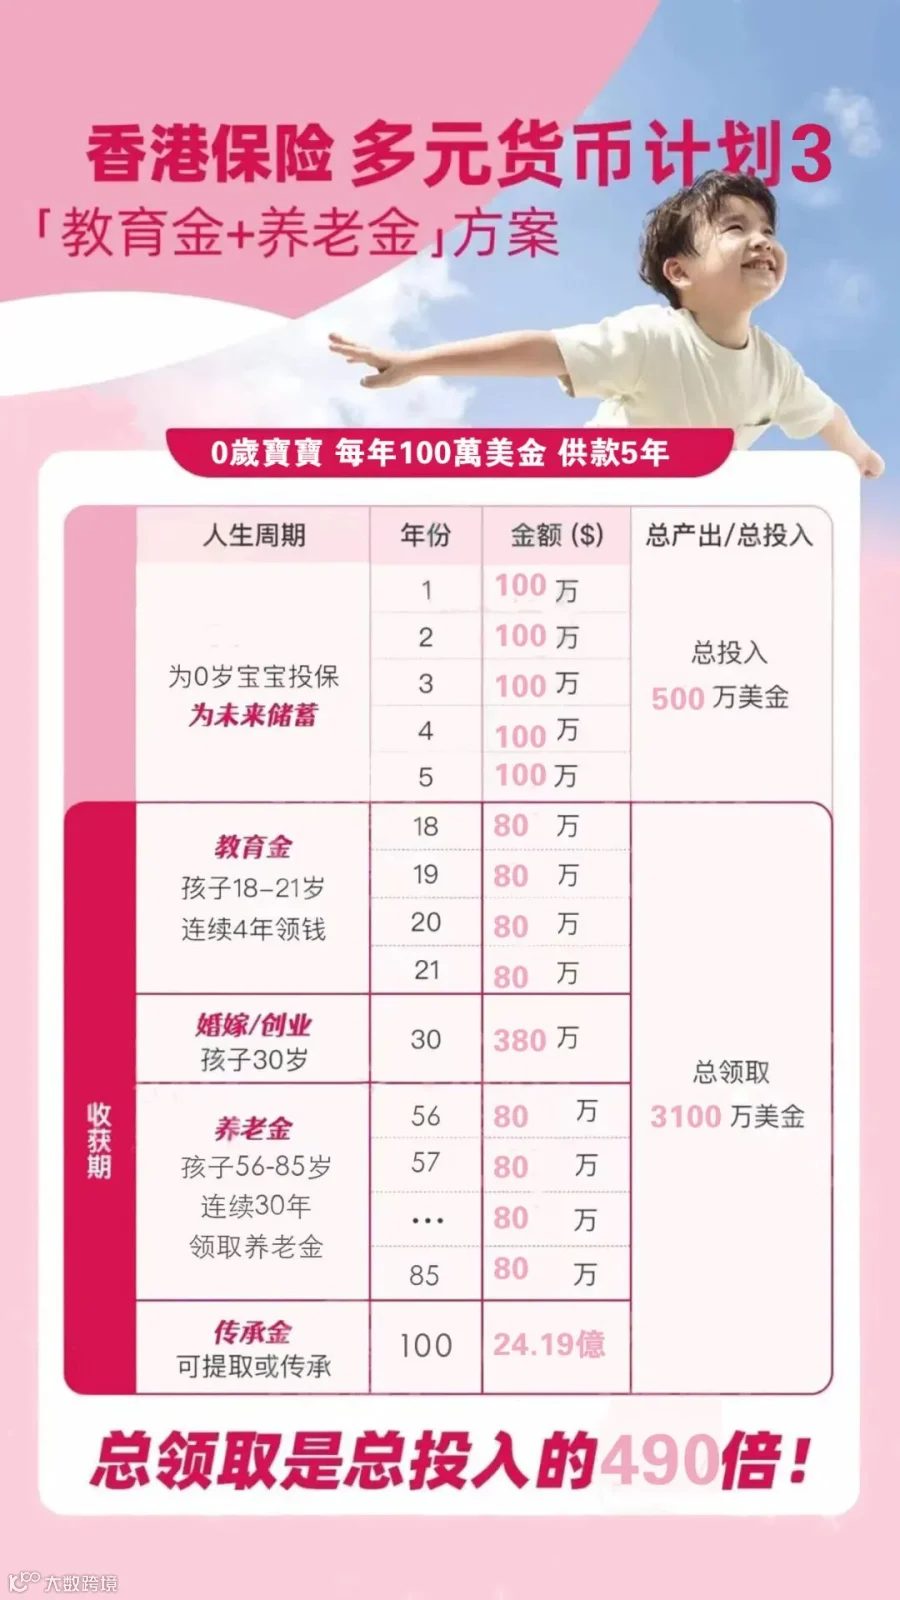
人生中的重大事件所需的资金安排都可以通过保险来实现。
现在为孩子存储一笔资金,在孩子上学、结婚、创业、退休等人生重要节点,都能为其提供可靠的经济支持。
03. 简易信托,财富传承
香港分红储蓄险具备简易信托的功能。如果担心孩子没有理财能力,肆意挥霍资产,可以将受保人设为自己或爱人,让孩子作为受益人。在父母百年之后,保险公司会按照父母的意愿向孩子定期发放资金(身故赔偿金),确保孩子能够合理规划财富。
当然,大家也可以通过 “更改受保人” 或 “第二受保人” 选项,将保单受保人更改为孩子,直接将 “保单” 传承给孩子,让孩子继续享受保障,还可以规避以后可能出现的 “遗产税”。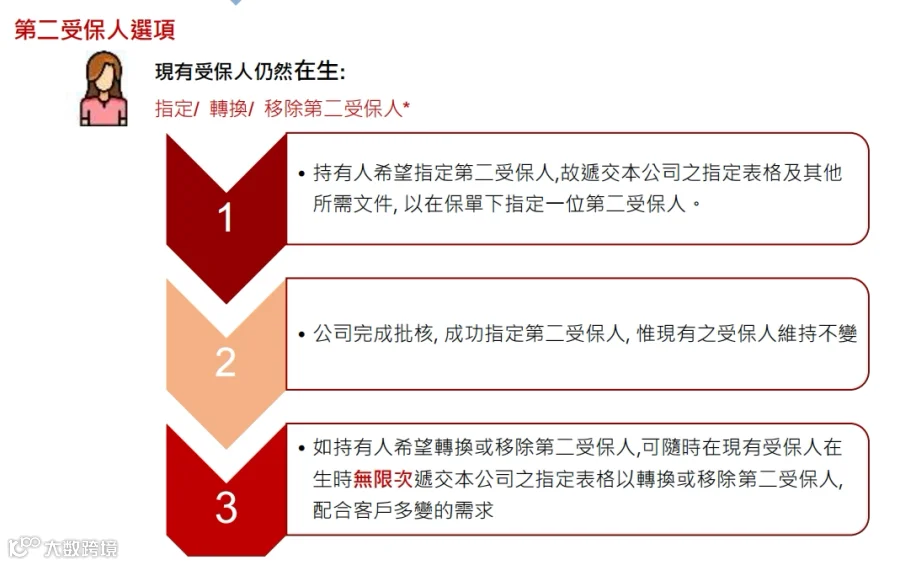
如果以后有了二胎,也无需重新投保,可以申请 “保单分拆”,将保单一分为二,再转换受保人为老二,平均分配,让子女共享财富,做到公平对待。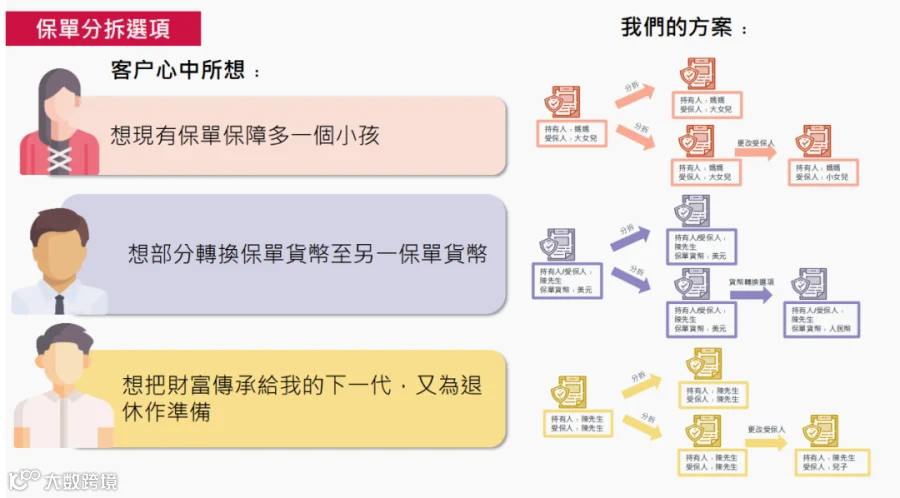
04. 多元货币,灵活转换
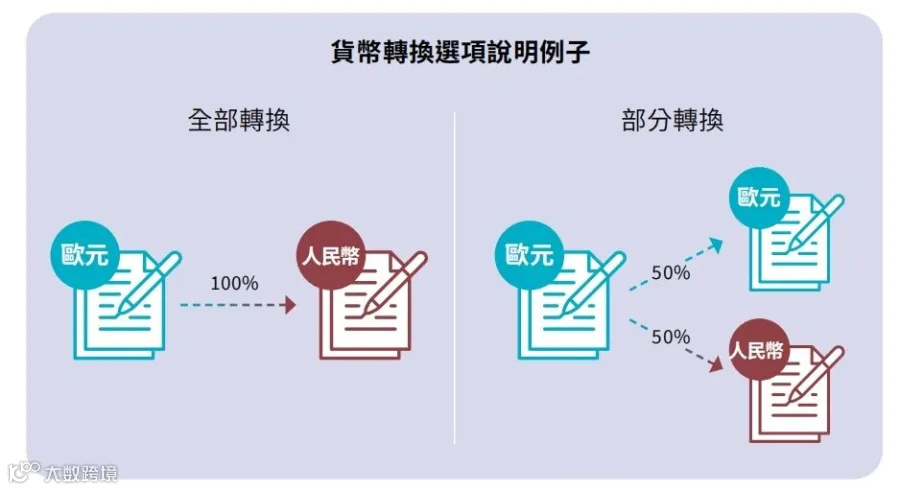
现在,多家香港保险公司都在大力推动多元货币计划的发展。所谓多元货币计划,就是有多种保单货币可供选择(3 - 9 种),并且在保单生效满一定年限后,可以自由转换保单货币。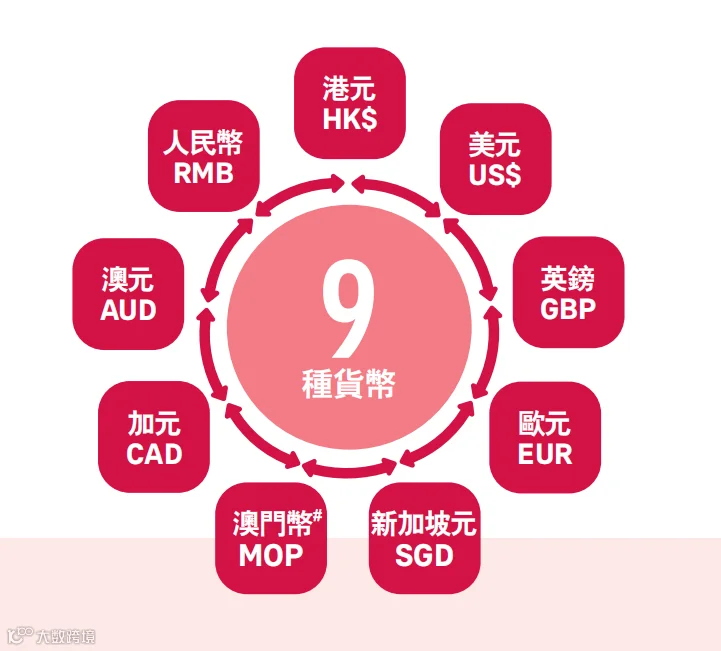
孩子未来的发展方向不确定,可能在全世界不同的国家学习、工作、生活。自由转换保单货币的功能,可以让保险金适应孩子不同的货币需求。
如果孩子未来有出国留学或定居的规划,无需担心货币兑换的麻烦和汇率风险,可以直接将保单货币转换为当地货币,方便提取资金用作学费及生活费用。
如果孩子未来没有出国的打算,多元保单货币选择也可以降低单一货币汇率波动带来的风险,作为家庭海外资产配置。方便大家根据经济环境和投资机会,灵活调整保单货币。
当然,也可以选择分拆保单后再转换保单货币,这样就能同时拥有多种不同货币资产,实现最优资产配置。
二、为什么说香港分红储蓄险能够帮助大家规划孩子的未来呢?
因为它具有以下几个特点:
1. 专款专用:
确保资金专门用于孩子的未来规划,在万不得已的情况下不会动用,保证了资金的特定用途。
2. 保值增值:
与股票、基金等高风险金融产品相比,香港分红储蓄险显然更加安全稳定。从中长期来看,保险的收益率远高于银行存款,实现了资金的保值增值。
3. 现金提取:
香港保险支持提取现金,属于现金资产,而非像房产那样不容易变现的资产。这样在孩子需要资金时,能够及时提供支持,满足财务需求。
4. 中长期规划:
教育、养老、传承都是中长期的资金规划,不能依靠几十天的短期理财。香港分红储蓄险可以为孩子的未来提供长久、持续且稳定的经济保障。
写在最后
8月份保险公司给客户的优惠力度比较大,比如宏利的宏挚传承储蓄计划。

9月份那就不一定了,美联储降息,保险预缴利率及优惠力度极大可能也会跟着降。
综上,香港分红储蓄险在各个方面展现了独特优势,可以为孩子的未来提供坚实保障。如果经济情况允许,且有为孩子安排保险的意愿,不妨认真考虑带孩子去香港买保险。