


现阶段,对有短期资金存储需求的人来说,香港银行的定期存款是很不错的选择。
不过,这类定期存款的期限往往不长,比如可能只有 12 个月。
那么,12 个月期满后,利率会怎样变化呢?
很可能会下降,所以,为锁住较高的利率,不少投资者纷纷选择了香港的保险产品。
1.就中期保险来说,有年化复利 7%-10%的保费融资产品,期限为 9 年或 10 年,属于中期产品。这种产品因稳定的套利特点深受高净值客户青睐。
要是有足够额度,投资者会马上参与;
要是没有,他们就会选择等待。
比如当下有一款保费融资产品热销:
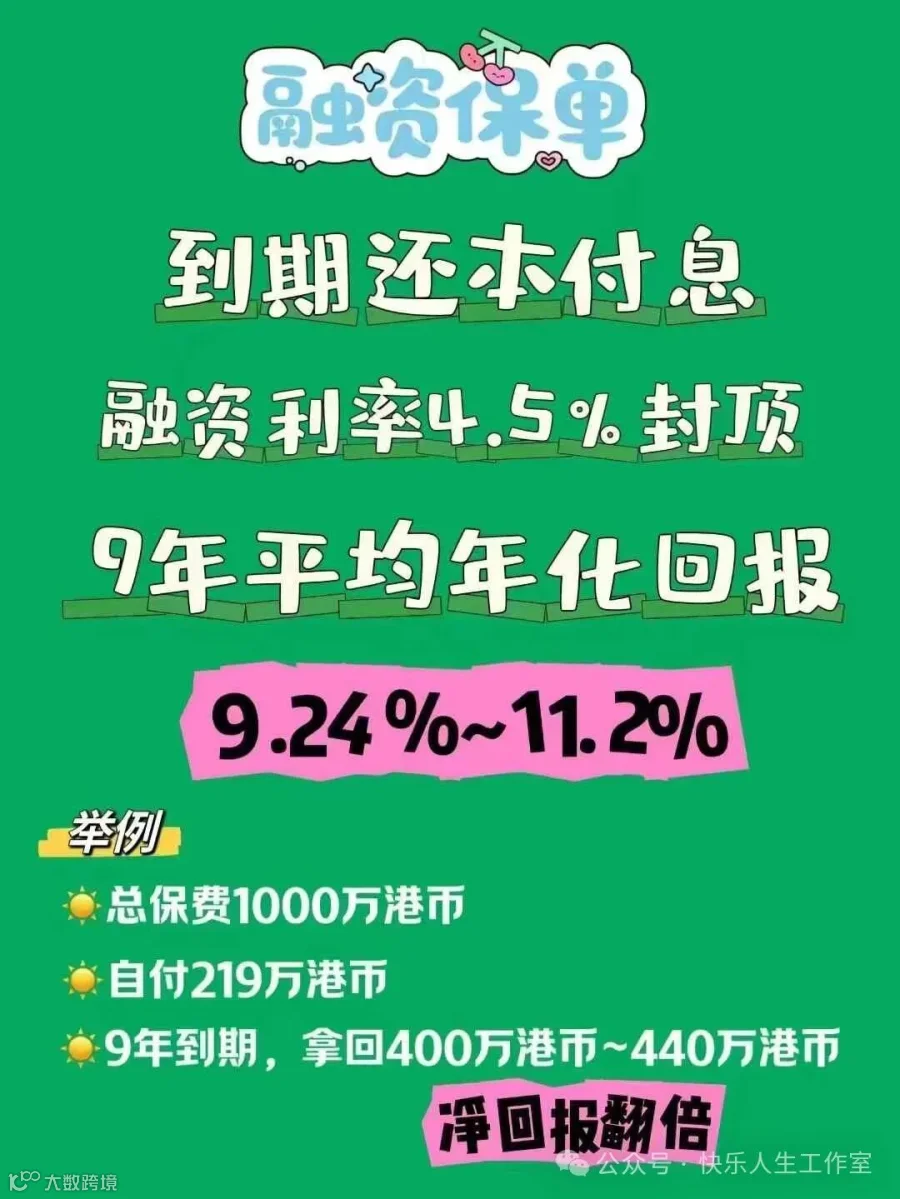
💥💥💥免还息的融资保单
🌟总保费1500万港币的保单
🌟仅需支付329万港币保费
🌟剩余保费银行提供融资
🌟贷款利率4.5%封顶,无惧利率波动
🌟独家无需还利息模式❗️
🌟9年期贷款合同,不断贷
融资后第9年退出!!!
预期年化收益率:9.24%-11.2%
预期总体收益率:83.16%-100.81%
2.至于长期储蓄,年化复利 6%-7%的产品跟短期保险相比,让更多的人选择了长期分红险。
人们选择它不光是由于收益高,还因为它有利于财富传承。
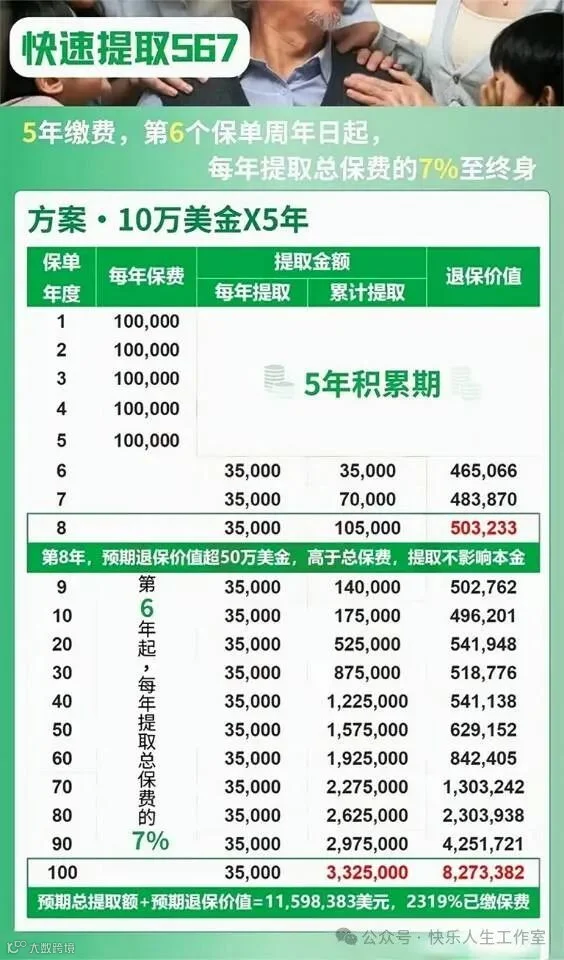
关于每年 6%稳定收益且本金有保障的美元资产信息已为您备好!
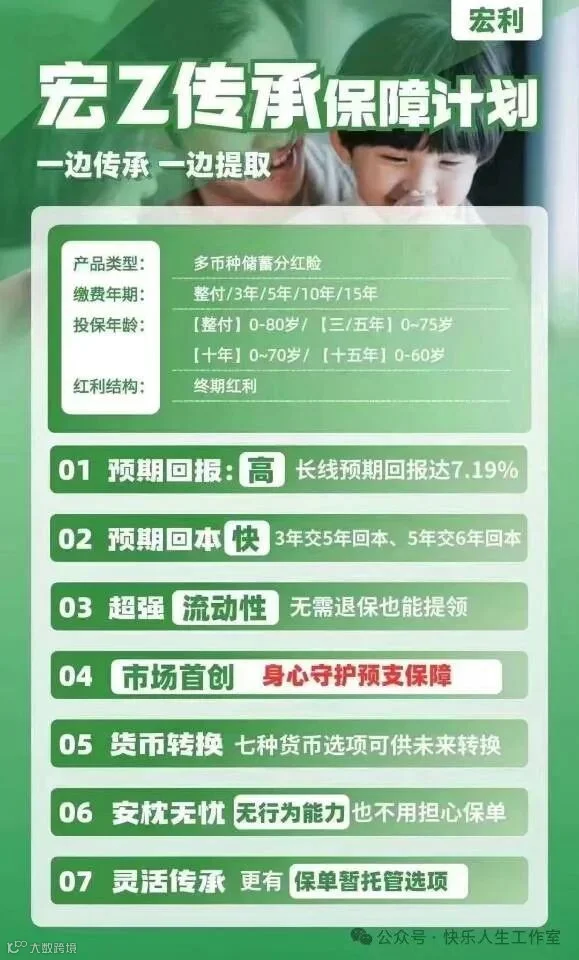
香港的多币种储蓄产品已成为最受瞩目的金融产品,它们还提供无限次更改受保人、增设第二持有人、保单分拆等功能,作为资产配置、财富分配和财富传承的低门槛工具,越来越受内地客户欢迎。
比如:宏利的宏挚传承储蓄计划,长期收益率高达7.19%,交完保费就可以提领现金流,可以用作子女教育金,自己的养老金等。
3. 适合人群包括:
那些已具备一定市场经验,明晰自身风险偏好,渴望找到保本且具增值潜力的稳健投资工具的人群;
那些已树立一定资产配置理念,期望进行美元等多元资产配置,借由多币种、多市场、多资产类别的配置来降低投资组合相关性,从而维持购买力的人群;
那些深谋远虑,提前为子女教育(尤其是海外教育)、舒适养老规划现金流,给家人和孩子创造更多选择机会的人群;
那些子女众多或拥有大家庭,期望通过保单庇佑后代子孙,达成简便高效的财富分配与传承的长辈。

