香港保险的利益由两部分构成,一部分是有保证的现金价值,另一部分是无保证的分红。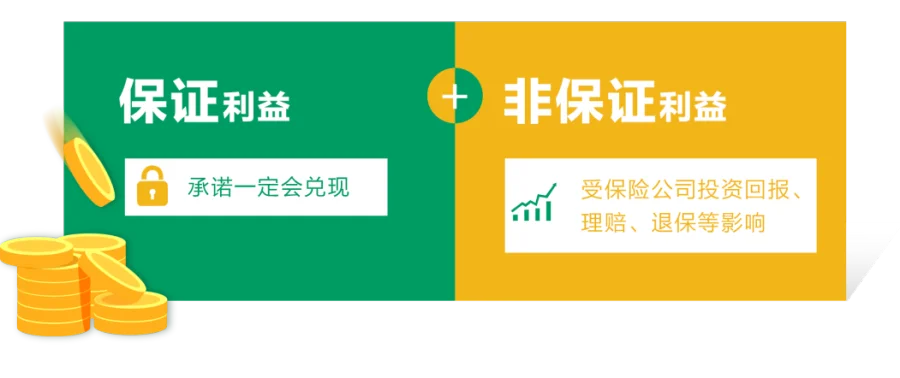
实际上,香港分红储蓄险并非传统意义上的保险,我们可以将其视为一个在长期持有的前提下不会亏损的、进行全球投资的基金组合。
首先,为何说在长期持有的情况下,香港分红储蓄险不会亏损?
我以一款产品为例进行说明:
年交 10 万美金,交 5 年,选择 567 极致提取。

从 36 岁开始,每年领取 3.5 万美元,折合人民币 25 万多。
累计领到 41 岁时,总共领取了 21 万美元,剩余现价 52.79 万美元,本金仍在,预期 IRR 达 4.81%,比同类型储蓄险的提取收益更高。
如果中途不退保,每年 3.5 万美元持续领取一辈子,总领取高达 227.5 万美元,还剩余现价 132 万美元!预期 IRR 达 6.02%!
需要用钱时,可以退保一次性全部取出,也可以只提取一部分,剩余现价继续在保单里复利增值。保单的保证利益追平总保费 50 万,这是明确写在计划书上的。
也就是说,即便在极端情况下,保单分红持续为 0,只要长期持有,我们也肯定能够拿回总保费,确保保费没有损失。
那么,实际上会不会出现保单分红为 0 的情况呢?在竞争极为激烈的香港保险市场,这种可能性几乎为零。
因为保险公司每年都必须在官网上公布自家产品的分红达成率。
分红达成率的高低会影响其后续收取保费,所以每家公司都会竭力提高分红达成的表现。
万一遭遇经济危机,保险公司投资收益特别差,保单的收益会不会随之大幅下滑呢?相比股票、基金,香港保险这个基金组合的收益更为稳定,这是因为保险公司设有“投资平滑机制”。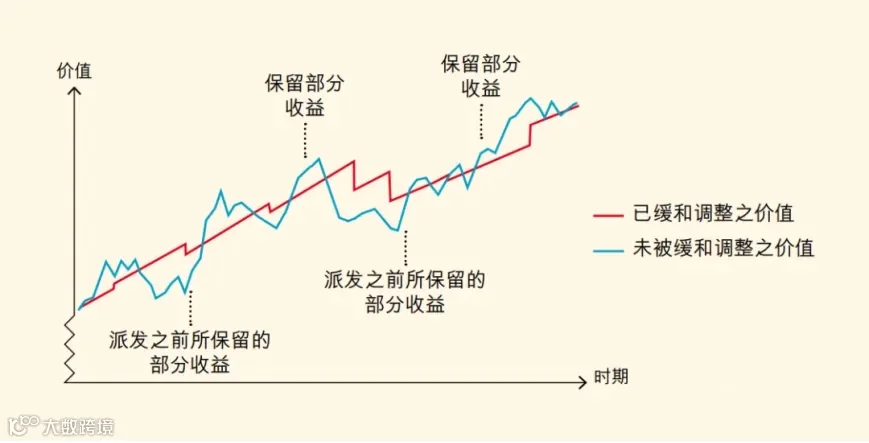
保险公司会将部分额外收益存入该账户,就像蓄水池一样积累起来。当市场回报不佳或者预计未来红利面临挑战时,这些储备就会被灵活调用,以平稳度过低回报期,保证红利派发的连续性,有效降低保单价值的大幅波动。
虽然香港分红储蓄险的分红并非保证的,但是凭借优质的底层资产,再加上投资平滑机制,在长期持有保单的情况下,预期能够获得 6%左右的复利回报。
总之,分红虽不确定,但肯定不会不分或者为 0 。如果你近期也在考虑给孩子或家人配置香港保险,可以添加下方微信,私信,为你定做专属的美元储蓄计划方案。