


1、2012年国家就喊出:推迟退休好,自己来养老;
不怪国家没提前告诉你,只是你没有重视而已。据央视新闻报道,人力资源社会保障部发布消息,从2024年1月1日起,将为在2023年底前已依照规定办理退休手续并按月领取基本养老金的企业和机关事业单位退休人员提高基本养老金水平,总体调整幅度为2023年退休人员月人均基本养老金的3%。

从2016年至2024年,养老金名义上增长了51.13%,而CPI增长了11.4%,这八年对于退休老人而言,幸福感、获得感和满意感满满。
但年轻人可就没这么幸运了,历经房价翻倍以及三年疫情的冲击,已经显得暮气沉沉,即便不考虑失业和降薪,社保缴费也大幅增加。
以上海为例,2016年社保1倍缴费基数是5939元,到了2024年变成了12183元,增长了205%,不止翻倍。
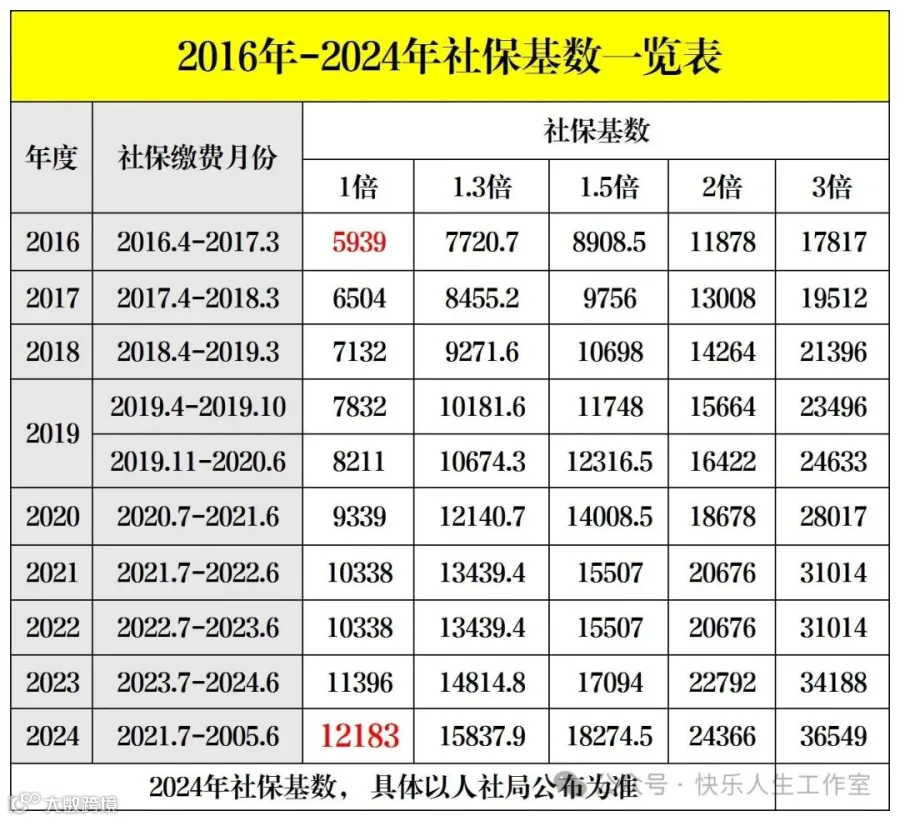
如果社保缴费比例不变,那就意味着上班族的社保支出增加了一倍还多。
在社保缴费中的养老保险方面,上海的个人缴费比例为8%,公司缴费比例为16%,前者进入个人账户,后者进入统筹账户,个人账户里的钱是属于自己的,不会变动,而统筹账户里的钱则是供领取养老金的人群使用。

2、我国的养老保险采用现收现付制
也就是现在年轻人缴纳的钱供现在的老人使用,我们以后统筹账户里的钱就得依靠后续的年轻人了。

在早期的养老金制度中,不少从原有体制转入社保体系的老职工没有足额缴费,不过他们的缴费年限被视作“视同缴费”,这在一定程度上造成了养老金的缺口。
根据中国社会科学院的《中国养老金精算报告2019-2050》预测,养老金的累计结余会在2027年达到峰值6.99万亿元,接着在2028年首次出现当期负值,此后迅速下滑,预计到2035年将彻底耗尽。
这几年,一方面延迟退休,一方面大幅提高社保缴费基数,一方面灵活就业人员的社保支出持续攀升,以上海为例,灵活就业人员每月至少要缴纳近2600元的社保费用,这几乎和他们的最低月工资持平。
钱不够用了,可退休人员的退休金却在不断增加,这让每天拼命工作的年轻人作何感想?更何况现在老年人领取的钱还是年轻人缴纳的。
国家养老口号变化:
1985年提出:计划生育好,政府来养老;
1995年改为:计划生育好,政府帮养老,
2005年变成: 养老不能靠政府;
2012年喊出:推迟退休好,自己来养老;
3、人还未老,自己买的养老FOF却没了!
更让人气愤的是,许多年轻人被忽悠购买了不少所谓的高收益稳健型养老目标基金,Wind数据显示,截至2024年6月12日,最近一年,鹏华长乐稳健养老一年、平安养老2045五年、中信保诚养老2035三年持有、浦银安盛养老2040三年持有、中银养老目标日期2040、长城恒泰养老2040三年等8只养老FOF产品无奈退出市场。
加上此前清盘的摩根锦程积极成长养老目标五年、泰达养老2040三年、景顺长城养老2045五年、国联安安享稳健养老一年这4只产品,这类产品的清盘数量现已扩大至12只。人还未老,自己买的养老FOF却没了,真是讽刺。
想想85至95这十年出生的人,真是悲惨,一方面接手老破小房子,租售比极低,一方面面临就业压力,一方面缴纳社保赡养老人,辛苦一生,可等到自己退休时,养老是依靠社保还是养老FOF呢?
在当前的社会环境下,独生子女家庭居多,一对夫妻往往需要赡养四至八位老人,还要养育子女。倘若没有做好恰当的养老准备,稍有变故,看似美好的中产家庭或许就会分崩离析。
4、我的建议是什么呢?
第一,大幅降低负债。
第二,年轻时多投资权益类资产,随着年龄增长逐步增加固收类资产的配置。
第三,养老规划,越早越好。
第四,养老的财务安排以社保加上商业养老年金为基础,其他像以房养老、收息养老、现金养老、姐妹互助之类的,暂且当作补充。
附:推荐一款香港保本储蓄分红险,可以补充养老金的不足!
交完保费就可以往回提领退休金,何时退休自己说了算,有养老金就是这么任性!

香港保险公司还有多款交完即领取养老金的保本储蓄分红险,有需要的朋友可以添加下方微信,私信我,为你定做专属的多币种综合养老金计划!
