


时下,内地中、高净值人群正在掀起一波赴港投保热潮,而这些站在财富高地的精英人群绝不仅仅是为了图个保障,或者是追求蝇头小利,更是垂涎香港保险“避税”和“避债”这两项特色功能。
如今,几乎所有香港人寿保险产品都会在推广时提到具有避税和避债的功能。然而,因为目前市面上关于内地客户购买港险后,涉税涉债的案例并不是太多,以至于大多数内地投保人对这些功能属性仍然持有将信将疑的态度。为了帮助大家进一步厘清事实,今天专门就这个话题与大家进行分享。

ONE.
保险“避税避债”的经典案例
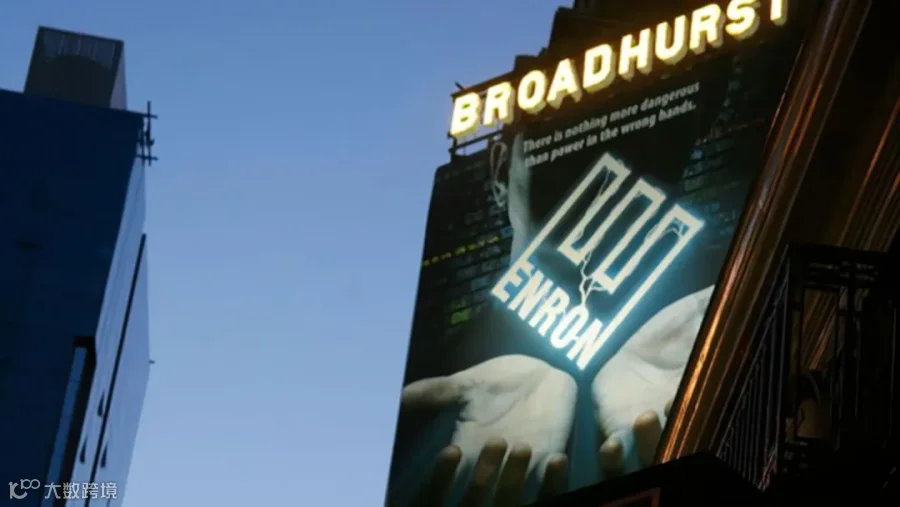
相信很多关注保险“避税避债说”的朋友都听说过美国安然公司创始人肯尼斯·莱的故事。安然公司在2001年年底申请破产,而肯尼斯·莱在公司宣布破产的前一年,花费400万美元购买了多种类型的商业年金保险。按保险合同约定,从2007年开始,肯尼斯•莱夫妇每年将可以领取保险公司支付的年金约90万美元。最绝的是,在美国,大多数州都规定人寿保险金和年金的给付受法律保护,所以即便肯尼斯•莱夫妇宣布破产,债权人也无权要求用这笔巨额年金来抵缴债务。
在国外,很多富豪会利用保险合法为自己"避税避债",一旦发生债务纠纷或"吃官司",个人资产被用来抵债、没收和查封后,保险依然能够安全地为其或家人留下一部分钱,甚至仍能维持像之前一样的奢华生活。还有很多超级富豪利用保险规避遗产税,在身故后,尽可能多地把钱留给子孙后代。
然而在国内,保险最终是否能实现“避税避债”,还取决于投保人采取怎样的保险规划、保险权益的定义、全国与地方法规执行的差异等因素。但不可否认的是,坊间传播香港保险具有“避税避债”功能也并非空穴来风,在一定条件下确实可以发挥到这样的作用。接下来,我们逐一来拆解港险保单“避税避债”的秘密。
TWO.
香港保险如何避税?
1、规避个人所得税
严格上来说,港险避税更应该称之为“税务筹划”功能,而这个税主要指的是“遗产税”和“个人所得税”。根据《中华人民共和国个人所得税法》第四条第五点,保险赔款是可以免征个人所得税的。但是,这里的“保险赔款”通常是指重大疾病赔偿款、意外险赔偿、医疗险赔偿、身故赔偿金等。
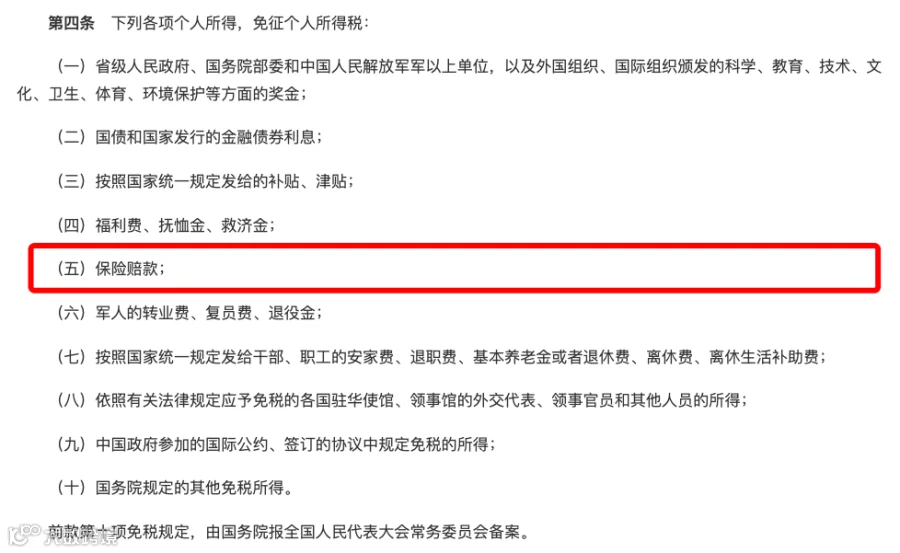
目前,内地客户赴港投保的热门险种包括带有理财功能的分红储蓄保险和终身寿险两种,两者都同属人寿保险,且大多数具有身故赔偿,但不同的是,分红险的红利和派息跟“损失补偿原则”的保险理赔是有本质区别的,所谓的免税并没有法律依据。而两种寿险所覆盖的身故赔偿却属于“保险赔款”范畴。所以,香港人寿保险无论具体是什么产品,只要是涉及理财收益部分均无法实现“避税”功能,但身故赔偿则属于免税范围的。
2、规避遗产税
近些年,内地试点遗产税的传闻不绝于耳,尽管官方数度否认,但人们还是难以安心。在海外通行操作中,指定受益人的人寿保险是可以规避遗产税的。因此,大多数内地中高净值人士出于规避遗产税的考虑,赴港购买人寿险,指定受益人为其子嗣,以期有朝一日能够不用交任何税费,就可以将名下资产顺利过渡给下一代。
目前,国际上通用的避税手段中,保险的避税功能相对更受到法律认可,且更加容易可行,不会涉及较为复杂或引发纠纷的条件。从国际水平参考,香港自2006年废除遗产税之前,征收的遗产税额度一直处于较低水平,这与其高度发达的保险避税体系有着不可分割的关系。
在香港购买保险手续便捷,赔付纠纷又没有内地保险公司多,因此自若干年前传闻内地某些城市要开展遗产税试点以来,香港的大额保单在内地就十分旺销。中高净值人士还借助境外保险产品,进行家族信托、遗产信托等安排,以达到转移资产的目的。
THREE.
香港保险如何避债?
1、国内法律规定保险资产可被抵债
说到港险避债这个话题前,让我们先来看看国内《保险法》第二十三条的相关内容:“任何单位和个人不得非法干预保险人履行赔偿或者给付保险金的义务,也不得限制被保险人或者受益人取得保险金的权利。”看到这一条内容,很多人把条款解读为:保险可以避债,哪怕欠了钱也不用还。实际上,法规保证的是保险金请求权,并没有说保险的现金价值不能用于清偿。

我们再来看一则国内的案例:“一家上市公司老板在购买了一份高额保险,受益人是其家属,但在保单存续期间,公司破产,要求其资产抵押,这份保险也被作为抵押标的。”从这则案例中我们可以得知,如果保单属于法院强制执行范畴内,法院会强制退保去抵债。
与此同时,针对债务人的恶意逃债行为,我国《合同法》第七十四条也有明确规定,债务人有害债权的行为,包括通过保险来恶意避债,被对方知道了是可以撤销的。那么,是不是购买香港保险也无法实现“避债”功能呢?

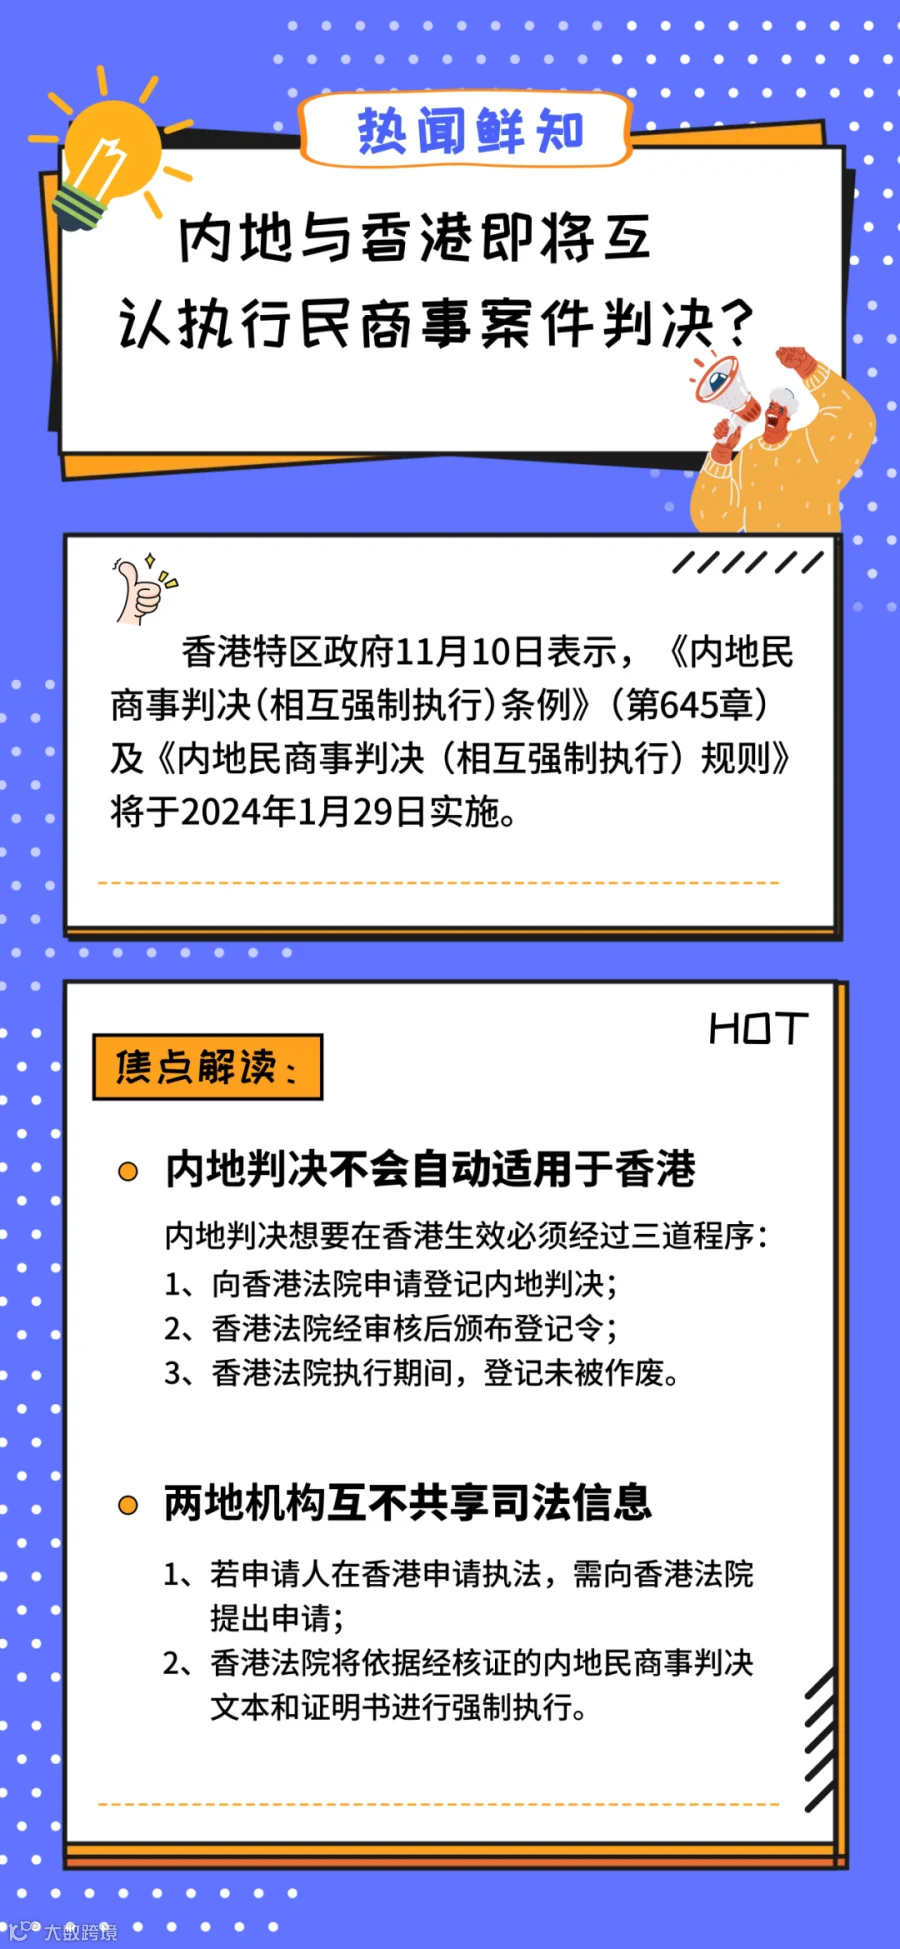
其实不然,因为香港与内地实行的是两套截然不同的法律体系。即便自今年1月份,《内地民商事判决(互相强制执行)条例》(第645章)及《内地民商事判決(相互强制执行)规则》已经实施,但由于两地至今并未共享司法信息,所以如果债权人对债务人的香港保单不知情,或没有将内地法院的执行判决通过香港法定程序进行申报登记,债务人的港险保单资产依然无法被执行。
2、香港法律保护保险资产不被抵债
分析完国内,我们再来看看香港法律是怎样规定的。根据《香港法律182章《已婚者地位条例》13条《为配偶或子女利益购买保险》,在香港购买人寿保单(含储蓄类寿险)并规定受益人为受保人偶或子女的(须设立一项以受益人为指向的信托),该保单不构成受保人的部分产业或受其债务所规限。换言之,在香港保险产品的避债功能是受到法律保护的。
那是不是有因债务而被香港法庭判为保单无效或强制退保还债的案例呢?至今都没有查到香港因债务问题而被法庭判为保单无效或强制退保还债的案例。
FOUR.
港险避税避债 合理规划很关键
商业运行的底层是法律,在不同的司法管辖区,香港保险有天然的债务隔离优势:信息保密性更好、诉讼难度大、法律体系不同。但是,从上面为大家分析的内容来看,投保人、受益人的设计在保险规划中很有讲究,关键时刻能起到很好的避税避债功能,建议您在配置香港保险时做到以下几点:
1.保单受益人指定:不指定受益人,保险被视为遗产,是会被用来清偿债务的;
2.正确选择投保人:一旦保单被强制执行,退还的现金价值是属于投保人的。在投保香港储蓄分红险时,选择正确的家人来投保;
3.尽早投保:在有债务风险隐患时尽早投保,特别是企业家和高净值家庭。
由此可见,香港保险真的可以避税避债,但是有前提条件的。所以,在您做出购险决定前,请务必找到专业的保险顾问进行科学的保险规划。好了,以上就是为大家整理分析的港险避税避险话题的所有内容,如果您有更多疑问或咨询需求,欢迎随时联系我哦!
