


有个客户的情况挺典型的,是个大陆的姐姐,她想配置港险,我分享给大家参考参考。
这位客户 55 岁了,在大陆有社保养老金,还打算在大陆再买些固定收益的商业养老金,所以基本上 60 岁之后的终身养老现金流已经安排得比较妥当了。
她想买港险主要是想留一笔钱给孩子,不过也希望从 10 年后也就是 65 岁开始,自己也能从里面提点钱,补充到自己的养老金里。但这个提领不是特别固定,可能需要也可能不需要。
她现在有 10 万美金的投保预算,根据我对市场上各个保险公司产品的了解,我选了 4 个有代表性的保险公司的旗舰产品,分别是宏利人寿、永明金融、周大福人寿和友邦人寿,都给做了方案,咱们一起来瞧瞧。
不提取的情况下,宏利是这样的:
10 年有 14 万多美金;
15 年有 21 万多美金;
20 年有 28 万多美金;
25 年有 38 万多美金;
30 年有 52 万多美金;
90 岁有 72 万多美金;
100 岁有 148 万多美金。
不提取的情况下,永明呢:
10 年有 12 万多美金,比宏利低;
15 年有 17 万多美金,比宏利低;
20 年有 26 万多美金,比宏利低;
25 年有 35 万多美金,比宏利低;
30 年有 53 万多美金,比宏利高;
90 岁有 65 万多美金,比宏利低;
100 岁有 137 万多美金,比宏利低。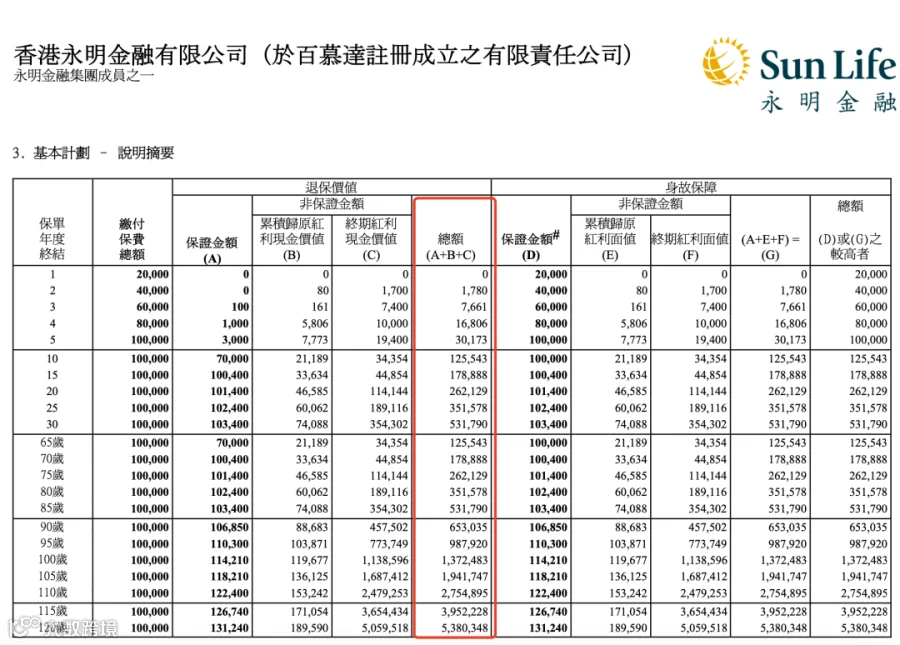
不提取的情况下,周大福人寿:
10 年有 12 万多美金,跟永明差不多,比宏利低;
15 年有 18 万多美金,比永明高,比宏利低;
20 年有 25 万多美金,比永明低,比宏利低;
25 年有 35 万多美金,跟永明差不多,比宏利低;
30 年有 48 万多美金,比永明低,比宏利低;
90 岁有 60 万多美金,比永明低,比宏利低;
100 岁有 116 万多美金,比永明低,比宏利低。
不提取的情况下,友邦人寿:
10 年有 12 万多美金,跟周大福差不多,跟永明差不多,比宏利低;
15 年有 17 万多美金,比周大福低,跟永明差不多,比宏利低;
20 年有 26 万多美金,比周大福高,跟永明差不多,比宏利低;
25 年有 38 万多美金,比周大福高,比永明高,跟宏利差不多;
30 年有 52 万多美金,比周大福高,比永明低,跟宏利差不多;
90 岁有 73 万多美金,比周大福高,比永明高,比宏利高;
100 岁有 147 万多美金,比周大福高,比永明高,比宏利低。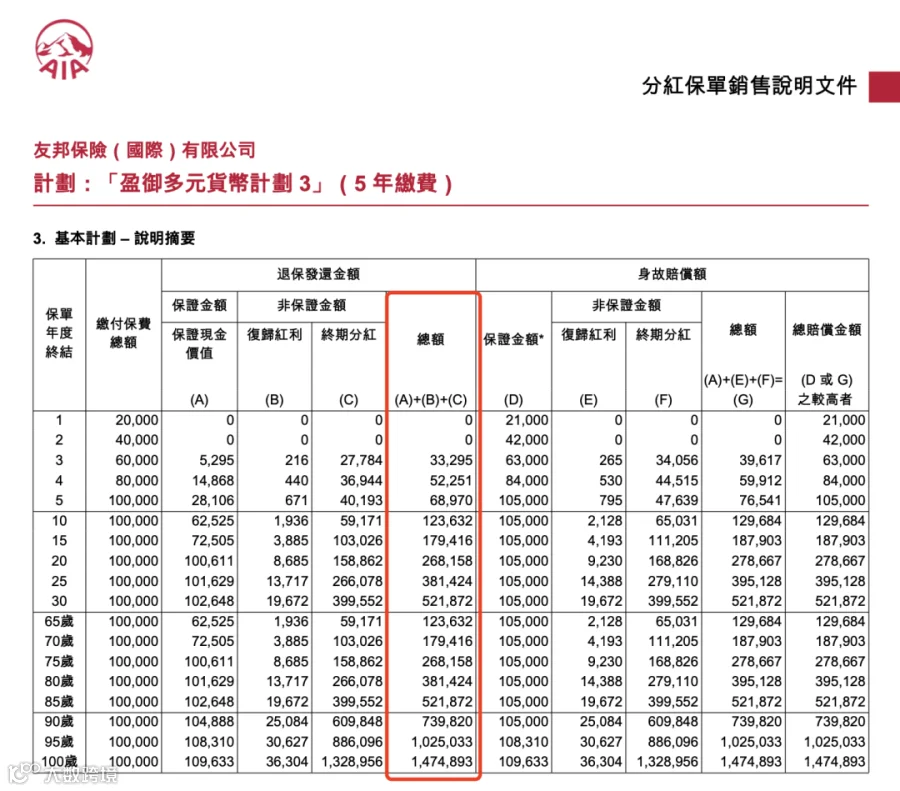
从第 10 年开始,每年提取 6432 美金(总保费的 6% 左右)的情况下,宏利:
15 年剩下 16 万多美金;
20 年剩下 17 万多美金;
25 年剩下 17 万多美金;
30 年剩下 17 万多美金;
90 岁剩下 17 万多美金;
100 岁剩下 16 万多美金。
从第 10 年开始,每年提取 6432 美金(总保费的 6% 左右)的情况下,永明:
15 年剩下 13 万多美金,比宏利低;
20 年剩下 18 万多美金,比宏利高;
25 年剩下 21 万多美金,比宏利高;
30 年剩下 31 万多美金,比宏利高;
90 岁剩下 35 万多美金,比宏利高;
100 岁剩下 71 万多美金,比宏利高。
从第 10 年开始,每年提取 6432 美金(总保费的 6% 左右)的情况下,周大福人寿:
15 年剩下 14 万多美金,比永明高,比宏利低;
20 年剩下 17 万多美金,比永明低,跟宏利差不多;
25 年剩下 21 万多美金,跟永明差不多,比宏利高;
30 年剩下 27 万多美金,比永明低,比宏利高;
90 岁剩下 31 万多美金,比永明低,比宏利高;
100 岁剩下 55 万多美金,比永明低,比宏利高。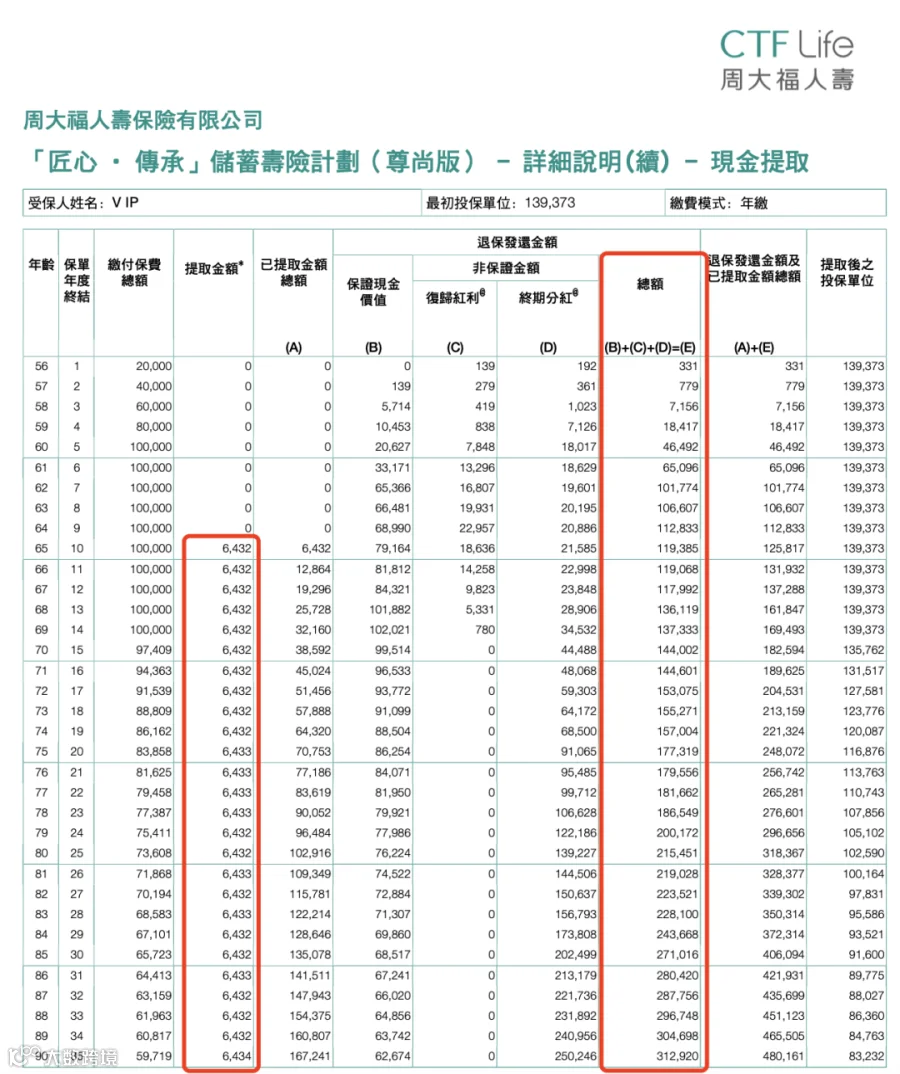
从第 10 年开始,每年提取 6432 美金(总保费的 6% 左右)的情况下,友邦:
15 年剩下 13 万多美金,比周大福低,跟永明差不多,比宏利低;
20 年剩下 16 万多美金,比周大福低,比永明低,比宏利低;
25 年剩下 19 万多美金,比周大福低,比永明低,比宏利高;
30 年剩下 23 万多美金,比周大福低,比永明低,比宏利高;
90 岁剩下 29 万多美金,比周大福低,比永明低,比宏利高;
100 岁剩下 49 万多美金,比周大福低,比永明低,比宏利高。
总体分析下来,如果不着急固定提取,只是做一份理财,或者大概率做传承的话,建议在宏利和友邦中间选一个。
宏利的优势在前 20 年,适合做一个 20 年内的理财计划,当然后面也不差。
友邦的优势在后期一点,做长期传承的话,稳定性比较好。
如果按照设置的方案提取,那就是永明最强了,选择顺序是永明优先于周大福,优先于友邦,不建议选宏利了。
其实呢,每个个性化的方案都得单独测算才能看出差别,尤其是提领的时间和提领的比例,特别影响不同产品的结果。
别人的方案不一定完全适合自己。如果你对香港保险有需求,可以添加下方微信,私信!
